

Судебное банкротство физических лиц
Когда платежи по кредитам и другим долгам становятся непосильными, одним из решений может стать судебное банкротство физического лица. Процедура проходит в арбитражном суде с участием финансового управляющего и при соблюдении условий позволяет освободиться от большинства долгов. Но перед обращением важно разобраться в ограничениях и рисках, судьбе имущества и доходов, стоимости процедуры. Всё это разберём ниже. А ещё покажем карту этапов банкротства через суд, структуру расходов и подскажем, как предварительно оценить свою ситуацию на калькуляторе.
Что такое судебное банкротство физического лица
Банкротство физического лица через суд — это официальная процедура признания гражданина неспособным платить по обязательствам. Дело рассматривает арбитражный суд, а порядок устанавливает . Обязательный участник процесса — финансовый управляющий: специалист, которого утверждает суд для ведения процедуры.
Итог успешного дела — суд освобождает гражданина от дальнейшего исполнения обязательств. Это общее правило, но предусматривает исключения: часть долгов сохраняется, а при недобросовестном поведении должника суд вправе не списывать долги вовсе. Об этих ситуациях расскажем ниже.
Чем судебное банкротство отличается от банкротства через МФЦ
Закон даёт два пути к списанию долгов: через арбитражный суд и через МФЦ. Различия между ними принципиальные.
| Суд | МФЦ | |
| Где проходит | Арбитражный суд | МФЦ |
| Финансовый управляющий | Обязателен | Не участвует |
| Стоимость | Есть обязательные расходы | Бесплатно |
| Требования | Неплатёжеспособность | Одно из четырёх специальных оснований по ст. 223.2 |
| Сумма долга | Без ограничений | От 25 000 до 1 000 000 руб. |
| Имущество | Может войти в конкурсную массу | ребования зависят от основания обращения в МФЦ |
Внесудебная процедура бесплатна, но доступна по строгим условиям. Судебная требует расходов, зато охватывает почти любую долговую ситуацию.
Кому подходит судебное банкротство
Банкротство гражданина через суд — универсальный инструмент: заявление может подать любой должник, если он не в состоянии платить по обязательствам. Закон не требует ни специальных оснований, как для МФЦ, ни минимальной суммы долга. Суд оценивает главное — неплатёжеспособность, то есть реальное соотношение долгов, доходов и имущества.
На практике о судебной процедуре стоит задуматься в таких ситуациях:
- дохода объективно не хватает на платежи, после них не остаётся денег на жизнь;
- задолженность растёт из-за процентов, пеней и штрафов;
- кредиторов несколько, и договориться со всеми не получается;
- просрочки длятся месяцами, приставы уже ведут взыскание;
- условия банкротства через МФЦ не выполняются хотя бы по одному пункту.
Отдельно о распространённом заблуждении. 500 000 руб. — это не минимальный порог, ниже которого банкротиться запрещено. Такого порога в законе нет вообще. При долге от 500 000 руб. у гражданина возникает обязанность обратиться в суд, но право на банкротство есть и при меньшей сумме, если платить нечем.
Пример: у Алексея долг 320 000 руб. по двум кредитам и займу в МФО. Его доход — 38 000 руб. в месяц, а платежи по графику — 27 000 руб. После них остаётся 11 000 руб., это меньше прожиточного минимума. Алексей вправе подать заявление о банкротстве, хотя его долг не дотягивает до 500 000 руб. Решающим аргументом для суда станет неплатёжеспособность должника.
Когда можно и когда нужно подавать на банкротство
Закон разделяет две ситуации: когда гражданин вправе обратиться в суд и когда он обязан это сделать.
Когда гражданин вправе обратиться в суд
Главное условие банкротства через суд — неплатёжеспособность. Гражданин вправе подать заявление, если предвидит, что не сможет исполнить обязательства в срок: доход не покрывает платежи, просрочки уже начались или неизбежны. Сумма долга значения не имеет.
Когда обращение становится обязанностью
По гражданин обязан подать заявление, если совокупный долг достиг 500 000 руб., а расчёт с одним или несколькими кредиторами делает невозможным расчёт с остальными. На обращение закон отводит 30 рабочих дней с момента, когда человек узнал об этих обстоятельствах.
Как понять, подходит ли вам судебное банкротство
Перед решением полезно провести диагностику своей ситуации. Что оценить до подачи заявления:
- Размер и состав долгов — кредиты, займы, налоги, ЖКХ, долги перед частными лицами.
- Ежемесячные платежи — сколько уходит на обслуживание долгов и что остаётся на жизнь.
- Доход — официальный и фактический, включая пенсию и подработки.
- Имущество — что есть кроме единственного жилья и защищённых по закону вещей.
- Залоги — ипотека или автокредит меняют сценарий процедуры.
- Исполнительные производства — что уже взыскивают приставы.
- Сделки за последние годы — продажа и дарение имущества привлекут внимание управляющего.
- Семейное положение — совместное имущество супругов может войти в процедуру.
- Возможность пройти внесудебное банкротство через МФЦ — если подходите под условия, начать стоит с бесплатного пути.
Каждый из этих пунктов влияет и на сценарий дела, и на его стоимость. Они определяют, введёт ли суд реструктуризацию или реализацию, что попадёт в конкурсную массу и как быстро пройдут этапы судебного банкротства.
Как проходит судебное банкротство физического лица
Процедура банкротства через суд состоит из шести шагов — от подготовки документов до решения вопроса о долгах. Разберём каждый.
Шаг 1. Подготовка заявления и документов
Сначала должник собирает полную картину своей финансовой жизни: сведения о долгах и кредиторах, доходах, имуществе, счетах, семейном положении и сделках за последние годы. Эти данные лягут в основу заявления, и от их полноты зависит ход дела.
Шаг 2. Подача заявления в арбитражный суд
Заявление подают в арбитражный суд по месту жительства должника. Инициировать дело может сам гражданин, а также кредитор или налоговая служба. После поступления документов суд проверяет комплект и назначает первое заседание, где проверяет обоснованность заявления. Закон задаёт сроки для такого рассмотрения: не раньше чем через 15 дней и не позже чем через 3 месяца с даты, когда суд принял документы.
Шаг 3. Рассмотрение заявления судом
На первом заседании суд оценивает обоснованность заявления: действительно ли человек не способен платить по обязательствам. Если признаки неплатёжеспособности подтверждаются, суд вводит процедуру банкротства.
Шаг 4. Назначение финансового управляющего
Одновременно суд утверждает финансового управляющего — из саморегулируемой организации (СРО), которую должник указал в заявлении. Без этого специалиста дело не запустится: его участие обязательно по.
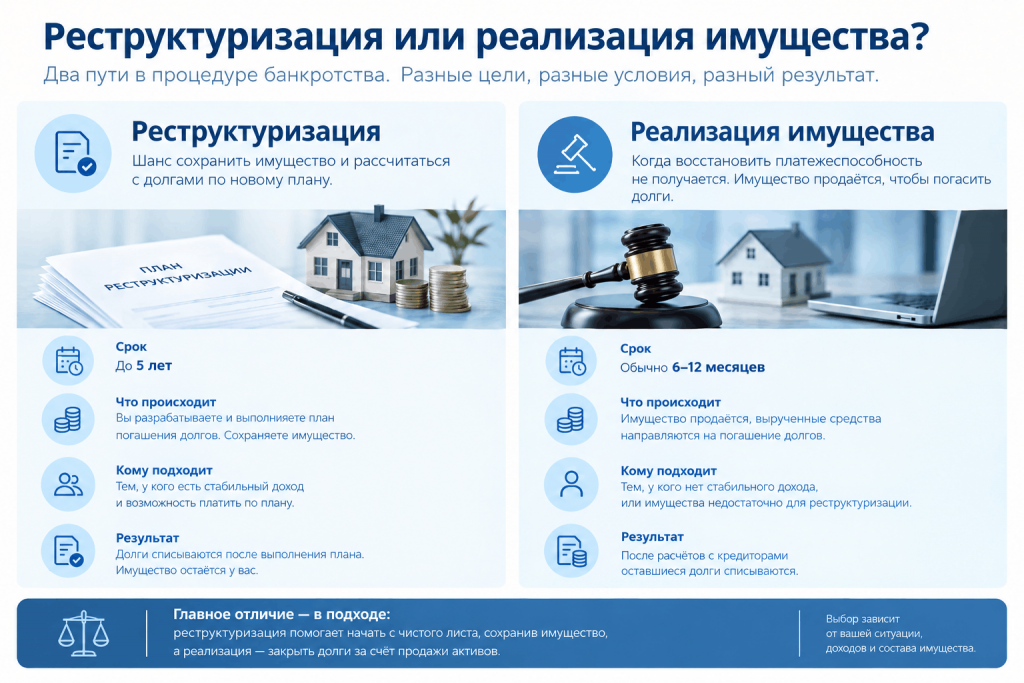
Шаг 5. Реструктуризация долгов или реализация имущества
Дальше процедура идёт по одному из двух сценариев — это развилка, а не последовательные стадии.
Реструктуризация долгов при банкротстве. Суд утверждает план платежей на срок до 5 лет, если доход позволяет рассчитаться с кредиторами. Имущество остаётся у должника, проценты и пени не начисляются.
Реализация имущества. Суд признаёт физическое лицо банкротом. Управляющий формирует конкурсную массу (имущество, за счёт которого рассчитываются с кредиторами) и продаёт его на торгах. Если продавать нечего, торги не проводят.
Заменить на: «По данным Федресурса за 2025 год, суды вводили реализацию имущества примерно в 15 раз чаще, чем реструктуризацию: 568 тыс. сообщений против 37,9 тыс.»
Шаг 6. Завершение дела и решение вопроса о долгах
В финале управляющий сдаёт суду итоговый отчёт. Суд рассматривает результаты, завершает процедуру и решает главный вопрос — освобождать ли гражданина от оставшихся обязательств. Если должник вёл себя добросовестно, суд списывает долги.
Рассмотрим пример: Сергей, 45 лет, менеджер из Самары. За несколько лет у него накопилось 900 000 руб. долга — три кредита и два займа в МФО. После сокращения на работе платить стало нечем, банки подали в суд, приставы начали удержания. Сергей собрал документы и подал заявление о банкротстве.
Суд признал заявление обоснованным и сразу ввёл реализацию имущества: доход Сергея не позволял платить по плану реструктуризации. Управляющий проверил его сделки и имущество. Единственную квартиру не тронули — её защищает закон. А вот автомобиль 2016 года управляющий продал на торгах. Часть выручки ушла на расходы процедуры и вознаграждение управляющего, остальное он направил кредиторам.
Процедура заняла 9 месяцев. В финале суд списал непогашенную часть долга. Сергей потерял машину, но избавился от неподъёмных обязательств и удержаний из зарплаты.
Сколько длится судебное банкротство
Общих фиксированных сроков судебного банкротства закон не устанавливает, свои рамки есть только у отдельных процедур. Например, реализацию имущества суд сначала вводит на срок до шести месяцев и при необходимости продлевает. Практический ориентир для всего дела — от 6 до 12 месяцев, споры и продажа имущества делают его дольше. Этим судебный путь отличается от внесудебного, где всё занимает ровно полгода.
На продолжительность влияют:
- состав имущества — оценка и торги требуют времени;
- активность кредиторов — заявление требований, споры о суммах;
- оспаривание сделок — каждый такой спор суд рассматривает отдельно;
- загруженность конкретного суда.
Дело без имущества и спорных сделок обычно проходит быстрее: суду и управляющему просто нечего долго проверять.
Сколько стоит судебное банкротство
Стоимость судебного банкротства складывается из двух частей: обязательных расходов, без которых дело не пойдёт, и добровольных — например, помощи юристов.
| Расход | Обязателен | Ориентировочная сумма |
| Депозит суда на вознаграждение финансового управляющего | Да | 25 000 руб. за процедуру |
| Публикации в газете «Коммерсантъ» и ЕФРСБ | Да | Около 20 000 руб. |
| Почтовые и организационные расходы | Да | 2 000-4 000 руб. |
| Юридическое сопровождение | По желанию | Зависит от компании и сложности дела |
Итого обязательная часть — порядка 45 000-50 000 руб. Это практический ориентир, а не фиксированная стоимость любого дела: число публикаций и дополнительные расходы зависят от хода процедуры.
Обратите внимание: депозит вносят за каждую процедуру в деле. Если суд ввёл реструктуризацию долгов, вы платите 25 000 руб. А если не смогли вносить выплаты по графику и суд перешёл к реализации имущества — вносите депозит повторно, уже за новую процедуру.
Что происходит с долгами во время и после банкротства
С момента, когда суд вводит процедуру, правила меняются. Кредиторы и коллекторы теряют право звонить должнику и встречаться с ним ради взыскания просроченных долгов — требования они заявляют только в деле о банкротстве. Проценты, пени и штрафы перестают начисляться, сумма долга фиксируется. Итоговую судьбу обязательств суд решает при завершении дела.
Какие долги суд может списать
Суд списывает основную массу обязательств: кредиты и кредитные карты, микрозаймы, долги по ЖКХ и налогам, займы у частных лиц, задолженность перед организациями. Именно эти категории и составляют типичную долговую нагрузку должника.
Какие долги не списываются
Часть требований сохраняется после любого банкротства. Их перечень устанавливает
- алименты;
- возмещение вреда жизни и здоровью;
- требования, которые связаны с личностью кредитора, — например, о выплате зарплаты работникам;
- текущие платежи — обязательства, которые возникли уже после начала процедуры.
Эти долги придётся платить и после завершения дела — банкротство их не затрагивает.
Когда суд может не освободить от долгов
Суд вправе завершить процедуру без освобождения от обязательств. Так бывает, если человек скрыл имущество или доходы, сообщил заведомо недостоверные сведения. К тому же результату ведут кредиты по подложным документам и попытки вывести активы перед банкротством.
Пугаться этого правила не стоит: оно направлено против злоупотреблений, а не против людей в трудной ситуации. Добросовестность здесь играет ключевую роль: если человек раскрывает имущество, доходы и обстоятельства своих долгов и не совершает нарушений из ст. 213.28 закона № 127-ФЗ, риск отказа в освобождении от обязательств значительно ниже.
Что будет с имуществом при судебном банкротстве
Распространённый страх — «заберут всё». В действительности имущество не изымают автоматически: управляющий анализирует активы должника, и только часть из них может войти в конкурсную массу. Вещи из перечня — единственное жильё, обычную мебель и технику, одежду, предметы первой необходимости — по закону не трогают.
Единственное жильё
Единственную квартиру или дом по общему правилу не продают — закон защищает право должника на жильё. Исключения возможны, в частности, для ипотечной недвижимости. В отдельных случаях суд может снять защиту с явно избыточного по площади и стоимости жилья, но только если учтёт интересы должника и его семьи и обеспечит их другим пригодным жильём.
Ипотечная квартира
Ипотечная квартира обеспечивает долг перед банком, поэтому защита единственного жилья на неё автоматически не распространяется. При этом в судебной процедуре есть механизм сохранения единственного ипотечного жилья — отдельное мировое соглашение с банком.
Автомобиль и другое имущество
Автомобиль, вторая квартира, дача, земельный участок, вклады — всё это управляющий включает в конкурсную массу и продаёт на торгах. Закон прямо защищает транспорт, который необходим должнику из-за инвалидности, а с 2026 года — единственный автомобиль многодетной семьи. Другие спорные ситуации суд оценивает с учётом конкретных обстоятельств.
Совместное имущество супругов
Если имущество куплено в браке, доля должника в нём может пойти на расчёты с кредиторами. Управляющий продаёт общий актив целиком, а супругу возвращает его часть деньгами.
Что происходит с зарплатой, пенсией и банковскими счетами
Что происходит со счетами, зависит от процедуры. При реструктуризации долгов гражданин частично сохраняет доступ к деньгам: до 50 000 руб. в месяц он может сам тратить со специального счёта, а остальные операции согласовывает с финансовым управляющим.
После признания банкротом и введения реализации имущества счетами распоряжается управляющий, а банковские карты должник передаёт ему.
Без денег человек не остаётся. Каждый месяц управляющий выдаёт должнику защищённую часть дохода — не меньше прожиточного минимума на него самого и на каждого иждивенца. По ходатайству суд может увеличить эту сумму, например на аренду жилья или лечение.
После завершения дела все ограничения снимаются: человек снова свободно распоряжается зарплатой, пенсией и счетами.
Проверяют ли сделки перед банкротством
Да, анализ сделок — обязательная часть работы управляющего. Он изучает финансовое положение должника и операции с имуществом за последние годы. Часть сделок кредиторы или управляющий могут оспорить в суде. Прежде всего продажу по заниженной цене и дарение близким родственникам в период, когда долги уже были.
Утверждение «любые сделки за три года отменят» — миф. Суд оценивает каждую операцию отдельно.
Главная ошибка — пытаться «спасти» имущество перед подачей заявления: переписать машину на брата, подарить долю в квартире. Такие действия ставят под удар и саму сделку, и освобождение от долгов.
Что делает финансовый управляющий
Судебное банкротство невозможно без финансового управляющего. Важно понимать: это не юрист должника и не его представитель. Специалист ведёт процедуру и соблюдает баланс интересов обеих сторон.
Вот его основные функции в деле:
- проверяет финансовое положение должника;
- взаимодействует с кредиторами;
- формирует реестр требований — официальный список кредиторов и сумм;
- работает с имуществом и организует торги;
- публикует сведения о ходе процедуры;
- при наличии оснований оспаривает сделки;
- отчитывается перед судом.
За эту работу управляющий получает фиксированное вознаграждение из депозита — 25 000 руб. за процедуру. А также 7% от суммы, вырученной от продажи имущества из конкурсной массы или погашенной в ходе реструктуризации долгов.
Риски судебного банкротства
У процедуры есть оборотная сторона, и оценить её нужно до подачи заявления. Вот список рисков и действия, которые помогают их снизить.
| Риск | В чём суть | Что делать |
| Продажа имущества | Автомобиль, вторая недвижимость и вклады войдут в конкурсную массу | До подачи заявления составьте список активов и определите, что попадёт в процедуру. Если имущество важно сохранить, оцените, позволит ли реструктуризация обойтись без его продажи |
| Проверка сделок | Операции с имуществом за последние годы попадут под пристальный анализ финуправляющего, часть из них могут оспорить | Вспомните все сделки за последние 3 года и соберите по ним документы. Прозрачная история операций снимает вопросы управляющего и кредиторов |
| Затягивание дела | Споры с кредиторами и торги способны растянуть процедуру дольше года | Подайте полный и точный комплект документов сразу. Большинство задержек возникает из-за доработок и повторных запросов суда |
| Отказ в списании долгов | При недобросовестном поведении суд завершит дело без освобождения от обязательств | Честно раскройте всё имущество, доходы и долги. Не переоформляйте активы на родственников перед подачей заявления |
| Публичность | Сведения о банкротстве попадают в открытый и газету «Коммерсантъ» | Специальных уведомлений закон не предусматривает: работодателю, коллегам и родственникам о процедуре никто не сообщает. Данные в реестре видит только тот, кто целенаправленно их ищет |
Ни один из этих рисков не приговор делу: ими можно управлять, если трезво оценить ситуацию заранее. Разобрать свой случай — имущество, сделки, доходы — можно на бесплатной консультации. Юристы проверят документы и подскажут, какие риски актуальны именно для вас.
Последствия судебного банкротства
После завершения процедуры наступают временные ограничения. Их устанавливает, и перечень этот закрытый: ни суд, ни кредиторы не вправе добавить к нему другие запреты.
| Ограничение | Срок |
| Сообщать о банкротстве при оформлении кредитов и займов | 5 лет |
| Нельзя самому подать заявление о новом банкротстве | 5 лет |
| Нельзя руководить организациями и входить в совет директоров | 3 года |
| Нельзя управлять страховыми компаниями, НПФ, инвестиционными фондами и МФК | 5 лет |
| Нельзя управлять кредитными организациями | 10 лет |
Важно понимать масштаб этих ограничений. Банкротство не запрещает работать, получать доход, открывать счета, пользоваться картами и покупать имущество. Обычной жизни запреты почти не касаются — они затрагивают руководящие должности и повторное списание долгов.
Можно ли пройти судебное банкротство самостоятельно
Да, закон этого не запрещает: юрист не относится к обязательным участникам дела. Самостоятельный путь означает, что должник сам собирает полный пакет документов, соблюдает требования к заявлению, отвечает на запросы суда и управляющего. А также отслеживает требования кредиторов и оценивает риски по имуществу и сделкам.
Чем проще ситуация, тем реальнее пройти её без помощи. Чем сложнее дело, тем выше цена каждой ошибки: от затягивания процедуры до отказа в списании долгов.
Юрист в судебном банкротстве помогает:
- оценить перспективы дела ещё до подачи заявления;
- проверить сделки и имущество на возможные риски;
- подготовить заявление и собрать документы без ошибок;
- выбрать процедуру — реструктуризацию или реализацию — под конкретную ситуацию;
- взаимодействовать с финансовым управляющим и кредиторами;
- защищать интересы должника на всех этапах процедуры.
Решение всегда остаётся за вами: часть должников проходит путь самостоятельно, часть выбирает сопровождение. Главное — честно оценить сложность своего дела до старта.
Стоит ли подавать на судебное банкротство
Сначала посчитайте долги и сопоставьте их с доходом. Затем оцените имущество и действующие исполнительные производства. Проверьте, доступна ли вам внесудебное банкротство через МФЦ. И только после этого взвешивайте расходы и риски судебного пути. Если платить объективно нечем, а внесудебный вариант закрыт, остаётся рассмотреть банкротство через суд.
Предварительную оценку можно получить за несколько минут: калькулятор БИНФО рассчитает ориентировочную стоимость и покажет риски вашей ситуации. А если решите проходить процедуру с сопровождением, выбрать надёжную компанию поможет наш каталог с рейтингами и отзывами.
Вопросы к статье
Да. Наличие работы и зарплаты не закрывает путь к судебному банкротству — суд оценивает соотношение долгов и доходов. Если заработка не хватает на платежи, работающий гражданин проходит процедуру на общих основаниях. Отличие одно: при достаточном доходе суд может ввести реструктуризацию вместо реализации имущества.
Специального уведомления работодателю закон не предусматривает. Но сведения о процедуре публикуются в открытом реестре ЕФРСБ, и найти их там может любой человек. Если из зарплаты шли удержания, бухгалтерия узнает об изменениях от приставов или управляющего.
По общему правилу — да. После признания гражданина банкротом суд вправе отдельным определением временно ограничить выезд до завершения или прекращения дела, но автоматически такое ограничение не возникает. После окончания процедуры оно перестаёт действовать.
Наследство войдёт в конкурсную массу, и управляющий направит его на расчёты с кредиторами. Скрыть его не получится: сведения о наследственных делах доступны через нотариат. Отказ от наследства в период банкротства суд может расценить как недобросовестность.
Суд завершает процедуру и по общему правилу освобождает должника от обязательств — в том числе перед кредиторами, которые не заявились в дело.
Исключение составляют требования, которые закон в принципе запрещает списывать: алименты, возмещение вреда жизни и здоровью и другие обязательства из ст. 213.28. Ещё одно исключение — требования, о наличии которых кредитор не знал и не должен был знать до завершения процедуры.
Да, но только по основаниям из закона. Дело прекращается, если должник рассчитался с кредиторами, заключил с ними мировое соглашение или если у него не оказалось средств даже на обязательные расходы процедуры. Просто передумать и забрать заявление после того, как суд признал его обоснованным, нельзя.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно