
БЕСПЛАТНАЯ КОНСУЛЬТАЦИЯ
Долги растут. Что делать дальше?
Не хватает на платежи, звонят взыскатели, тревожно за имущество? Обсудите ситуацию с юристом и поймите, с чего начать.

Специализируется на судебном и внесудебном банкротстве, списании долгов и исполнительном производстве. Эксперт по вопросам банкротства через МФЦ и ФЗ № 127-ФЗ.
Судебное банкротство не всегда означает реализацию имущества. По общему правилу сначала вводится реструктуризация долгов. Она позволяет оценить, можно ли погасить задолженность по плану без продажи имущества. Разбираемся, как проходит процедура реструктуризации долгов, что происходит с доходами, имуществом и исполнительными производствами и чем она может закончиться.
Реструктуризация долгов — это судебная процедура в деле о банкротстве гражданина. Она направлена на восстановление его платёжеспособности и погашение задолженности по плану реструктуризации.План определяет сроки и порядок расчётов с кредиторами. Его утверждает арбитражный суд.
Не путайте судебную реструктуризацию с банковской. Судебную процедуру регулирует . Она затрагивает отношения должника с кредиторами в рамках всего дела о банкротстве, а не только один кредит. А банковская реструктуризация предполагает изменение условий конкретного кредита по договорённости с банком, например, срока или порядка платежей.
Процедуру вводят на этапе рассмотрения заявления о банкротстве. По итогам проверки суд выносит определение о признании заявления обоснованным и введении реструктуризации долгов.
Само введение реструктуризации не означает, что суд уже утвердил план погашения долгов. После введения процедуры ещё предстоит определить, возможна ли реализация такого плана.
Реструктуризация не считается обязательной стадией перед реализацией имущества. По общему правилу при признании заявления обоснованным суд вводит именно реструктуризацию. Но в предусмотренных законом случаях суд может сразу признать гражданина банкротом и ввести реализацию имущества.
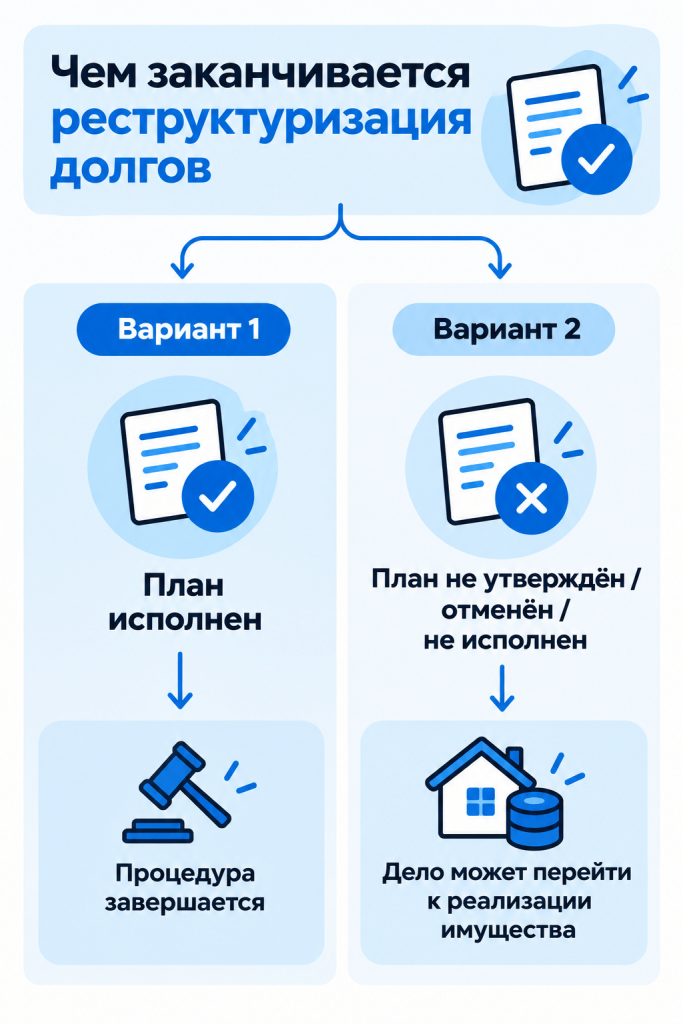
После введения реструктуризации оценивается, можно ли подготовить и исполнить реальный план погашения долгов. Если это невозможно, дело может перейти к реализации имущества.
На это могут указывать, например:
Важно! Наличие таких обстоятельств не означает, что суд сразу перейдёт к процедуре реализации. Дальнейшее движение дела зависит от обстоятельств конкретной ситуации и решения суда.
Реструктуризация может рассматриваться в ситуации, когда у должника есть источник средств для погашения задолженности и можно определить реалистичный порядок расчётов с кредиторами. При этом одного стабильного дохода мало. Суд и участники процедуры учитывают общую финансовую картину: размер долгов, обязательные расходы, имущество и семейные обстоятельства.
 Эксперт статьиМаксим ВоронцовЮрист по банкротству физических лиц Банкрот-Информ
«О возможности погашать задолженность можно говорить, если после необходимых расходов у гражданина остаётся сумма, которую реально направлять на выплаты. При этом предполагаемый график должен соответствовать размеру задолженности и другим условиям конкретного дела.».
Доход имеет большое значение: именно за счёт него предполагается погашение задолженности. Это может быть зарплата, пенсия или другие регулярные поступления. При этом суд учитывает не только размер дохода, но и обязательные расходы, сумму требований кредиторов, имущественное положение и другие обстоятельства.
Разберём на условном примере. Предположим, у гражданина долг 1 400 000 руб., ежемесячный доход составляет 100 000 руб., а обязательные расходы на жизнь — около 60 000 руб. На первый взгляд у должника остаётся 40 000 руб., которые можно направлять на выплаты кредиторам. Но одной арифметики недостаточно, чтобы понять, получится ли исполнить план.
Учитывается структура требований кредиторов: размер и состав долга, наличие залоговых обязательств и другие особенности. Также оцениваются:
Также учитываются срок погашения, требования закона и интересы кредиторов.
Поэтому приведённые 40 000 руб. — только условный ориентир, а не готовый размер ежемесячного платежа. Конкретные условия реструктуризации определяются с учётом всех обстоятельств дела и финансовой ситуации должника.
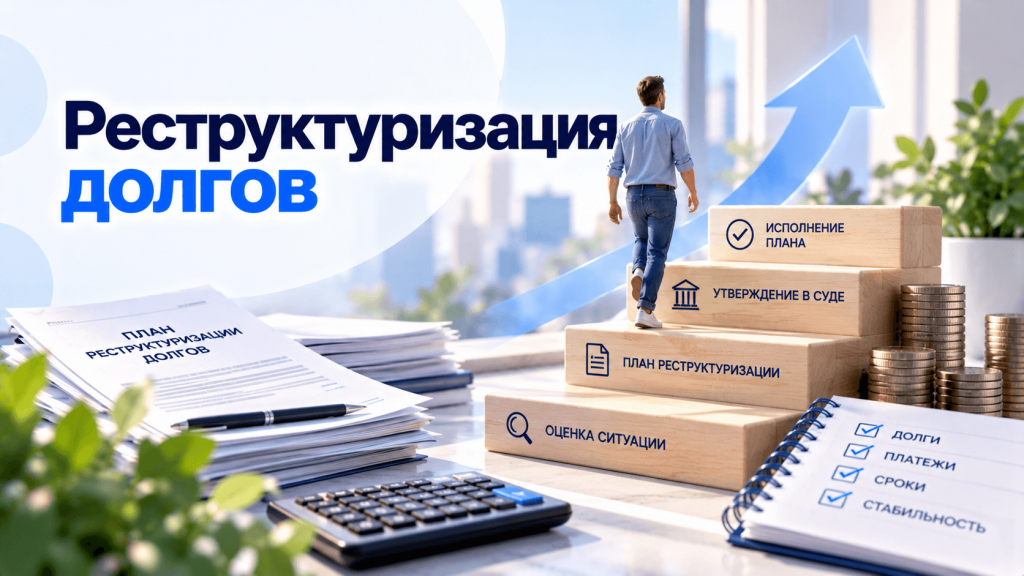
Реструктуризация проходит в несколько этапов. Их последовательность может немного меняться в зависимости от обстоятельств дела.
Шаг 1. Суд вводит процедуру
На заседании суд проверяет обоснованность заявления и выносит определение о введении реструктуризации.
Шаг 2. Утверждается финансовый управляющий
Суд утверждает кандидатуру управляющего. Он участвует в процедуре, взаимодействует с должником и кредиторами, анализирует финансовое положение гражданина и выполняет другие обязанности, предусмотренные законом.
Шаг 3. Кредиторы заявляют свои требования
Кредиторы направляют в арбитражный суд заявления о включении требований в реестр. Для этого законом установлен специальный срок.
Шаг 4. Формируется реестр требований
Суд рассматривает требования кредиторов и решает вопрос об их включении в реестр.
Шаг 5. Рассматривается возможность погашения долгов
Управляющий и должник анализируют доходы, расходы и имущество. Оценивают, реально ли погасить долги без продажи активов.
Шаг 6. Появляется проект плана
Если есть основания для реструктуризации, разрабатывается план реструктуризации задолженности. В нём определяются условия, на которых должник должен рассчитываться с кредиторами.
Шаг 7. План рассматривают кредиторы
Кредиторы знакомятся с проектом плана и голосуют. Если большинство одобряет проект, его направляют в суд для рассмотрения.
Шаг 8. План рассматривает суд
Суд проверяет, соответствует ли план требованиям закона и не нарушает ли права кредиторов. По итогам выносит определение об утверждении или отказе.
Шаг 9. Должник исполняет утверждённые условия
После утверждения плана должник платит по новому графику. Управляющий контролирует исполнение.
Шаг 10. Суд оценивает итог процедуры
Когда план исполнен или срок истёк, суд оценивает результат. По итогам выносит определение о завершении процедуры или о переходе к процедуре реализации имущества.
Здесь важно разделять срок самой судебной процедуры и срок исполнения утверждённого плана. Это не одно и то же.
Закон № 127-ФЗ не устанавливает для самой процедуры банкротства единый срок. Её продолжительность зависит от того, как развивается дело: когда заявлены и рассмотрены требования кредиторов, подготовлен проект плана, проведено собрание кредиторов и рассмотрен вопрос об утверждении плана. Если собрание кредиторов не одобрило план, суд может дать дополнительный срок на доработку — не более двух месяцев.
Срок исполнения утверждённого плана — отдельный показатель. По действующей редакции Закона № 127-ФЗ он не может превышать пять лет. Если суд утверждает план без одобрения собрания кредиторов, согласно , его срок не может быть больше трёх лет.
Реструктуризация направлена на восстановление платёжеспособности и погашение долгов по новому графику. После её введения меняются порядок расчётов с кредиторами и правила распоряжения деньгами и имуществом.
С даты введения процедуры вводится мораторий на удовлетворение требований кредиторов. Это значит, что требования по старым денежным обязательствам удовлетворяются уже в порядке, установленном Законом о банкротстве, а не по прежнему графику кредитов. Текущие платежи и предусмотренные законом исключения рассматриваются отдельно.
Одновременно по общему правилу прекращается начисление процентов, неустоек, штрафов и других финансовых санкций по обязательствам, кроме текущих платежей.
Исполнение исполнительных документов по имущественным взысканиям приостанавливается. Основание — определение суда о введении реструктуризации.
Но есть исключения. Приостановка не касается требований о возмещении вреда жизни и здоровью, взыскании алиментов, об истребовании имущества из чужого незаконного владения и некоторых других. По этим документам взыскание может продолжаться.
Все банковские карты автоматически не блокируют. Закон устанавливает особый порядок распоряжения деньгами на счетах и вкладах.
Должник вправе открыть специальный банковский счёт и самостоятельно распоряжаться находящимися на нём средствами в пределах 50 000 руб. в месяц. По ходатайству должника арбитражный суд может увеличить этот лимит.
Деньгами на других счетах и вкладах должник распоряжается с предварительного письменного согласия финансового управляющего. При этом есть исключение для средств, на которые по закону нельзя обратить взыскание.
Получать зарплату во время исполнения плана можно, но свободно распоряжаться всеми поступлениями нельзя. Порядок использования средств зависит от того, на какой счёт поступает доход и какие правила применяются к этому счёту.
Для самостоятельного распоряжения средствами закон предусматривает специальный счёт с лимитом 50 000 руб. в месяц. Для операций по другим счетам обычно требуется предварительное письменное согласие финансового управляющего.
Реструктуризация не лишает гражданина права совершать любые действия с имуществом, но для некоторых операций требуется предварительное письменное согласие финансового управляющего. В частности, это касается операций с имуществом стоимостью более 50 000 рублей, недвижимостью, транспортом, ценными бумагами и долями в компаниях, а также получения кредитов и займов.
Если возникнут разногласия с управляющим по поводу сделки — их разрешает арбитражный суд.
Введение реструктуризации не означает, что имущество должника сразу выставят на продажу. Но свободы в распоряжении активами становится меньше.
Сделки с транспортом требуют письменного согласия финансового управляющего. Без согласия продать машину нельзя. Управляющий оценивает, не нарушит ли сделка интересы кредиторов.
Сделки с недвижимостью тоже требуют согласия управляющего. Если квартира не в ипотеке и не является предметом залога, продажа возможна — но только с письменного согласия управляющего. Вырученные средства учитываются в процедуре.
Ипотечная квартира имеет особый статус, поскольку на неё распространяются правила о залоговом имуществе. С момента признания заявления обоснованным обращение взыскания на неё по общему правилу не допускается. Это ограничение действует до утверждения плана реструктуризации или введения реализации имущества.
При этом дальнейшая судьба ипотечного жилья зависит от условий процедуры и плана реструктуризации.
План реструктуризации — это документ, который определяет, как должник будет погашать долги в рамках банкротства. Он нужен, чтобы установить конкретный порядок расчётов с кредиторами. В плане прописывают сроки, размеры платежей, источники средств и очерёдность удовлетворения требований. По сути это график, по которому должник будет рассчитываться.
Проект плана может представить сам должник, кредитор или уполномоченный орган. Затем кредиторы рассматривают его на собрании, голосуют за или против. Если большинство одобряет, финансовый управляющий направляет план в арбитражный суд. Он принимает окончательное решение. Суд может утвердить план, отложить рассмотрение вопроса для его доработки или отказать в утверждении и перейти к реализации имущества гражданина.
Условия утверждённого плана можно изменить. Например, это может потребоваться, если у должника снизился доход, и прежний график стал сложнее для исполнения.
Должник может предложить внести изменения в план через финансового управляющего. Затем предложения рассматривает собрание кредиторов, а окончательное решение принимает арбитражный суд.
Если должник не исполняет обязательства по утверждённому плану, кредитор или уполномоченный орган вправе обратиться в арбитражный суд с ходатайством об отмене плана. Если суд отменит его, он одновременно признаёт гражданина банкротом. После этого дело переходит к реализации имущества.
Исполнение плана реструктуризации не влечёт автоматического освобождения от всех непогашенных долгов по тем же правилам, что завершение реализации имущества. Однако сам утверждённый план может предусматривать изменение обязательств, в том числе скидку с долга и частичное погашение требований. Поэтому часть задолженности в результате реструктуризации действительно может быть списана на условиях утверждённого судом плана.
При реализации имущества действует другой механизм: после её завершения суд решает вопрос об освобождении гражданина от дальнейшего исполнения непогашенных требований с предусмотренными законом исключениями.
Это две разные процедуры в деле о банкротстве. Их часто путают, хотя задачи у них разные. В таблице — главные отличия.
| Критерий | Реструктуризация | Реализация имущества |
| Основная задача | Рассчитаться с кредиторами по установленному порядку | Продать имущество, подлежащее реализации, и направить полученные средства на расчёты с кредиторами |
| План платежей | Возможен | Не применяется |
| Доход | Имеет большое значение для оценки возможности исполнения плана | Учитывается в процедуре |
| Имущество | Само введение реструктуризации не означает автоматическую продажу всего имущества | Имущество, которое по закону подлежит реализации, включается в конкурсную массу и продаётся |
| Результат | Завершение реструктуризации при полном исполнении плана либо переход к реализации имущества при его отмене | Завершение расчётов с кредиторами и, при наличии предусмотренных законом условий, освобождение гражданина от дальнейшего исполнения части непогашенных требований |
Реструктуризация позволяет рассчитываться с кредиторами по утверждённому плану. Основным источником платежей обычно выступает доход, но план может предусматривать и распоряжение имуществом. В отличие от реализации имущества, продажа активов не является самой сутью этой процедуры.
В некоторых случаях реализацию имущества можно ввести сразу, без предварительной реструктуризации долгов. Это возможно, если гражданин не соответствует требованиям для утверждения плана реструктуризации, установленным законом, и сам ходатайствует о введении реализации имущества.
На практике это, в частности, может быть связано с отсутствием источника дохода. Окончательное решение принимает арбитражный суд.
Если суд уже ввёл реструктуризацию, важно разобраться в условиях процедуры и соблюдать установленные ограничения. Начать можно с простого чек-листа:
После этого стоит следить за ходом процедуры и выполнять требования финансового управляющего и суда.
Дальнейший сценарий зависит от финансового положения должника и того, удастся ли подготовить и исполнить реалистичный план. Если доходов недостаточно для его выполнения, дело может перейти к реализации имущества. Окончательное решение принимает арбитражный суд с учётом обстоятельств дела.
До подачи заявления полезно заранее оценить, какой сценарий судебного банкротства возможен в конкретной ситуации: реструктуризация долгов с последующим исполнением плана или переход к реализации имущества. Пройдите тест на возможность банкротства и узнайте, какой вариант подходит вам.
А если хотите, чтобы ситуацию оценил специалист, выберите компанию по банкротству. Профессиональный юрист поможет разобраться в деталях и понять, что делать дальше.
Потеря работы сама по себе не прекращает процедуру. Однако отсутствие дохода может повлиять на возможность выполнять план. Если финансовое положение существенно изменилось, должнику нужно уведомить кредиторов в порядке, предусмотренном планом, и обсудить возможные изменения условий.
Автоматического запрета на выезд из России после начала процедуры обычно нет. Ограничение на выезд может быть установлено арбитражным судом при наличии предусмотренных законом оснований.
Финансовое положение семьи может иметь значение при рассмотрении дела, особенно если у супругов есть общее имущество или обязательства. При этом зарплата супруга не становится автоматически доходом должника и не направляется на погашение его личных долгов.
Если утверждённый план исполнен досрочно, процедура может быть завершена в установленном законом порядке. При этом досрочное исполнение должно соответствовать условиям плана и требованиям законодательства.
Получение наследства может существенно изменить имущественное положение должника. Поэтому о таком изменении нужно сообщить кредиторам и уполномоченному органу в порядке, предусмотренном утверждённым планом.
Специализируется на судебном и внесудебном банкротстве, списании долгов и исполнительном производстве. Эксперт по вопросам банкротства через МФЦ и ФЗ № 127-ФЗ.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно