

Что будет с ипотечной квартирой при банкротстве физического лица
Ипотечная квартира — одна из главных причин, почему люди откладывают банкротство: остальные долги платить уже нечем, но потерять жильё страшнее. Правило «единственную квартиру не забирают» здесь работает не так, как с обычным жильём. Разберём, когда ипотечную квартиру могут продать и какие законные способы могут помочь её сохранить.
- Что будет с ипотечной квартирой при банкротстве: короткий ответ
- Почему единственное жильё обычно защищено, а ипотечное — нет
- Как сохранить ипотечную квартиру при банкротстве
Что будет с ипотечной квартирой при банкротстве: короткий ответ
Ипотечная квартира находится в залоге у банка. Поэтому правило о единственном жилье действует для неё не так, как для квартиры без обременений. При банкротстве квартиру могут реализовать, а деньги направить на погашение ипотечного долга.
Но это не значит, что единственную ипотечную квартиру при банкротстве обязательно продадут. В некоторых случаях закон позволяет сохранить такое жильё. Возможность зависит от условий ипотеки, размера долга, наличия просрочки и других обстоятельств.
Почему единственное жильё обычно защищено, а ипотечное — нет
По общему правилу единственное жильё у должника не забирают: закон запрещает обращать на него взыскание, это называется исполнительским иммунитетом. Но защита работает, только пока квартира не в залоге.
Ипотечная квартира — исключение. При оформлении ипотеки она становится предметом залога, поэтому банк получает право требовать обращения взыскания на неё при нарушении обязательств.
Как сохранить ипотечную квартиру при банкротстве
Раньше единственная ипотечная квартира фактически находилась под риском продажи, если на неё можно было обратить взыскание как на залоговое имущество. В 2024 году правила изменились.
внёс изменения в Закон о банкротстве. В появилась возможность полного погашения ипотечного долга третьим лицом, а ввела отдельное мировое соглашение между должником и ипотечным кредитором. Эти нормы начали действовать с 8 сентября 2024 года.
Оба варианта подходят только для ситуации, когда ипотечная квартира является единственным жильём должника. Если у человека есть другая квартира, дом или иная недвижимость, в которой можно постоянно проживать, эти механизмы могут не применяться.
Полное погашение ипотеки третьим лицом
Первый вариант — когда остаток по ипотеке за должника полностью выплачивает другое лицо в порядке, предусмотренном Законом о банкротстве. Это может быть супруг, родственник или другой человек, готовый помочь с погашением кредита.
Схема выглядит так: третье лицо перечисляет банку оставшуюся сумму по ипотеке, после чего квартира выходит из залога. Обязательство перед ипотечным кредитором прекращается, а у должника возникает новое обязательство перед человеком, который внёс деньги.
Такой долг имеет специальные условия возврата: его нельзя требовать раньше чем через три года после завершения процедуры банкротства или прекращения производства по делу.
Отдельное мировое соглашение с ипотечным кредитором
Если возможности полностью закрыть ипотеку нет, можно использовать другой механизм — отдельное мировое соглашение с банком по ст. 213.10-1 Закона о банкротстве.
В этом случае должник не погашает ипотеку сразу, а договаривается с ипотечным кредитором о дальнейших платежах. В соглашении определяют, как и на каких условиях будет выплачиваться долг. Заключить его можно и при наличии просрочки.
Особенность в том, что согласие остальных кредиторов не требуется. Несогласие финансового управляющего само по себе тоже не повод для отказа. Рассматривает и утверждает документ арбитражный суд.
После утверждения соглашения квартира не включается в имущество, которое продаётся в процедуре банкротства, при соблюдении условий документа. При этом сама ипотека сохраняется: долг перед банком не списывается вместе с другими обязательствами.
Когда сохранить ипотечную квартиру сложнее или невозможно
Сложнее сохранить квартиру, например, в следующих ситуациях:
- Квартира не является единственным жильём. Специальные правила сохранения единственного ипотечного жилья на такую ситуацию не рассчитаны.
- Нет понятного источника дальнейших платежей. Если должник или третье лицо не сможет продолжать платить ипотеку, банку может быть сложно согласовать предложенные условия.
- Не удалось договориться с ипотечным кредитором. Для отдельного мирового соглашения нужно согласие банка на его условия.
- Квартиру уже реализовали. Если жильё продано в рамках процедуры и право на него перешло к другому лицу, сохранить его с помощью этих механизмов уже нельзя.
- После заключения соглашения перестали платить. Если его условия нарушаются, могут наступить предусмотренные законом последствия.
До начала процедуры стоит оценить, сможете ли вы дальше платить ипотеку и какой способ сохранения квартиры подходит в вашей ситуации.
Что происходит с ипотекой после сохранения квартиры
Если квартиру удалось сохранить, ипотека никуда не исчезает. Должник продолжает платить кредит на условиях ипотеки или по графику, который стороны закрепили в соглашении.
Если платежи прекратятся, соглашение могут расторгнуть. Тогда требования банка восстановятся, и он снова получит право обратить взыскание на квартиру.
Что будет, если ипотечную квартиру не удалось сохранить
Если квартиру не удалось сохранить, её могут продать в рамках банкротства. Ниже приведены ключевые этапы и последствия этой процедуры:
- Продажа квартиры с торгов. Квартира выставляется на электронные торги в составе конкурсной массы. Финансовый управляющий организует аукцион, где недвижимость часто продаётся с дисконтом от рыночной стоимости.
- Выселение и потеря права собственности. После завершения торгов и регистрации права собственности за новым владельцем должнику и членам его семьи придётся освободить помещение.
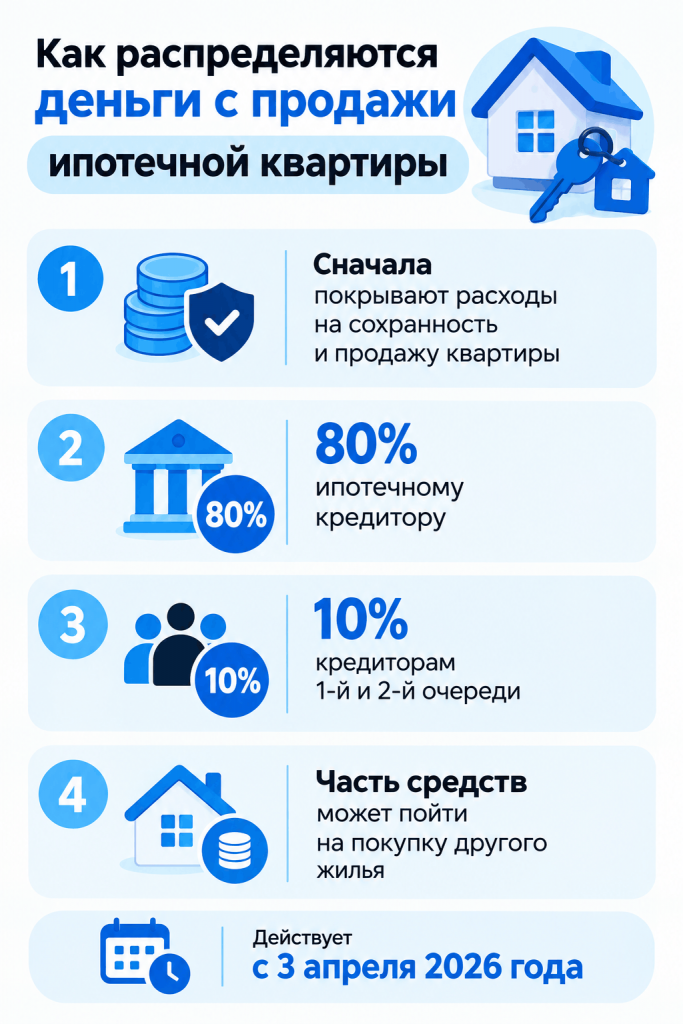
- Распределение вырученных денег. Выручку от продажи распределяют по правилам Закона о банкротстве.
80% суммы уходит залоговому кредитору — банку, выдавшему ипотеку, — на погашение основного долга и процентов. 10% направляют кредиторам первой и второй очереди (например, по алиментам или возмещению вреда здоровью), если другого имущества для расчётов с ними не хватает.
Ещё 10% идут на судебные расходы и вознаграждение финансового управляющего. Оставшаяся часть средств также может быть передана должнику для приобретения другого жилья с учётом ограничений, установленных законом.
Если денег от продажи квартиры не хватило, чтобы полностью закрыть ипотечный кредит и другие обязательства (микрозаймы, потребительские кредиты, налоги), суд может списать оставшуюся часть долгов по завершении процедуры банкротства. Исключение — случаи, когда должник действовал недобросовестно или фиктивно.
Ипотечная квартира супруга при банкротстве
Судьба ипотечной квартиры при банкротстве одного из супругов зависит от двух ключевых факторов: когда была куплена квартира (до брака или в браке) и кто является заёмщиком/собственником.
Согласно Семейному и Гражданскому кодексам РФ, а также актуальной судебной практике, возможны следующие варианты.
Квартира куплена в браке
Если квартиру купили в браке, по общему правилу она считается совместным имуществом супругов, даже если право собственности зарегистрировано только на одного из них. При этом нужно учитывать брачный договор, источник средств и другие обстоятельства, которые могут изменить этот режим.
Если квартира — совместное имущество супругов, её могут реализовать в деле о банкротстве одного из них. При этом супруг, который не проходит процедуру, сохраняет право на свою часть выручки с учётом общих обязательств перед банком и специальных правил распределения денег от продажи ипотечного жилья.
Квартира куплена до брака небанкротящимся супругом
Если ипотека и право собственности были оформлены супругом на себя до вступления в брак и банкротится другой супруг, эта квартира защищена.
 Максим ВоронцовЮрист по банкротству физических лиц БАНКРОТ? Списано.
Добрачное имущество супруга — его личная собственность, а не совместно нажитое. Кредиторы должника не имеют права претендовать на эту квартиру, она не включается в конкурсную массу и не продаётся.
Квартира куплена до брака самим должником
Если ипотека оформлена до брака на того супруга, который сейчас проходит процедуру банкротства, квартира может попасть в конкурсную массу и уйти с торгов. Сохранить её получится, только если она остаётся единственным жильём и подходит под условия погашения ипотеки третьим лицом или отдельного мирового соглашения. Второй супруг в этом случае не имеет прав на долю от продажи.
Что будет с долей в ипотечной квартире при банкротстве
Сначала нужно выяснить, что именно передано в залог: вся квартира или только доля должника. От этого зависит порядок её реализации.
Если в залоге находится вся квартира, продажа может проходить как реализация единого объекта. Финансовый управляющий не может продать часть ипотечной квартиры на торгах. Она выставляется на аукцион целиком.
После продажи недвижимости залоговый банк получает часть вырученных средств на покрытие долга банкрота. Второй сособственник, который не участвует в процедуре, имеет право на денежную компенсацию за свою долю.
Если реализуется доля должника, применяются специальные правила для продажи доли в общей собственности. Например, до того, как выставить квартиру на открытые торги, финансовый управляющий должен предложить второму собственнику выкупить долю банкрота по рыночной стоимости.
Если у второго собственника есть средства, он может выкупить долю, тем самым полностью переоформив квартиру на себя и сохранив жильё.
Если в ипотечной квартире живут дети
Наличие несовершеннолетних детей, их регистрация (прописка) и даже выделенные им доли в ипотечной квартире не защищают недвижимость от продажи на торгах при банкротстве.
Доли детей не мешают продаже квартиры
Согласно позиции Верховного Суда РФ, заложенную квартиру финансовый управляющий вправе выставить на торги целиком, даже когда в ней выделены «детские» доли, например после использования материнского капитала. Продать долю ребёнка отдельно невозможно.
Защита денег ребёнка после продажи
Права детей учитываются при распределении средств, которые останутся после расчётов с залоговым кредитором. Конкретный порядок зависит от того, какая доля принадлежала ребёнку и на каком основании она возникла.
Органы опеки и попечительства
Суд в обязательном порядке привлекает к делу органы опеки, так как затрагиваются права несовершеннолетнего. Но важно понимать: опека не может запретить продажу заложенной квартиры. Она лишь контролирует, чтобы права ребёнка не были ущемлены при распределении остатка денег, а также оценивает жилищные условия, в которых окажутся дети после выселения.
Выселение несовершеннолетних
После продажи квартиры право собственности переходит к покупателю. Проживающие в ней лица утрачивают право пользования жильём, а вопрос об их выселении решается с учётом обстоятельств конкретного дела и требований закона. Наличие несовершеннолетних детей само по себе не препятствует продаже заложенной квартиры.
5 типовых ситуаций с ипотечной квартирой
При банкротстве многое зависит от конкретной ситуации. В таблице собрали пять распространённых случаев.
| Ситуация | Основной риск | Возможное направление действий |
| Человек вовремя платит ипотеку, но у него есть другие кредиты и займы | Банкротство затрагивает все долги сразу, поэтому аккуратные платежи по ипотеке сами по себе квартиру не защищают | До подачи заявления решить, чем закрыть ипотеку: отдельным мировым соглашением с банком или погашением долга третьим лицом |
| Есть небольшая просрочка по ипотеке, но должник продолжает вносить деньги | Банк уже вправе предъявить требования, но небольшая просрочка сама по себе не означает продажу квартиры | Посчитать, чем закрыть просрочку: для отдельного мирового соглашения её, как правило, потребуется погасить |
| Кредит оформлен на одного супруга, но платежи вносит другой | Кто платит ипотеку, не определяет автоматически право собственности. Если квартиру купили в браке, она может быть совместным имуществом | Проверить по документам, когда куплена квартира, кто собственник, кто заёмщик и созаёмщик — от этого зависит, попадёт ли она в дело |
| Квартира принадлежит супругам по долям | Если в залоге вся квартира, продать могут её целиком, а не только долю должника | Найти в договоре ипотеки, что именно передано в залог: вся квартира или доля |
| Ипотечная квартира не является единственным жильём | Механизмы сохранения единственного ипотечного жилья не действуют, риск продажи максимальный | Заранее посчитать, какую часть долгов закроет продажа, и строить план исходя из того, что квартира, скорее всего, попадёт в конкурсную массу |
Это типовые ситуации, а не готовый прогноз. Чтобы понять, что произойдёт именно с вашей квартирой, нужно проверить документы на жильё, ипотечный договор и состав долгов.
Что проверить до подачи заявления о банкротстве
Перед подачей заявления разберитесь, кому принадлежит квартира и что происходит с ипотекой и остальными долгами. Так вы заранее поймёте, получится ли сохранить жильё и каким способом.
Проверьте:
- собственников квартиры — кто указан в документах и есть ли у супругов или детей доли;
- основание приобретения — когда и как купили жильё, использовали ли при этом кредит;
- наличие залога — находится ли квартира или её доля в ипотеке;
- остаток ипотечного долга — сколько осталось выплатить банку;
- наличие просрочки — есть ли задолженность по текущим платежам;
- размер текущего платежа по ипотеке;
- доход — хватает ли его для дальнейших выплат;
- наличие созаёмщика — кто ещё отвечает перед банком по кредиту;
- другое жильё — есть ли у должника или семьи другая квартира, дом или доля;
- доли супругов — находится ли квартира в совместной собственности или супруги владеют долями;
- доли детей — принадлежит ли детям часть квартиры и есть ли у них другие права на жильё;
- использование материнского капитала при покупке или погашении ипотеки;
- возможность продолжать ипотечные платежи после начала процедуры;
- возможность участия третьего лица, которое сможет полностью погасить ипотечный долг в предусмотренном законом порядке.
Чем раньше собрать эту информацию, тем проще оценить риски для квартиры до начала процедуры.
Ипотечная квартира или списание долгов: что оценить до банкротства
Перед банкротством стоит отдельно оценить ценность квартиры для семьи и финансовую нагрузку по ипотеке. Важно сопоставить не только размер долгов, но и возможность дальше платить за жильё.
| Что оценить | На какой вопрос это помогает ответить |
| Стоимость квартиры | Насколько значим актив, который может быть затронут процедурой, и какую сумму потенциально можно получить от его продажи |
| Остаток ипотечного долга | Насколько велика задолженность перед банком по сравнению со стоимостью жилья |
| Размер остальных долгов | Насколько сильно банкротство может повлиять на общую долговую нагрузку и есть ли смысл рассматривать процедуру с учётом ситуации с квартирой |
| Ежемесячный ипотечный платёж | Какую сумму нужно будет регулярно находить после сохранения квартиры |
| Возможность продолжать платить ипотеку | Реально ли обслуживать ипотеку после начала процедуры и выполнения условий её сохранения |
| Наличие другого жилья | Насколько критична именно эта квартира для проживания семьи и применимы ли специальные правила сохранения единственного ипотечного жилья |
| Семейная ситуация | Кто живёт в квартире, кому она принадлежит, есть ли у супругов и детей права на жильё и как это может повлиять на дальнейшие действия |
Сначала сопоставьте стоимость квартиры и остаток ипотеки. Затем посмотрите, какую долю семейного бюджета занимает ежемесячный платёж и сможете ли вы продолжать его вносить.
После этого нужно учесть остальные долги и семейные обстоятельства. Если квартира является единственным жильём, в ней есть доли супруга или детей либо использовался материнский капитал, эти обстоятельства требуют отдельной проверки.
Вопросы к статье
Рефинансирование не запрещено, но прямо перед банкротством пользы от него мало: долг не уменьшается, а новый кредит и перезалог финансовый управляющий проверит так же, как остальные сделки должника за последние три года. Если сделка ухудшила положение кредиторов, её могут оспорить.
Самостоятельная продажа возможна только с учётом прав банка как залогодержателя. Без его согласия распоряжаться заложенной квартирой обычно нельзя. Кроме того, продажа недвижимости непосредственно перед банкротством может вызвать вопросы у финансового управляющего и суда, поэтому такую сделку нельзя рассматривать как способ просто вывести квартиру из процедуры.
Сам факт дарения не защищает долю от последствий банкротства. Такая сделка, совершённая перед процедурой, может быть проверена и при наличии оснований оспорена. Особенно рискованно безвозмездно передавать имущество родственнику незадолго до подачи заявления о банкротстве.
Большая разница между стоимостью квартиры и остатком ипотечного долга повышает экономический интерес к объекту. Если квартиру реализуют, то после расчётов с ипотечным кредитором и покрытия предусмотренных законом расходов оставшиеся средства распределяются по правилам банкротства. Поэтому высокая стоимость жилья сама по себе не означает, что квартира останется у должника.
Нарушение условий отдельного мирового соглашения может привести к его расторжению и восстановлению требований кредитора в предусмотренном законом порядке. Тогда банк снова сможет использовать права, связанные с ипотекой, в том числе обратить взыскание на квартиру при наличии оснований. Поэтому после сохранения жилья обязательства перед банком продолжают действовать.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
- — статьи 213.10, 213.10-1, 213.26: сохранение ипотечного жилья, мировое соглашение и реализация имущества должника.
- — изменения, позволяющие сохранить единственное ипотечное жильё при банкротстве.
- — исполнительский иммунитет единственного жилья и исключение для ипотечной недвижимости.
- — права залогодержателя и основания обращения взыскания на ипотечную квартиру.
- — совместное и личное имущество супругов, раздел имущества и определение долей.
- — общая собственность, доли собственников и обязательства по кредитам.
- — использование материнского капитала и оформление жилья в собственность членов семьи.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно