
БЕСПЛАТНАЯ КОНСУЛЬТАЦИЯ
Долги растут. Что делать дальше?
Не хватает на платежи, звонят взыскатели, тревожно за имущество? Обсудите ситуацию с юристом и поймите, с чего начать.

Специализируется на списании задолженности и правовых последствиях банкротства граждан. Эксперт по вопросам долговых обязательств, ограничений после банкротства и защиты интересов должников.
Реклама называет очень разные цифры: «банкротство от 5 000 рублей в месяц», «под ключ за 100 000 рублей», «всего 25 000 рублей» — и человеку сложно понять, какая сумма настоящая. В этой статье мы разберём, из каких трат складывается стоимость судебного банкротства и сколько денег нужно готовить на самом деле.
Мы отделим обязательные платежи, которые требует закон, от расходов, которые возникают не в каждом деле, и от услуг юристов — это три разные категории, и путать их нельзя. А чтобы цифры стали наглядными, покажем расчёты для трёх типовых ситуаций: от простого дела без имущества до дела с торгами.
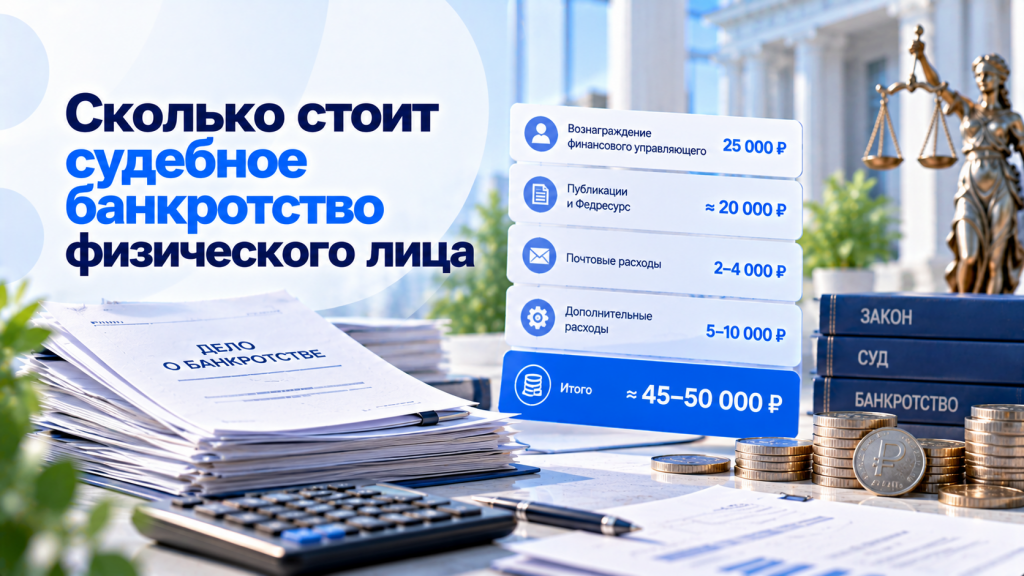
Единой цены у судебного банкротства нет, но обязательный минимум можно посчитать заранее. Основа — депозит 25 000 рублей на вознаграждение финансового управляющего, к нему добавляются публикации и почтовые расходы. Госпошлину человек не платит, если сам подаёт заявление о собственном банкротстве.
Тарифы мы проверили в сентябре 2026 года. Для стандартного дела с одной процедурой обязательные траты обычно укладываются в 40 000-50 000 рублей. Это не фиксированная цена всего банкротства, которую установил закон, — итоговая сумма может вырасти. Точный расчёт зависит от обстоятельств: сколько процедур введёт суд, есть ли у должника имущество, сколько у него кредиторов.
Расходы делятся на три категории. Одни платежи требует закон, другие зависят от хода дела, третьи — вопрос вашего личного выбора.
Это платежи, без которых суд не проведёт процедуру: депозит на вознаграждение управляющего, публикации, почтовая переписка. Их установил , отказаться от них нельзя. Размер таких трат примерно одинаков во всех стандартных делах, поэтому их легко заложить в бюджет заранее.
Эта категория зависит от конкретного дела: оценка имущества, торги, экспертизы, хранение вещей до продажи. У должника без имущества таких трат может не быть вообще. Предсказать их сложнее, но возможно — достаточно честно посмотреть на состав своего имущества и сделки за последние годы.
Юридическое сопровождение — отдельная коммерческая услуга, закон её не требует. Именно она составляет большую часть тех самых цен «под ключ» из рекламы. Стоимость каждая компания устанавливает сама, поэтому разброс на рынке большой.
Если гражданин сам обращается в суд с заявлением о собственном банкротстве, госпошлину он не платит. Это правило действует с сентября 2024 года. До этого пошлина составляла 300 рублей, так что если вы встречаете такую цифру в статьях, перед вами устаревший материал.
Откуда тогда в интернете сумма 10 000 рублей? Столько по Налоговому кодексу платит кредитор-физлицо, когда подаёт заявление о банкротстве своего должника. К человеку, который банкротит себя сам, эти суммы отношения не имеют.
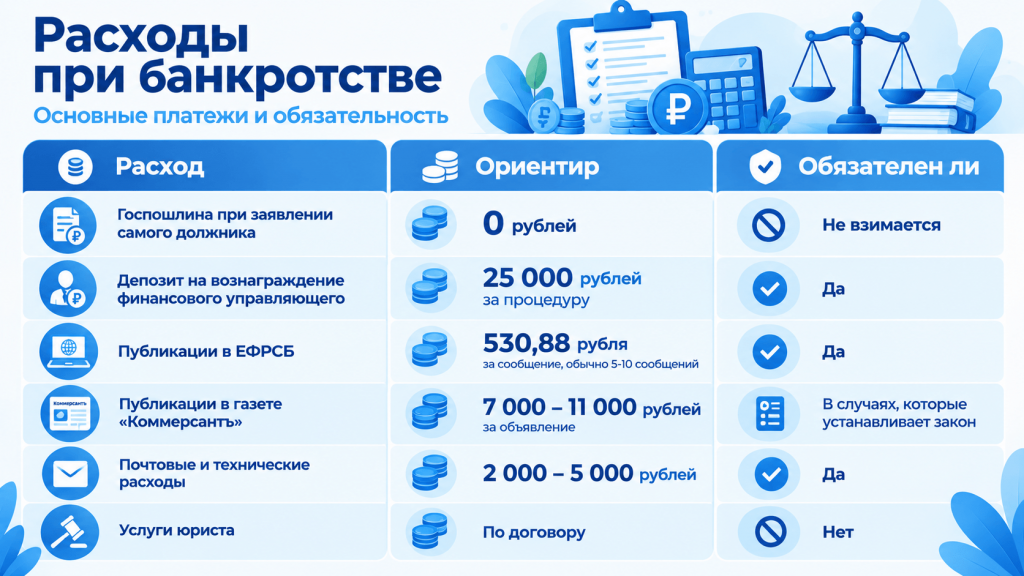
Финансовый управляющий — это специалист, которого суд назначает для контроля процедуры банкротства. Он проверяет имущество и сделки должника, ведёт реестр кредиторов, организует продажу имущества, если она нужна. Без него судебное банкротство невозможно — так требует . Фиксированное вознаграждение управляющего составляет 25 000 рублей, размер устанавливает того же закона.
25 000 рублей платят за одну процедуру, а не за всё дело. В банкротстве гражданина их может быть две. Первая — реструктуризация долгов, когда суд утверждает новый график выплат. Вторая — реализация имущества, когда управляющий продаёт имущество должника, а суд списывает остаток долгов. Если суд вводит обе процедуры по очереди, депозит вносят дважды.
Пример: суд сразу ввёл реализацию имущества — должник внёс на депозит 25 000 рублей, и на этом фиксированная часть закончилась. Другой вариант: сначала суд утвердил реструктуризацию, должник не справился с графиком, и тогда суд ввёл реализацию. Получается 25 000 + 25 000 = 50 000 рублей только фиксированного вознаграждения.
 Эксперт статьиЛилит АрутюнянЮрист по банкротству физических лиц Банкрот-Информ
«Деньги вносят на депозит арбитражного суда, а не управляющему лично — он получит их после завершения процедуры. С 9 января 2026 года действует новый порядок оплаты, его ввёл закон № 544-ФЗ. Должник вносит депозит после того, как суд принял заявление, и до заседания, на котором проверяют его обоснованность. Раньше платить приходилось до подачи документов. Изменение сделало старт удобнее: сначала вы убеждаетесь, что суд принял заявление, и только потом переводите деньги.».
Может. Кроме фиксированной части закон предусматривает для управляющего процентное вознаграждение — и об этой сумме люди чаще всего узнают уже в ходе дела.
По управляющий дополнительно получает 7%. При реструктуризации — 7% от требований кредиторов, которые должник погасил по плану. При реализации — 7% от выручки с продажи имущества и некоторых других поступлений в конкурсную массу.
Это не значит, что все должники обязаны платить дополнительные 7%. Деньги удерживают из конкурсной массы — так называют все средства и имущество должника, которые идут на расчёты с кредиторами. Если у должника нет имущества для продажи и других поступлений, с которых по закону рассчитывается процентное вознаграждение, 7% управляющему не начисляются.
Пример: управляющий продал автомобиль должника за 500 000 рублей. Процентное вознаграждение — до 35 000 рублей — он получит из этой выручки по закону.
Сведения о ходе банкротства по закону раскрывают публично — так кредиторы и другие участники дела узнают о важных событиях. За публикации тоже платит должник.
(Федресурс), — это единый федеральный реестр сведений о банкротстве, открытая база всех банкротных дел в стране. Управляющий размещает там сообщение о каждом значимом событии: введении процедуры, собрании кредиторов, торгах, завершении дела. Требование о публикациях закрепляет .
По тарифу на сентябрь 2026 года одно сообщение для физлица стоит 560,55 рубля с НДС, расценки индексируют раз в год. В стандартном деле выходит 5-10 сообщений, то есть примерно 2 500-5 000 рублей. Когда кредиторов много или управляющий проводит торги, объявлений становится больше — растут и траты.
«Коммерсантъ» — официальное печатное издание для ключевых сведений о банкротстве. Там размещают не всё подряд, а самые важные объявления, которые определил закон. Прежде всего о введении реструктуризации и о признании гражданина банкротом с началом реализации имущества.
Цена зависит от размера объявления, потому что издание считает стоимость за печатную площадь. С 8 мая 2026 года тариф составляет 367,33 рубля за квадратный сантиметр. Стандартное объявление занимает 20-30 квадратных сантиметров, итого примерно 7 000-11 000 рублей.
Управляющий ведёт официальную переписку по делу: уведомляет кредиторов, направляет запросы в банки и госорганы, получает выписки и справки. Каждое заказное письмо стоит денег, и оплачивает их должник. К этой же категории относятся банковские и технические траты, если они возникают по ходу процедуры.
Ориентир для стандартного дела — 2 000-5 000 рублей. Работает простое правило: чем больше кредиторов и процессуальных действий, тем выше сумма. Человеку с двумя кредиторами переписка обойдётся дешевле, чем должнику с десятью банками и МФО.
Траты из этого раздела появляются не в каждом деле. Их объединяет одно: они связаны с имуществом и спорами. Если у человека нет собственности для продажи и сомнительных сделок за последние годы, большинства этих статей расходов в его деле просто не будет.
Оценщик нужен, когда в конкурсную массу попало имущество и его стоимость нужно определить для торгов. Отдельный специалист требуется не всегда — часто управляющий оценивает вещи сам, без привлечения сторонних экспертов.
Если имущество продают, могут добавиться траты на электронную торговую площадку — сервис, где проходят торги, — и на их организацию. В делах без имущества этот пункт отсутствует.
Редкий, но возможный расход. Например, автомобиль нужно где-то держать до продажи, а мебель или технику — перевезти на склад.
Экспертиза появляется при спорах: стороны не согласны с реальной стоимостью имущества или сомневаются в подлинности документов. В простом деле без конфликтов её не назначают.
Финансовый управляющий проверяет сделки должника за последние три года — это стандартная часть любой процедуры. Если вы продавали машину или дарили родственнику дачу, сама по себе такая сделка не добавляет к банкротству ни рубля. Расходы вырастут, только если управляющий или кредиторы решат оспорить сделку через суд. Тогда появятся дополнительные публикации, переписка и юридическая работа, а дело затянется.
Управляющий вправе привлекать специалистов — бухгалтера, оценщика, юриста. В простых делах граждан это редкость, поэтому заранее закладывать такие траты в бюджет обычно не нужно.
Разберём три типовых сценария с цифрами. Все расчёты ниже — примеры по тарифам на сентябрь 2026 года, а не реальные судебные дела.
У должника нет собственности для продажи, и суд сразу ввёл реализацию имущества. Депозит на вознаграждение управляющего — 25 000 рублей. Публикации в ЕФРСБ — около 3 000 рублей, объявление в «Коммерсанте» — около 9 000 рублей, почтовая переписка — около 3 000 рублей. Итого примерно 40 000 рублей обязательных трат за всё дело.
Суд ввёл реструктуризацию, должник не выполнил план, и началась вторая процедура реализации имущества. Депозит вносят дважды — 50 000 рублей. Публикаций больше, потому что каждую процедуру анонсируют и в ЕФРСБ, и в «Коммерсанте». Почтовые траты тоже растут — дело идёт дольше. Ориентировочный итог — 75 000-85 000 рублей.
Для самого должника цена почти не меняется: он платит те же депозит, публикации и почту, что и в первом сценарии, плюс несколько тысяч рублей за дополнительные объявления о торгах. Все остальные суммы удерживают не с должника, а из выручки от продажи машины: оценку, услуги электронной площадки и процентное вознаграждение управляющего. Поэтому кредиторам достанется не вся стоимость автомобиля, а остаток после удержаний.
Сведём сценарии в таблицу. Помните, что перед вами ориентиры, а не гарантированные суммы: конкретное дело может отклониться в обе стороны. Услуги юриста в эти расчёты не входят — о них поговорим отдельно.
| Сценарий | Депозит | Публикации и почта | Особые расходы | Ориентир итога |
| Одна процедура, без имущества | 25 000 рублей | ~15 000 рублей | Нет | ~40 000 рублей |
| Реструктуризация + реализация | 50 000 рублей | ~25 000-35 000 рублей | Нет | 75 000-85 000 рублей |
| Одна процедура, есть имущество и торги | 25 000 рублей | ~15 000-20 000 рублей | Оценка, площадка | От 45 000 рублей |
Закон не обязывает нанимать юриста. Гражданин вправе сам подготовить заявление, собрать документы и подать их в арбитражный суд. Самостоятельность избавляет от самой крупной статьи расходов — юридического сопровождения. Но здесь важно не путать понятия: самостоятельное банкротство не равно бесплатному.
Обязательные платежи никуда не исчезают. Финансовый управляющий участвует в каждом судебном деле — это требование закона, а не опция. Публикации и почтовая переписка тоже остаются.
Самостоятельная подача требует времени и внимания: нужно правильно составить заявление, собрать справки, общаться с судом и управляющим. Ошибки в документах затягивают процесс, суд может оставить заявление без движения. Списание долгов от этого не становится невозможным — просто путь получается дольше и требует больше сил.
Юридическое сопровождение — это подготовка документов и заявления, общение с судом и управляющим, работа с возражениями кредиторов, ведение дела до полного завершения. Это коммерческая услуга, и её цену каждая компания определяет сама.
Единого прайса по стране нет: суммы зависят от региона, сложности дела и набора услуг в договоре. Важно понимать главное — цифры в рекламе юридических фирм показывают цену их работы, а не судебные расходы, которые мы разобрали выше.
Для ориентира: в Москве полное сопровождение банкротства «под ключ» стоит в среднем 100 000-180 000 рублей, в регионах — обычно 90 000-150 000 рублей. Однако расценки быстро меняются, и любые цифры устаревают за несколько месяцев. Поэтому важнее не запоминать суммы, а разобраться, из чего складывается цена в договоре и чем полная стоимость отличается от ежемесячного платежа.
Компании часто привлекают клиентов заголовками в духе «банкротство от 5 000 рублей в месяц». В них указана не стоимость всей процедуры, а размер ежемесячного платежа по рассрочке. Полная цена зависит от срока договора и состава услуг, поэтому у двух компаний с одинаковым взносом итоговые суммы могут различаться в разы.
Отсюда главное правило: сравнивать фирмы нужно не по ежемесячному взносу, а по полной стоимости до завершения дела. Чтобы узнать её, перед подписанием договора задайте компании прямые вопросы:
Если менеджер уходит от ответов или обещает уточнить «потом», это повод насторожиться.
Сумма долга сама по себе цену процедуры не определяет. Должник с долгом 2 000 000 рублей без имущества может потратить на банкротство меньше, чем человек с долгом 500 000 рублей и автомобилем. На цену влияет сложность дела, а складывается она из конкретных факторов:
Хорошая новость в том, что большинство факторов известны заранее. Состав имущества, число кредиторов, сделки за последние годы — всё это вы знаете ещё до подачи заявления. А значит, ориентировочную стоимость своего дела можно приблизительно определить на старте.
Предварительный расчёт с учётом вашей ситуации можно получить в калькуляторе БанкротствоИнфо: сервис оценивает ориентировочную стоимость, сложность дела и риски.
Сэкономить на банкротстве можно, но только законными способами. Попытки схитрить — например, спрятать имущество или переписать его на родственников — могут привести к серьёзным последствиям, включая отказ в освобождении от долгов.
Законные способы выглядят так:
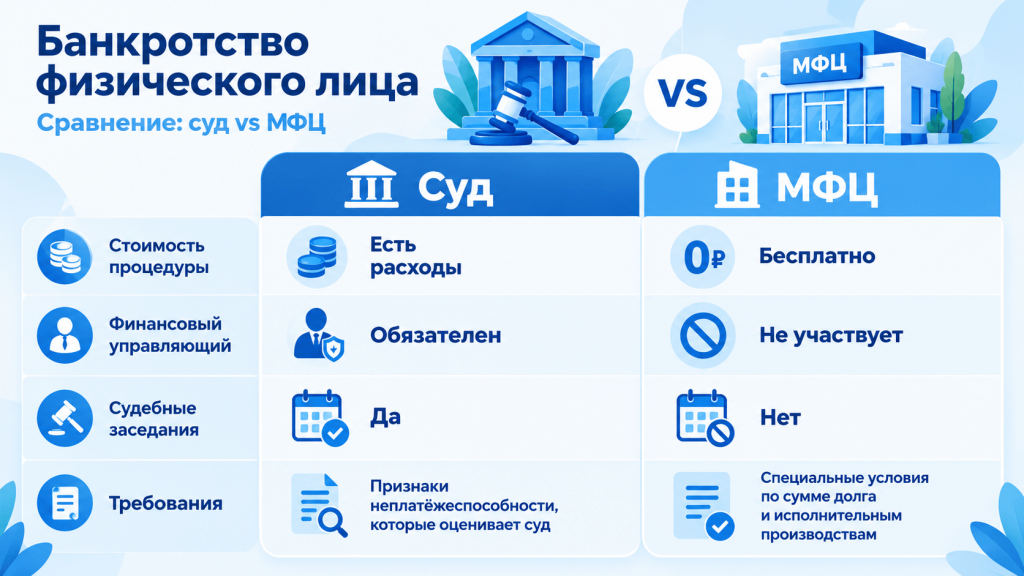
Последний пункт — самый радикальный способ экономии, потому что внесудебная процедура полностью бесплатна. Правда, доступна она не всем: закон устанавливает специальные условия. Коротко сравним два пути.
Судебная и внесудебная процедуры решают одну задачу — списать неподъёмные долги, но устроены они по-разному. Разница видна уже на уровне базовых требований и затрат.
Если ваша задолженность находится в диапазоне 25 000-1 000 000 рублей, имеет смысл сначала проверить, подходите ли вы под условия внесудебной процедуры. Проверить своё соответствие требованиям МФЦ можно в нашем сервисе.
Нет. Депозит вносят после того, как суд принял заявление, а публикации и почтовые расходы оплачивают по ходу дела. Копить все деньги к дате подачи документов не обязательно, но понимать общий бюджет стоит заранее.
Да. Закон не требует, чтобы деньги на депозит или публикации вносил лично должник. Оплатить может супруг, родственник или другой человек — главное — правильно указать назначение платежа и номер дела.
Да. Если дело не дошло до процедуры, деньги с депозита арбитражного суда возвращают по заявлению. Неизрасходованный остаток после завершения дела тоже подлежит возврату.
Нет. Вознаграждение фиксированное — 25 000 рублей за процедуру, без помесячных платежей. Даже если дело затянулось на год, доплачивать за каждый месяц не нужно.
Нет. Процент считают от выручки с продажи имущества или от погашенных требований кредиторов.
Да. Если фактические расходы превышают внесённую сумму, управляющий вправе попросить должника внести средства дополнительно. Такое случается в делах с торгами и большим числом публикаций.
Суд может прекратить дело. Тогда долги останутся с должником, а уже потраченные в ходе процедуры деньги не вернутся. Поэтому бюджет лучше оценить до подачи заявления, а не по ходу банкротного процесса.
Опосредованно — да. Чем больше кредиторов, тем больше уведомлений, запросов и писем, а иногда и публикаций. Само по себе число кредиторов не меняет размер депозита, но увеличивает сопутствующие траты.
Зависит от условий договора. Одни компании фиксируют полную стоимость, другие оставляют себе право на доплаты — за вторую процедуру, продление, споры. Поэтому полный расчёт стоит получить письменно до подписания.
Если автомобиль подлежит реализации, его продают на торгах: могут появиться расходы на оценку и электронную площадку, а управляющий получает 7% из выручки.
Как правило, нет. Единственное жильё без ипотеки защищено от продажи, поэтому оценивать его для торгов не требуется. Исключения возможны в редких спорных ситуациях, например при явно избыточной площади.
Специализируется на списании задолженности и правовых последствиях банкротства граждан. Эксперт по вопросам долговых обязательств, ограничений после банкротства и защиты интересов должников.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно