

Какие долги списываются при банкротстве
Банкротство позволяет списать большинство долгов, но не все обязательства прекращаются автоматически. Разбираем, какие долги можно списать через суд и МФЦ, что останется после процедуры и какие нюансы важно проверить заранее.
Банкротство не списывает все долги одной строкой: для каждого обязательства имеют значение его основание, дата возникновения и обстоятельства, в которых оно появилось.
Какие долги обычно списываются
Общее правило такое: при добросовестном прохождении процедуры могут быть списаны денежные долги, возникшие до её начала. В первую очередь это обычные обязательства перед банками, МФО, коммунальными организациями, налоговой и другими кредиторами.
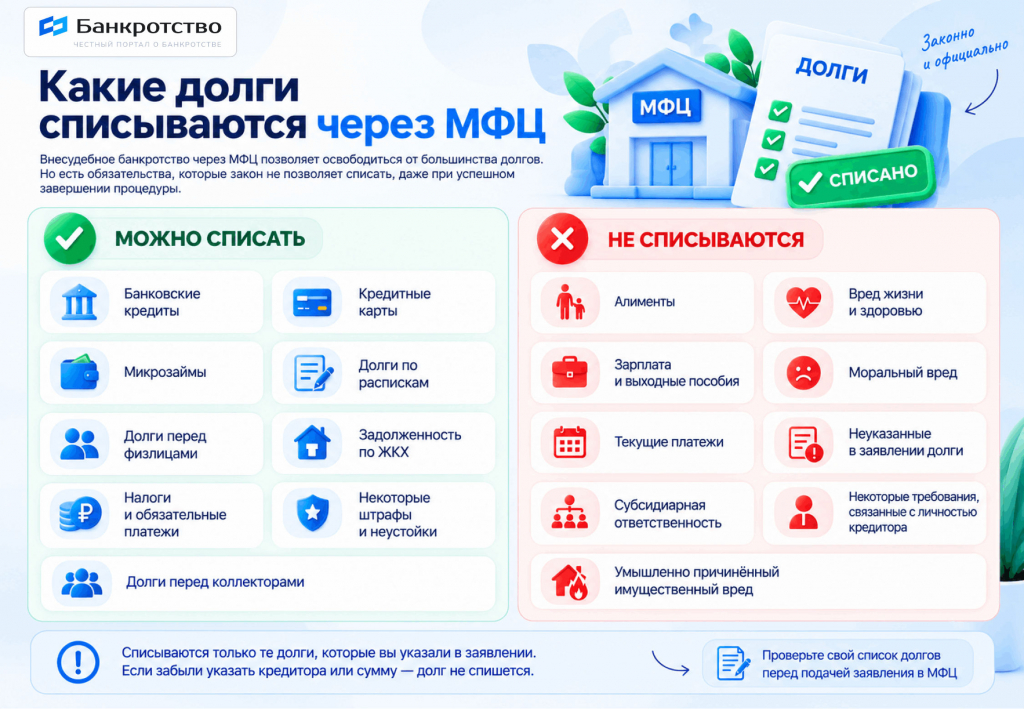
Кредиты, кредитные карты и микрозаймы
Потребительские кредиты, задолженность по кредитным картам, овердрафт, рассрочка в магазине и микрозаймы обычно относятся к требованиям, от которых гражданин может быть освобождён. В сумму долга могут входить основной долг, проценты, пени и неустойка, если они начислены правомерно.
Если право требования продали коллекторам, природа долга не меняется. Но нужно установить, кто является кредитором на дату обращения: банк, МФО или коллекторская организация. Это особенно важно для заявления в МФЦ, где название кредитора и сумма влияют на объём списания.
Долги по распискам и договорам
Деньги, взятые у родственника, знакомого или другого физического лица по расписке, также могут быть списаны. То же относится к долгам по договору аренды, связи и другим обычным денежным обязательствам, если они возникли до начала процедуры.
Но наличие расписки или судебного решения не делает долг автоматически списываемым. Например, требование о возмещении вреда, причинённого имуществу умышленно или по грубой неосторожности, закон относит к исключениям. Здесь нужно смотреть не только на название документа, но и на основание, по которому возникла задолженность.
Долги по ЖКХ
Задолженность за квартиру, содержание жилья, свет, воду, газ, отопление и взносы на капитальный ремонт обычно можно списать. Важно разделить старый долг и новые начисления. Квитанции, которые появятся уже во время процедуры, относятся к текущим платежам и после банкротства не исчезнут.
Перед подачей документов стоит выяснить, кому именно вы должны: управляющей компании, ТСЖ, фонду капитального ремонта или ресурсоснабжающей организации. По одному адресу может быть несколько кредиторов, и у каждого — своя сумма.
Налоги, пени и штрафы
Недоимка по имущественному, земельному и другим налогам, а также начисленные до процедуры пени и штрафы в общем случае могут войти в банкротство. К обычным денежным обязательствам также могут относиться штрафы ГИБДД, административные штрафы и договорные неустойки.
Однако важно проверить основание конкретного требования. Уголовный штраф, требования о возмещении вреда и другие обязательства из перечня исключений не списываются только потому, что в документе есть слово «штраф» или «долг».
Ипотека и залоговые долги
С ипотекой нельзя давать общий ответ без документов. В судебном банкротстве судьба залоговой квартиры и остатка долга зависит от процедуры, позиции банка, статуса жилья и возможных соглашений. Внесудебное банкротство через МФЦ не решает вопроса реализации залогового имущества, поэтому наличие действующей ипотеки требует отдельной проверки условий и рисков.
Не стоит исходить из формулы «ипотеку точно спишут» или «с ипотекой банкротство невозможно». В этой ситуации значение имеют договор, исполнительные производства, стоимость жилья, просрочка и выбранный способ банкротства.
Какие долги не списываются
Закон защищает требования, связанные с содержанием детей, компенсацией личного вреда и трудовыми правами. Такие обязательства сохраняются и после судебного, и после внесудебного банкротства.
Алименты
Текущие алименты и задолженность по ним не списываются. Их нужно учитывать при оценке долговой ситуации, но банкротство не освобождает от обязанности содержать ребёнка или другого получателя алиментов.
Вред жизни и здоровью, моральный вред
Не прекращаются требования о возмещении вреда, причинённого жизни или здоровью, а также компенсация морального вреда. Например, если суд обязал выплатить компенсацию пострадавшему в ДТП или потерпевшему по другому делу, такая обязанность сохраняется.
Зарплата и выходное пособие
Если гражданин был работодателем, долги по заработной плате и выходному пособию перед работниками не списываются. Это не самая частая ситуация при банкротстве физлица, но для ИП и бывших предпринимателей она особенно значима.
Текущие платежи
Текущими называют обязательства, которые возникают уже после начала процедуры. Это могут быть новые коммунальные начисления, налоги за следующий период, аренда, связь или новый заём. Они не входят в старую задолженность и не списываются по её итогам.
Отдельный риск — брать новый кредит во время процедуры. Он не только останется к оплате, но и может вызвать вопросы о добросовестности поведения.
Когда суд может не освободить от долгов
Судебное банкротство не сводится к проверке списка кредиторов. Суд оценивает и поведение должника: предоставлял ли он документы, скрывал ли имущество, сообщал ли правдивые сведения о доходах и сделках. Если будет доказано мошенничество, злостное уклонение от погашения долга при наличии возможности платить, предоставление заведомо ложных сведений или сокрытие имущества, суд может не применить освобождение от обязательств.
Это не означает, что любая ошибка в анкете или продажа имущества автоматически лишает человека права на списание долгов. Важны конкретные обстоятельства, доказательства и связь действий с правами кредиторов. Но скрывать неудобные факты в надежде, что их не заметят, — плохая стратегия.
Чем отличается списание долгов через суд и МФЦ
При судебном банкротстве гражданин раскрывает суду и финансовому управляющему сведения о кредиторах, имуществе, доходах и сделках. Управляющий проверяет обстоятельства дела, а решение об освобождении от долгов принимает суд.
Через МФЦ процедура длится шесть месяцев и доступна только при соблюдении специальных условий. После её завершения списываются требования кредиторов, которых гражданин указал в заявлении, и в пределах указанных сумм. Если долг не включён в список или сумма занижена, остаток может сохраниться.
Поэтому состав долгов и право на процедуру — разные вопросы. Наличие кредита или микрозайма ещё не означает, что человеку подходит МФЦ. Условия внесудебного банкротства связаны в том числе с исполнительными производствами и общим размером обязательств.
Например, у Ольги есть кредит на 280 000 ₽, два микрозайма на 55 000 ₽ и долг за коммунальные услуги 18 000 ₽. Если она проходит судебное банкротство и все эти обязательства возникли до начала процедуры, они обычно входят в дело. Но алименты в 15 000 ₽ и начисления за коммунальные услуги, появившиеся после начала процедуры, сохранятся. При обращении в МФЦ Ольге важно указать каждого кредитора и суммы без занижения: иначе часть задолженности может остаться.
Что будет с поручителем и созаёмщиком
Банкротство одного человека не освобождает другого должника по тому же обязательству. Если по кредиту есть поручитель или созаёмщик, кредитор может требовать исполнение с него в пределах договора. После выплаты долга у поручителя могут возникнуть требования к основному заёмщику — их тоже нужно оценивать с учётом процедуры и даты возникновения.
Что проверить до подачи заявления
Сначала составьте полный список долгов. Укажите банки, МФО, взыскателей по распискам, коммунальные организации, ФНС, приставов и других известных кредиторов. Затем сверяйте суммы с договорами, справками, квитанциями, судебными актами и сведениями ФССП.
Отдельно отметьте долги, которые могут относиться к исключениям: алименты, вред здоровью, моральный вред, зарплата работникам и текущие платежи. Если был поручитель, созаёмщик, ипотека, совместное имущество или недавние сделки, их тоже нельзя оставлять за рамками оценки.
Для предварительной проверки можно пройти тест на банкротство. Он помогает собрать исходные данные, но не заменяет разбор документов: статус долга и последствия процедуры иногда зависят от одной формулировки в судебном акте или договоре.
Вопросы к статье
Да, переход долга к коллекторам сам по себе не мешает списанию. Главное — правильно определить актуального кредитора и указать его данные, особенно при обращении в МФЦ.
Исполнительский сбор может рассматриваться вместе с основной задолженностью, но его статус и сумма требуют проверки по конкретному исполнительному производству. После 9 января 2026 года размер сбора составляет 12% от суммы взыскания или стоимости имущества, но не менее 2 000 рублей с гражданина.
Да. В заявлении нужно перечислить известных кредиторов и обязательства, даже если конкретное требование относится к исключениям. Это не превращает алименты или вред здоровью в списываемый долг, но помогает корректно отразить общую картину.
Проверьте, возник ли долг до процедуры, был ли он включён в заявление или материалы дела и не относится ли к исключениям. Если требование должно быть списано, направьте кредитору сведения о завершении процедуры. При продолжении взыскания и спорной квалификации долга имеет смысл показать документы юристу.
Недоимка, пени и большинство административных штрафов, возникших до начала процедуры, в общем случае могут быть списаны. Но уголовный штраф и требования из перечня исключений сохраняются, поэтому основание каждого платежа лучше проверить по документам.
В судебном банкротстве отсутствие судебного решения само по себе не исключает долг: кредитор может заявить требование в деле. Для МФЦ важен не только сам долг, но и соблюдение специальных условий внесудебной процедуры, связанных в том числе с исполнительными производствами.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно