

БЕСПЛАТНАЯ КОНСУЛЬТАЦИЯ
Долги растут. Что делать дальше?
Не хватает на платежи, звонят взыскатели, тревожно за имущество? Обсудите ситуацию с юристом и поймите, с чего начать.

Специализируется на банкротстве физических лиц, списании долгов и сохранении имущества. Эксперт по вопросам взаимодействия с кредиторами, финансовыми управляющими и оценки рисков процедуры.
Один из супругов решил списать долги через банкротство, а квартира, машина и накопления у семьи общие. Как процедура отразится на втором супруге: заберут ли его имущество, придётся ли платить по чужим кредитам, сможет ли он пользоваться своими картами? В статье разберём, чем банкротство одного из супругов в браке грозит второму супругу: что будет с общим имуществом, долгами, зарплатой, счетами и кредитной историей.
Второй супруг не становится банкротом автоматически. Суд вводит процедуру в отношении конкретного человека: рассматривает его долги, его имущество и его обязательства. Ограничения, которые закон устанавливает для должника, не переходят на мужа или жену из-за самого факта брака.
При этом «не автоматически» не означает «никогда». Как банкротство супруга влияет на другого супруга, определяют два обстоятельства. Первое — совместно нажитое имущество: его могут продать для расчётов с кредиторами. Второе — общие обязательства: по ним отвечают оба. Короткие ответы на главные вопросы — в таблице.
| Вопрос | Краткий ответ |
|---|---|
| Второй супруг тоже станет банкротом? | Нет. Процедура касается только того, кто подал заявление |
| Придётся платить по кредитам банкрота? | Только по общим обязательствам — например, если второй супруг созаёмщик или поручитель |
| Могут продать общее имущество? | Да. Совместную собственность могут реализовать, а второму супругу выплатить часть выручки |
| Заблокируют личные счета и карты? | Нет. Ограничения действуют по счетам самого должника |
| Можно работать и получать зарплату? | Да. Доходы второго супруга никто не ограничивает |
| Испортится ли кредитная история второго супруга? | Нет. Сам факт банкротства мужа или жены в неё не попадает |
| Можно взять новый кредит? | Да, запрета нет. Решение остаётся за банком |
Таблица даёт ориентир, а не готовый ответ для каждой семьи. Итог зависит от того, какое имущество нажито в браке, кто и на какие цели брал кредиты, есть ли созаёмщики и поручители. Дальше разберём эти вопросы по порядку.
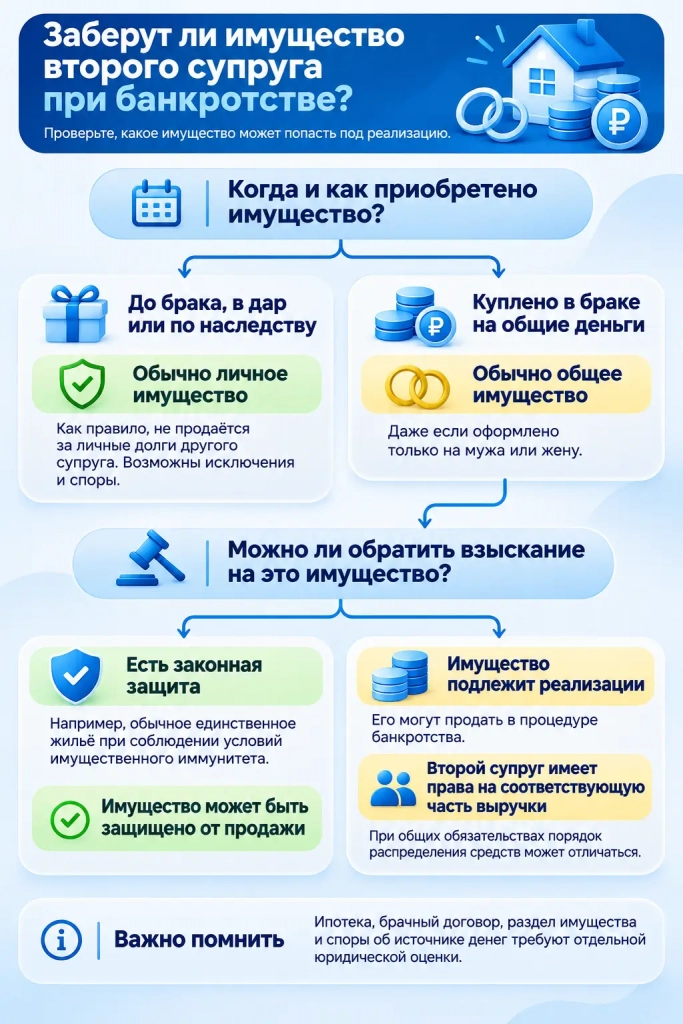
Личное имущество жены остаётся при ней. Квартира, которую она купила до свадьбы, дача в подарок от родителей, деньги из наследства — всё это в процедуру мужа не попадает. Жена продолжает работать, получать зарплату и распоряжаться своими картами. Кредиты, которые она оформила на себя и тратила сама, остаются её личными обязательствами.
Вопросы возникают вокруг того, что нажито в браке. Автомобиль, квартира или вклад, которые супруги приобрели за годы семейной жизни, считаются совместной собственностью — независимо от того, на кого оформлены документы. Такое имущество финансовый управляющий учитывает в деле о банкротстве. Второй риск — общие долги: если жена выступает созаёмщиком или поручителем по кредиту мужа, обязательства перед банком останутся с ней.
Пример: Сергей взял потребительский кредит, потратил его на своё увлечение и в итоге подал на банкротство. Его жена Ольга по этому кредиту не отвечает: договор оформлен на мужа, деньги на семью не шли. Но автомобиль супруги купили в браке, поэтому управляющий включил машину в конкурсную массу. Её продали с торгов, половину выручки выплатили Ольге, остальное направили кредиторам.
Правила не зависят от того, кто из супругов проходит процедуру. Закон одинаково защищает личное имущество каждого из них и по общим для всех правилам разрешает реализовать совместно нажитое. Поэтому муж банкрота находится в том же положении, что и жена: значение имеет не пол, а правовой режим имущества и обязательств.
Муж сохраняет работу, доходы и доступ к своим счетам, вправе обращаться за новыми кредитами. Сложности появляются там, где у супругов общие обязательства или совместное имущество, — эти ситуации разбираются по правилам из следующих разделов.
Пример: Марина не справилась с платежами по микрозаймам и подала на банкротство. Личные займы касаются только её. Но по автокредиту семьи созаёмщиком выступает муж Андрей, поэтому его обязательство никуда не исчезает: пока идёт процедура жены, банк вправе требовать платежи с Андрея.
Если в вашей семье обсуждается списание долгов, начните с предварительной оценки. Бесплатный тест за несколько минут покажет, подходит ли вам судебное банкротство и чего ждать от процедуры.
В имущественных вопросах действует главный принцип банкротства в браке: важно не то, на кого оформлено имущество, а то, когда и на какие средства его приобрели. Поэтому сначала нужно развести два понятия — личную собственность каждого супруга и совместное имущество семьи.
К личной собственности относит то, что супруг приобрёл до брака, получил в дар или по наследству. Если банкротится муж, личные активы жены в конкурсную массу не входят — и наоборот. Защита работает при одном условии: происхождение имущества подтверждено документами. Понадобятся договор дарения, свидетельство о праве на наследство, выписки со счетов или документы о покупке с датой до свадьбы.
Сама по себе запись в ЕГРН или ПТС имущество личным не делает. Если квартиру купили в браке на общие доходы и оформили на жену, она всё равно считается совместной собственностью. Возможен и спор о статусе: кредиторы вправе доказывать, что актив приобрели на общие деньги, а значит, у должника есть в нём доля.
Так это работает и в судебной практике. В Арбитражного суда Санкт-Петербурга и Ленинградской области финансовый управляющий проверил имущество второго супруга, в том числе жильё и автомобиль Ford Focus, которые тот приобрёл до брака. Совместно нажитого имущества для реализации не нашлось, процедуру завершили, а должника освободили от обязательств с исключениями по закону.
По совместной собственностью считается почти всё, что появилось у семьи в браке: недвижимость, транспорт, вклады, доли в бизнесе, доходы каждого из супругов. Не имеет значения, кто больше зарабатывал и чьё имя стоит в документах.
С таким имуществом в банкротстве поступают по правилам . Финансовый управляющий продаёт общее имущество целиком, а второму супругу выплачивает часть выручки — по общему правилу половину. Если же долг признан общим, рассчитывать на половину нельзя: из доли второго супруга сначала погашаются общие обязательства. Такой порядок закрепило .
| Имущество | Чьё по закону | Что будет при банкротстве супруга |
|---|---|---|
| Куплено до брака | Личное имущество того, кто купил | Защищено, если банкротится другой супруг |
| Получено в дар или по наследству | Личное имущество получателя | Защищено, пока есть документы о дарении или наследстве |
| Куплено в браке на общие доходы | Совместная собственность, даже если оформлено на одного | Может быть продано; второму супругу выплатят часть выручки |
| Куплено в браке на личные деньги одного супруга | Личное, если доказано происхождение средств | Возможен спор о правовом режиме |
Пограничные ситуации встречаются часто: личные деньги смешали с общими, добрачную квартиру продали и купили новую, в дом из наследства вложили общие средства на капитальный ремонт ( позволяет признать такое имущество совместным). Эти споры решает суд по документам и обстоятельствам покупки.
Если общая квартира — единственное пригодное для жизни жильё семьи, действует имущественный иммунитет : продать её в банкротстве по общему правилу нельзя. У защиты есть границы. Суд проверит, нет ли у должника другой недвижимости и не выглядит ли жильё явно избыточным по площади и стоимости.
Ипотечная квартира — отдельный случай: она в залоге у банка, и на залог иммунитет единственного жилья не распространяется. Это не означает, что квартиру обязательно продадут. Закон позволяет сохранить ипотечное жильё — например, через отдельное мировое соглашение с банком, когда платежи по ипотеке продолжает вносить сам должник или третье лицо. Итог зависит от позиции банка, состояния платежей и прав созаёмщиков, поэтому ипотечную ситуацию стоит оценить до подачи заявления.
Ошибка второго супруга — оценивать риски по тому, на кого записано имущество. Для суда важнее документы о покупке: дата, источник денег, режим собственности. Квартира на имя жены, но за общие деньги — совместная собственность, и доля мужа в ней отвечает по его долгам. А подтверждённое наследство или подарок не тронут, даже если ими пользуется вся семья.
Многие думают, что банкротство супругов — общая история на двоих. Закон смотрит иначе: долги, как и имущество, он делит на личные и общие. От этой границы зависит, предъявят ли кредиторы требования ко второму супругу и за счёт чего будут погашаться обязательства.
Кредит не становится общим только потому, что его взяли в браке. По по личным обязательствам отвечает сам должник — его имуществом и его долей в общем имуществе. Если муж оформил заём и потратил деньги на себя, жена по этому займу не платит: ни во время банкротства, ни после него.
Дата договора сама по себе ничего не решает. Значение имеет, куда ушли деньги: на личные цели заёмщика или на нужды семьи. По умолчанию обязательство считается личным: доказывать, что деньги ушли на нужды семьи, должен кредитор, который хочет признать долг общим. Но если его доводы и косвенные доказательства окажутся весомыми, суд вправе переложить на супругов обязанность их опровергнуть. Поэтому семье важно сохранять документы о том, куда потрачены кредитные деньги.
Общими признаются обязательства, которые супруги оформили вместе либо потратили на нужды семьи: ипотека с двумя созаёмщиками, кредит на семейный ремонт или совместный отпуск. По таким долгам отвечают оба, поэтому требования ко второму супругу сохраняются: банкротство одного солидарного должника не освобождает другого.
Созаёмщики и поручители — отдельная история. Это собственные обязательства второго супруга перед банком: он подписал договор и отвечает по нему лично, независимо от чужой процедуры. А вот признать общим долг, под которым второй супруг не подписывался, может только суд — по заявлению кредитора и с доказательствами трат на семью.
Пример: у супругов Ивановых два кредита. Потребительский заём муж оформил один и потратил на своё хобби — после его банкротства долг списали, жена по нему не платила. Ипотеку супруги брали как созаёмщики, поэтому обязательство жены осталось в силе, и платежи по ипотеке банк продолжил получать с неё.
Похожие споры разбирал Верховный суд: в (пп. 44–45) кредит, который реально ушёл на квартиру или нужды семьи, суды признавали общим.
Страх остаться без денег на жизнь — один из самых частых в семьях должников. Разберём, что происходит с доходами и счетами того, кто не банкротится.
Второй супруг работает и получает зарплату как раньше. Ограничения на распоряжение деньгами действуют только для самого должника: его счетами в реализации имущества управляет финансовый управляющий, а ему выдаётся сумма не ниже прожиточного минимума. Переносить эти правила на мужа или жену банкрота нельзя.
Нюанс касается накоплений. Деньги, которые супруги заработали в браке, относятся к общему имуществу — независимо от того, на чьём счёте они лежат. Текущая зарплата второго супруга остаётся в его распоряжении, а вот крупные семейные накопления управляющий может рассматривать как совместную собственность с долей должника.
Личные карты и счета второго супруга не блокируются. Банк вводит ограничения по счетам самого банкрота, а не его родственников. Если доступ к деньгам ограничили без оснований, действия можно оспорить: направить возражения управляющему и жалобу в банк, а затем обратиться в арбитражный суд в рамках дела о банкротстве.
При этом фраза «все деньги на карте второго супруга неприкосновенны» юридически неверна. Счёт принадлежит владельцу, но права на деньги зависят от их происхождения. Зарплатная карта жены остаётся в её распоряжении, а накопительный счёт, который семья пополняла несколько лет, — уже общее имущество: долю мужа-должника в нём могут направить кредиторам.
Кредитную историю бюро ведут отдельно на каждого человека — так устроен . Запись о банкротстве появляется в истории самого должника. В кредитную историю его мужа или жены этот факт не переносится и сам по себе её не портит.
Влияние появляется при общих кредитах. Созаёмщик и поручитель отвечают по договору лично, поэтому просрочки по совместному кредиту попадают и в их кредитную историю — с банкротством супруга это уже не связано.
Частый вопрос: может ли жена взять кредит или ипотеку, пока муж проходит банкротство. Подать заявку она вправе, запрета в законе нет. Но решение остаётся за банком: он оценит доходы заявительницы, её кредитную историю и общую долговую нагрузку семьи. Гарантий одобрения здесь не бывает — ни во время процедуры супруга, ни после неё.
Должник живёт с ограничениями и во время процедуры, и несколько лет после неё. На мужа или жену банкрота эти ограничения не распространяются — разницу удобнее показать таблицей.
| Сфера | Банкрот | Второй супруг |
|---|---|---|
| Счета и карты | В реализации имущества счетами распоряжается финансовый управляющий | Пользуется своими счетами свободно |
| Новые кредиты | 5 лет после процедуры обязан сообщать банкам о своём банкротстве | Берёт кредиты без оговорок, решение за банком |
| Руководящие должности | 3 года нельзя руководить организациями, банками — 10 лет, страховыми и МФО — 5 лет | Работает и руководит без ограничений |
| Повторное банкротство | Новую процедуру по своему заявлению можно начать через 5 лет | Вправе подать на собственное банкротство в любой момент |
| Выезд за границу | Суд может временно ограничить выезд на период процедуры | Передвигается свободно |
Свобода второго супруга заканчивается на общем имуществе. Продать совместную квартиру или машину, пока идёт процедура, без согласования не получится: долей должника в общем имуществе занимается финансовый управляющий, а подозрительные сделки оспариваются.
Последствия для семьи во многом зависят от подготовки. Второму супругу стоит заранее разобраться с документами и не совершать шагов, которые суд расценит как попытку спрятать имущество.
Соберите бумаги, которые разграничат личное и общее:
Именно по этим документам решаются главные споры банкротства в браке: что продадут, что защитят и какая часть выручки достанется второму супругу.
Главная ошибка — спешно переоформлять имущество. Дарение машины брату, продажа квартиры родственнику за символическую цену, развод для вида с разделом всего имущества в пользу второго супруга — такие шаги не защищают активы. Управляющий и кредиторы проверяют сделки должника за три года до банкротства и оспаривают те, что совершены во вред кредиторам. Имущество возвращается в конкурсную массу, а семья теряет время и деньги.
Второй риск серьёзнее. Суд может признать должника недобросовестным и завершить дело без списания долгов. Тогда семья пройдёт через продажу имущества, но от обязательств должник не освободится. Прозрачность в банкротстве выгоднее любых схем.
При этом не всякая сделка супруга под запретом. В Арбитражного суда Республики Башкортостан управляющий изучил сделки семьи с автомобилями, в том числе Lada Priora, которую супруг должника продал за 175 000 рублей. Цена соответствовала состоянию машины, поэтому оснований оспаривать эту сделку управляющий не нашёл.
Честная сделка по рыночной цене не отменяется автоматически — суд смотрит на обстоятельства и на то, был ли вред кредиторам.
Самостоятельно разобраться сложно, если:
Когда на кону имущество семьи, ошибки обходятся дороже совета специалиста. Юрист по банкротству оценит режим вашего имущества и риски по общим долгам, подскажет порядок действий — первичная консультация в профильных компаниях обычно бесплатная.
Сведём правила к четырём типичным историям. В каждой — исходные условия, вероятный итог и то, что стоит проверить в похожем случае.
Ситуация 1. Муж банкротится, семья снимает жильё, своего имущества нет, жена работает. Для жены почти ничего не меняется: зарплата, карты и кредитная история остаются при ней, по долгам мужа она не платит. Что проверить: нет ли общих кредитов и поручительств.
Ситуация 2. Жена банкротится, автомобиль куплен в браке и оформлен на мужа. Машина — совместная собственность, поэтому её могут продать с торгов, а мужу выплатить часть выручки. Что проверить: не куплен ли автомобиль на личные деньги мужа, например от продажи добрачной квартиры, — тогда есть шанс доказать личный характер имущества.
Ситуация 3. Муж банкротится, супруги — созаёмщики по ипотеке. Квартира в залоге, иммунитет единственного жилья на неё не действует, а обязательство жены перед банком сохраняется. Что проверить: условия кредитного договора и возможность сохранить квартиру через мировое соглашение по ипотеке.
Ситуация 4. Жена банкротится, муж получил квартиру по наследству. Квартира — личное имущество мужа и в процедуру жены не попадает. Что проверить: сохранилось ли свидетельство о праве на наследство и не вкладывала ли семья общие деньги в капитальный ремонт — крупные вложения могут изменить режим собственности.
Все четыре истории условные: они показывают логику закона, а не решения по конкретным делам. В реальной процедуре итог зависит от деталей.
Если заявление уже в суде, у второго супруга всё равно остаются инструменты защиты. Действовать лучше по порядку.
Главное, что стоит помнить семье: банкротство одного супруга не делает банкротом второго, основные риски связаны с совместным имуществом и общими долгами, а последствия можно просчитать заранее — по документам о покупках и кредитах. Если процедура пока только обсуждается, начните с бесплатной проверки.
Нет. Заявление о банкротстве человек подаёт сам, согласие супруга не требуется и к документам не прикладывается. Не путайте с согласием на сделки: для продажи общей недвижимости вне банкротства нотариальное согласие второго супруга действительно нужно, но к праву начать процедуру это отношения не имеет.
Надолго — нет. Банкротство публично: сообщения о процедуре публикуются в ЕФРСБ, дело отражается в картотеке арбитражных судов. Проверить супруга можно бесплатно по ФИО и региону. К тому же управляющий выясняет состав общего имущества семьи, поэтому второй супруг обычно узнаёт о деле уже на первых этапах.
Автоматической обязанности у него нет. При этом управляющий вправе проверять общее имущество и счета второго супруга, а данные о недвижимости, транспорте и вкладах получает напрямую из Росреестра, ГИБДД, банков и налоговой службы. Если же суд истребовал конкретные документы или супруг участвует в имущественном споре, представить доказательства придётся по процессуальным правилам.
Может, запрета нет. Но покупка в браке по умолчанию становится совместной собственностью, поэтому долю мужа-должника в новой машине могут учесть в процедуре. Если автомобиль покупается на личные деньги жены (подарок, наследство, добрачные накопления), сохраните подтверждение происхождения средств.
Режим совместной собственности формально действует до развода или брачного договора. Суд может признать имущество личным, если его приобрели после фактического прекращения семейных отношений, но этот факт придётся доказывать: перепиской, показаниями, документами о раздельном проживании и бюджете.
Режим совместной собственности супругов на сожителей не распространяется: имущество принадлежит тому, на кого оформлено. Риски возможны в двух случаях: оформлена долевая собственность или есть общие кредитные обязательства, например созаёмщики по ипотеке. Тогда действуют общие правила о долях и солидарных долгах.
Заключить можно, но гарантированной защиты от кредиторов он не даёт. Если условия нарушают их права, финансовый управляющий или кредитор вправе оспорить договор в суде. Суд оценит, когда возникли долги, что именно перешло по договору и при каких обстоятельствах его заключили. Брачный договор работает как инструмент планирования задолго до долговых проблем, а не как способ спасти активы в последний момент.
Дело не прекращается. Если умер должник, суд продолжает рассматривать дело по правилам банкротства умершего гражданина, в процедуре участвуют наследники. Если умер второй супруг, открывается наследство, и судьба его доли в общем имуществе решается с учётом банкротного дела. Обе ситуации сложные и требуют отдельной юридической оценки.
Да, причём не только на торгах: в ряде случаев супруг-сособственник имеет преимущественное право выкупить общее имущество до их начала. Порядок и цена зависят от режима собственности и от того, есть ли у семьи общие долги в реестре. Если преимущественный выкуп не состоялся, супруг участвует в торгах на общих основаниях. Важно происхождение денег: если выкуп оплачен общими средствами, у кредиторов появятся вопросы. Безопаснее использовать подтверждённые личные деньги — подарок, наследство или добрачные накопления.
Специализируется на банкротстве физических лиц, списании долгов и сохранении имущества. Эксперт по вопросам взаимодействия с кредиторами, финансовыми управляющими и оценки рисков процедуры.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно