
БЕСПЛАТНАЯ КОНСУЛЬТАЦИЯ
Долги растут. Что делать дальше?
Не хватает на платежи, звонят взыскатели, тревожно за имущество? Обсудите ситуацию с юристом и поймите, с чего начать.

Специализируется на судебном и внесудебном банкротстве, списании долгов и исполнительном производстве. Эксперт по вопросам банкротства через МФЦ и ФЗ № 127-ФЗ.
У мужа кредиты, у жены кредитные карты, а ипотека оформлена на обоих. Если платить семье уже нечем, кажется логичным подать на банкротство вместе. Но означает ли это одну процедуру, одного финансового управляющего и вдвое меньше расходов? Не всегда. В статье разберём, как устроено совместное банкротство супругов: когда суд объединяет дела, что будет с общими долгами и имуществом и во сколько обойдутся процедуры.
У мужа кредиты, у жены кредитные карты, а ипотека оформлена на обоих. Если платить семье уже нечем, кажется логичным подать на банкротство вместе. Но означает ли это одну процедуру, одного финансового управляющего и вдвое меньше расходов? Не всегда. В статье разберём, как устроено совместное банкротство супругов: когда суд объединяет дела, что будет с общими долгами и имуществом и во сколько обойдутся процедуры.
Под совместным банкротством обычно понимают ситуацию, когда процедуру проходят оба супруга. Муж и жена могут подать заявления одновременно или в разное время, каждый по своему делу. Суд может объединить эти дела в одно, но не обязан: он смотрит на обстоятельства конкретной семьи. Отдельной процедуры «семейного банкротства» не устанавливает: именно он регулирует банкротство граждан, и каждый из супругов проходит процедуру по его общим правилам.
От формата зависит многое: расходы семьи, сроки и то, как будут продавать общее имущество. Возможных сценариев три.
| Сценарий | Что происходит |
|---|---|
| Банкротится только один супруг | Идёт одно дело: процедуру проходит муж или жена, второй супруг в ней не участвует |
| Оба банкротятся параллельно | Идут два самостоятельных дела: у каждого супруга своя процедура и свой финансовый управляющий |
| Совместное рассмотрение | Суд объединяет два дела супругов в одно производство |
Дальше разберём по порядку, когда стоит банкротиться обоим, как объединяют дела и что происходит с долгами, имуществом и расходами.
Да, можно. Единой процедуры для всей семьи в законе нет: суд отдельно оценивает долги, доходы и имущество мужа и отдельно — жены. Рассматривает такие дела арбитражный суд — именно он ведёт все дела о банкротстве. Поэтому банкротство обоих супругов одновременно — обычная ситуация: два заявления, два набора долгов и свои основания для процедуры у каждого.
Пройти банкротство одновременно стоит обоим супругам, когда долги давят на каждого. Типичные ситуации выглядят так:
В каждой из этих ситуаций проблема касается сразу обоих супругов, поэтому и решать её обычно приходится обоим — каждому через своё заявление. Но общий долг сам по себе никого банкротиться не обязывает: основания для процедуры у каждого супруга оценивают отдельно.
Бывает и обратная картина: все проблемные долги юридически лежат на одном супруге, а второй платёжеспособен и со своими обязательствами справляется. Тогда банкротство одного может снять основную нагрузку с семьи. Универсальной формулы здесь нет: всё решает состав долгов и доходов конкретной семьи.
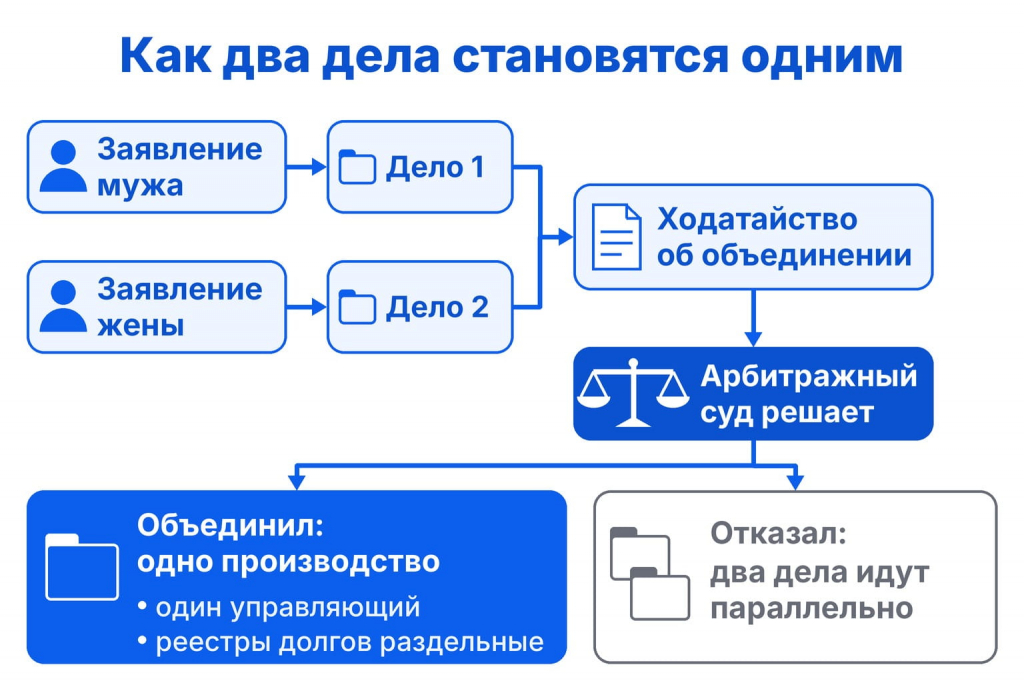
Да, такая возможность есть. Суд может объединить дела о банкротстве супругов в одно производство: они перестают существовать по отдельности, и дальше их рассматривают вместе, как одно. Право на это даёт . А пункт 10 прямо допускает такой вариант для дел мужа и жены.
Такое объединение помогает суду сэкономить время и ресурсы: вместо двух параллельных производств идёт одно. Проще становится и работа финансового управляющего. Он может продать общее имущество, например дачу или машину, и сразу разделить выручку по долям супругов, не согласовывая продажу между двумя делами. Бумаг тоже меньше: часть документов и публикаций готовится один раз на оба дела.
Даже в объединённом деле долги мужа и жены не смешиваются. Общие и личные обязательства разграничивают. Финансовый управляющий ведёт отдельный реестр требований кредиторов по общим обязательствам супругов и отдельные реестры по личным обязательствам каждого из них. Объединение дел о банкротстве супругов — право суда, а не его обязанность.
 Эксперт статьиМаксим ВоронцовЮрист по банкротству физических лиц Банкрот-Информ
«Если долги есть у обоих супругов, сначала нужно разобраться, какие обязательства общие, а какие личные. Даже если суд объединит дела, имущество и требования кредиторов учитываются по установленным законом правилам, а вопрос об освобождении от долгов решается в отношении каждого супруга.».
Подойдёт ли процедура вашей семье, можно оценить ещё до обращения к юристам: пройдите бесплатный тест и проверьте свои шансы на списание долгов.
Закон № 127-ФЗ описывает банкротство конкретного гражданина. Поэтому стандартный путь выглядит так: муж подаёт своё заявление, жена — своё, и суд возбуждает два дела, даже если долги и имущество у семьи общие.
Судебная практика при этом шире. Верховный Суд допускает объединённое производство по делам супругов, и в практике встречаются случаи, когда суды принимали совместное заявление супругов на банкротство и с самого начала вели одно дело. Встречается и противоположный подход: суд предлагает разделить требования и подать документы по отдельности. Единых правил пока нет, многое зависит от позиции конкретного суда.
Самый предсказуемый путь такой: каждый супруг подаёт своё заявление, а затем один из них или кредитор заявляет ходатайство об объединении дел — письменную просьбу к суду рассмотреть оба дела вместе. Одно заявление на двоих закон не предусматривает, и рассчитывать на такой вариант не стоит: если суд его и примет, это скорее исключение, чем правило.
Главный вопрос, на который отвечает суд, — целесообразность. Станет ли из двух дел одно действительно проще, быстрее и дешевле для супругов, кредиторов и самого процесса? Ни одно обстоятельство само по себе не обязывает суд объединять дела, но некоторые заметно повышают шансы.
Если муж и жена должны одному и тому же банку, в обоих делах участвует один кредитор. Это довод за объединение: его требования удобнее рассматривать вместе. Однако на практике встречаются решения, где суд и при таком условии оставлял дела раздельными.
Солидарное обязательство — долг, который кредитор вправе требовать целиком с любого из должников. Так работают ипотека на двоих, кредиты с созаёмщиками и поручительство одного супруга за другого. Чем больше таких совместных долгов, тем логичнее рассматривать дела вместе.
Когда у семьи есть нажитые в браке квартира, машина или другие дорогие активы, объединение упрощает работу с имуществом. В двух раздельных делах выручку от его продажи приходится делить между параллельными производствами. В одном деле этим занимаются один суд и один управляющий.
Дела, которые идут примерно синхронно, объединить несложно. Если же дело мужа уже дошло до продажи имущества, а заявление жены суд только принял, объединение затормозит первое дело — и суд, скорее всего, сочтёт его нецелесообразным.
Когда супруги указывают в заявлениях одну саморегулируемую организацию (СРО — объединение, в котором состоят финансовые управляющие), шанс получить общего специалиста выше, а объединённое дело проще организовать.
Да, может: объединение — право суда, и отказы встречаются в практике не реже согласий. Суд оставит дела раздельными, если совместное рассмотрение их только усложнит. Например, если у супругов разные составы кредиторов, идёт спор о том, какое имущество считать общим, процедуры находятся на разных стадиях. Отдельное основание — риск нарушить интересы кредиторов одного из супругов: их расчёты не должны пострадать из-за чужих долгов.
Общий кредитор или общее залоговое имущество тоже не дают гарантий. Логика судов простая: если каждое дело спокойно идёт своим ходом, а заметной пользы от объединения не видно, менять ничего не нужно.
Даже в случае отказа оба дела продолжатся раздельно, и каждый супруг пройдёт свою процедуру в собственном производстве. На результат это обычно не влияет. А вот процесс будет другим: понадобится больше документов, публикаций и согласований.
Путь к списанию долгов состоит из одних и тех же шагов независимо от того, объединит суд дела или нет. Разница лишь в количестве параллельных производств.
Шаг 1. Разберите долги каждого
Составьте полный список обязательств семьи: кто заёмщик по каждому кредиту и займу, где супруги выступают созаёмщиками, есть ли поручительства друг за друга. Отметьте, какие долги у каждого личные, а какие связаны с нуждами семьи.
Шаг 2. Составьте список имущества
Разделите активы на три группы: куплены в браке, принадлежали каждому до брака либо получены в дар или по наследству, находятся в залоге у банка. От того, к какой группе относится актив, зависит, будут ли его продавать и как распределят выручку.
Шаг 3. Подайте заявления в арбитражный суд
Каждый супруг подаёт своё заявление по месту жительства. К нему прикладывают документы о долгах, доходах и имуществе. После принятия заявления и до заседания, на котором суд проверяет его обоснованность нужно также внести на счёт суда депозит на вознаграждение финансового управляющего.
Шаг 4. Решите вопрос о совместном рассмотрении
Когда оба дела приняты, супруги вправе заявить ходатайство об объединении. Суд оценит состав долгов, имущества и кредиторов и вынесет определение: объединить дела или вести их раздельно.
Шаг 5. Дождитесь утверждения финансового управляющего
Управляющего утверждает суд, в каждом деле своего. Если дела объединили, процедуру ведёт один специалист — как правило, тот, кого суд утвердил раньше. Кредиторы после объединения могут предложить другую кандидатуру.
Шаг 6. Пройдите формирование реестра требований
Кредиторы заявляют требования, суд проверяет их и включает в реестр. В объединённом деле требования по общим и личным долгам учитывают раздельно.
Шаг 7. Пройдите этап работы с имуществом
Управляющий формирует конкурсную массу — всё имущество должника, которое можно продать для расчётов с кредиторами. Защищённое законом имущество остаётся семье: предметы обихода, единственное жильё, если оно не в ипотеке, и всё остальное, что по закону нельзя забрать за долги.
Шаг 8. Дождитесь завершения процедуры
По итогам расчётов суд решает вопрос об освобождении от обязательств. Долги, на которые не хватило выручки, могут быть списаны.
Личные долги каждый супруг гасит из своего имущества, по общим отвечают оба. Правило закрепляет — закона, который регулирует имущественные отношения в семье. При объединении дел деление сохраняется: требования по общим и личным долгам учитывают раздельно.
Долг становится общим в двух случаях. Первый — оба супруга участвуют в договоре, например подписали кредит как созаёмщики. Второй — договор оформлен на одного, но все полученные заёмные средства были потрачены на нужды семьи: ремонт общей квартиры, семейный автомобиль, отдых с детьми. Второй случай сложнее: сам по себе кредит, взятый в браке, общим не считается, и то, что деньги ушли именно на семейные расходы, ещё предстоит доказать.
Личными остаются кредиты на собственные цели, обязательства, возникшие до брака, микрозаймы, оформленные на своё имя и потраченные на себя. Личный долг мужа не становится долгом жены из-за штампа в паспорте — и наоборот.
Олег взял кредит 400 000 рублей на мотоцикл и экипировку. Этот долг — его личный, жена по нему не отвечает. А вот заём, которым семья оплатила ремонт общей квартиры, суд признал общим обязательством: банк доказал, что деньги пошли на нужды семьи.
Совместная собственность — всё, что нажито в браке: квартира, машина, вклады, доли в бизнесе. На кого оформлена покупка, значения не имеет: имущество принадлежит обоим. Это правило закрепляет .
При банкротстве обоих супругов общее имущество продают по правилам из пункта 10 постановления Пленума № 48. Реализация идёт в деле того супруга, на которого актив зарегистрирован. Выручку делят не просто пополам: часть могут направить на общие долги семьи, а остаток — распределить между конкурсными массами мужа и жены с учётом доли каждого. В объединённом производстве всё происходит в одном деле — и продажа, и расчёты.
Не всё общее имущество уходит на торги. Единственное пригодное для жизни жильё по общему правилу защищено от продажи () — вместе с обычными домашними вещами оно остаётся семье. Дорогие активы — вторую квартиру, машину, вклады — обычно продают. Залоговое имущество передают на торги в особом порядке, с преимуществом залогового кредитора. Подробности того, что происходит с совместно нажитым имуществом, зависят от его вида и долей супругов.
Главный принцип: личное имущество одного супруга не идёт на погашение личных долгов другого. Добрачная квартира жены не попадает в дело мужа, а муж не отвечает унаследованной машиной по её микрозаймам. Граница проходит по общим обязательствам: по ним супруги отвечают вместе, и здесь такой защиты нет.
Ипотека — самый частый общий долг семьи. Супруги почти всегда выступают созаёмщиками, банк становится общим кредитором, а квартира — общим залоговым имуществом. Эти обстоятельства суды учитывают при решении вопроса об объединении, поэтому семьи с ипотекой — типичные кандидаты на совместное рассмотрение дел.
При этом у залога свои правила: ипотечную квартиру не защищает даже статус единственного жилья. Что будет с ипотечной квартирой при банкротстве, зависит от хода дела и позиции банка — в отдельных ситуациях жильё удаётся сохранить, например через мировое соглашение.
Пока дела идут раздельно, в каждом работает свой управляющий. Расходы при этом тоже раздельные: депозит и публикации оплачиваются по каждому делу. Выбрать специалиста напрямую нельзя: в заявлении супруги указывают СРО, а суд утверждает кандидата из её состава. Указать одну организацию в обоих заявлениях можно — это повышает шанс получить одного специалиста на оба дела.
При объединении производств Пленум № 48 допускает, что процедуру продолжит управляющий, утверждённый в деле, которое возбудили первым. Один специалист удобен семье: он видит имущество целиком и продаёт общие активы без согласований с коллегой. Но гарантировать такой расклад заранее нельзя — решение остаётся за судом.
При банкротстве — неважно, раздельном или совместном — у каждой процедуры есть обязательные статьи расходов:
Если суд объединяет дела, часть этих расходов может быть совмещена. Для наглядности сравним оба варианта в таблице.
| Расход | Два отдельных дела | Объединённое производство |
|---|---|---|
| Депозит управляющему | 25 000 рублей за каждое дело, всего 50 000 рублей | Вопрос решает суд. Депозит привязан к процедуре, поэтому рассчитывать на экономию заранее нельзя |
| Публикации | Полный набор по каждому делу — обычно 12 000-20 000 рублей на каждого супруга | Сообщения об общих событиях, например о торгах по общему имуществу, могут публиковаться один раз |
| Почтовые и организационные расходы | Оплачиваются в каждом деле отдельно, обычно 2 000-5 000 рублей | Часть рассылок идёт один раз, но экономия небольшая |
| Услуги юристов | Два сопровождения, цена зависит от договора с компанией | Одно сопровождение семьи, цена также зависит от договора |
Главный вывод: объединение дел не делит расходы пополам. Сэкономить на части трат реально, но размер экономии зависит от хода конкретного дела. Определить бюджет для вашей семьи удобнее на калькуляторе банкротства — расчёт бесплатный и занимает несколько минут.
Универсального ответа тут нет. Выгода зависит от того, насколько переплетены долги и имущество мужа и жены. Найдите свою ситуацию в таблице — она подскажет, с чего начать.
| Ситуация | Что это значит для семьи |
|---|---|
| У супругов общие кредиты: они созаёмщики или поручители друг за друга | Есть смысл обсуждать объединение дел: совместные долги удобнее разбирать в одном производстве |
| Кредиты у каждого свои, общих обязательств нет | Выгода объединения небольшая: два самостоятельных дела пройдут не сложнее и не дороже |
| Есть совместное имущество: квартира, машина, дача | Совместное рассмотрение упростит продажу и распределение выручки между делами |
| Один из супругов платёжеспособен и справляется со своими долгами | Возможно, банкротство нужно только второму: у платёжеспособного супруга нет оснований для процедуры |
| Один супруг уже проходит банкротство | Оцените стадию его дела: если процедуры разошлись далеко, суд, скорее всего, откажет в объединении |
Чем сильнее переплетены долги и имущество, тем выгоднее объединение — как для самой семьи, так и для кредиторов и суда. Если же кредиты и активы супругов полностью раздельные, в объединении обычно нет смысла — дела спокойно идут параллельно.
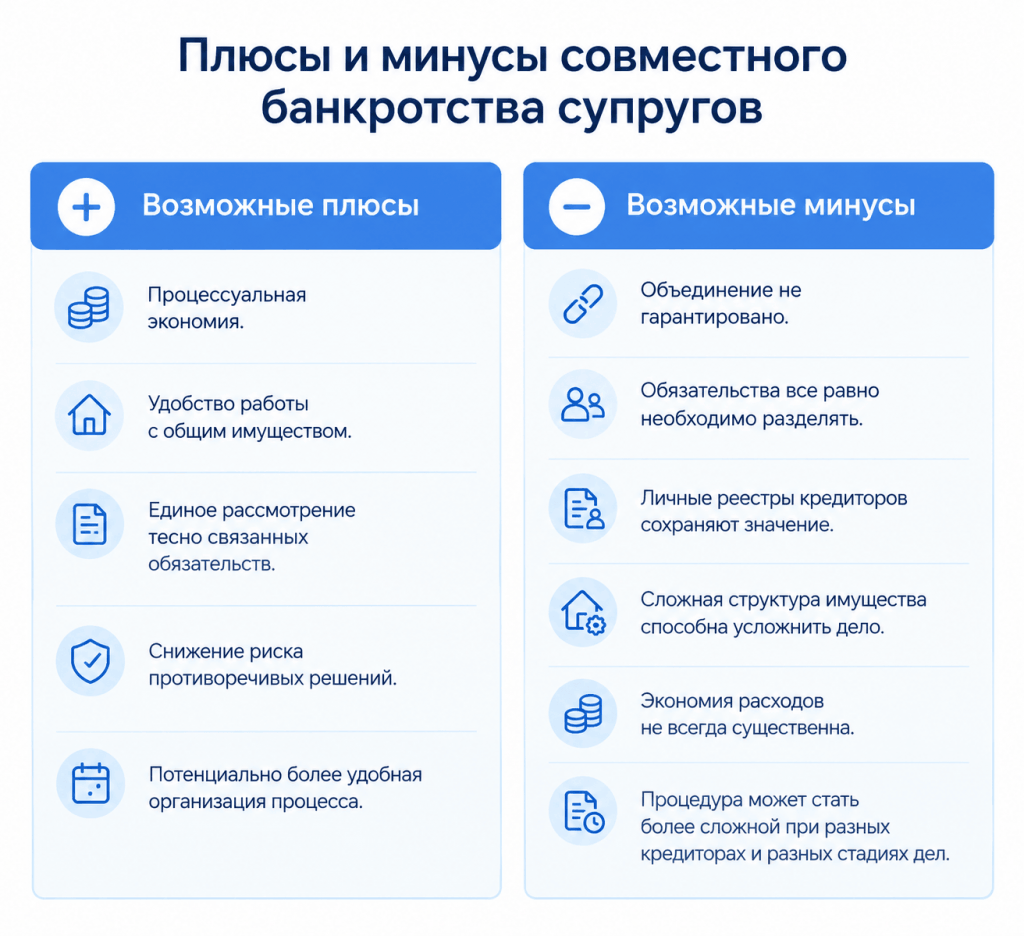
У совместного рассмотрения есть и сильные стороны, и ограничения — удобнее сравнить их рядом.
Какая сторона перевесит, зависит от состава долгов и имущества конкретной семьи.
Как эти правила работают в жизни, покажут три реальных дела из картотеки арбитражных судов.
Супруги из Курганской области подали заявления о банкротстве порознь, и суд вёл два самостоятельных дела. Процедура жены () завершилась 10 июля 2024 года: суд освободил её от долгов. Дело мужа () продолжалось отдельно. Совместно нажитого имущества у пары не нашли, поэтому объединять производства было незачем.
Из этого дела видно главное: когда общих долгов и активов нет, два дела спокойно идут параллельно. Второму супругу не нужно ни ждать первого, ни подстраиваться под его процедуру.
Должница из Омской области проходила реализацию имущества. Автомобиль Audi A6 2002 года был зарегистрирован на её мужа, но суд признал машину совместно нажитой и включил в конкурсную массу ().
Муж просил оставить автомобиль семье и ссылался на семейные обстоятельства, в том числе на троих детей, но не смог подтвердить, что машина постоянно нужна семье. Он дважды обжаловал отказ, и оба раза решение оставили в силе. Тогда муж воспользовался правом выкупить долю жены: 30 января 2025 года он перечислил 215 625 рублей — половину оценочной стоимости автомобиля в 431 250 рублей — и машина осталась у него.
История с машиной показывает: оформление имущества на второго супруга само по себе не защищает его от продажи при банкротстве — купленное в браке имущество обычно является общим. В деле № А46-6205/2023 муж смог сохранить автомобиль, перечислив 215 625 рублей за долю должницы. Но такой порядок выкупа не гарантирован во всех случаях. Если общих долгов супругов нет, второй супруг может оплатить только стоимость доли банкрота; если в реестре установлены общие долги, для покупки имущества потребуется оплатить его полную стоимость. Конкретные условия зависят от порядка реализации имущества.
В деле о банкротстве жителя Астраханской области () встал вопрос о недвижимости его бывшей жены. Суд выяснил, что она приобрела объект уже после расторжения брака, и признал его личным имуществом: в конкурсную массу бывшего мужа недвижимость не вошла.
Здесь суд провёл понятную границу: имущество, которое один из бывших супругов купил уже после расторжения брака, — только его, и кредиторы другого супруга претендовать на него не могут.
Объединение двух процедур в одну имеет смысл, когда финансовая проблема касается семьи целиком, а не одного человека. Ориентиры такие:
Если сомневаетесь, нужна ли процедура одному из вас или обоим, начните с простого шага — проверьте, подходит ли вам банкротство. Проверка бесплатная и занимает несколько минут.
В запутанных ситуациях — ипотека, споры об имуществе, разные стадии дел — разумнее сначала обсудить план с юристом по банкротству. Он оценит состав долгов и подскажет, в каком формате семье выгоднее проходить процедуру.
Да. Каждый подаёт заявление тогда, когда перестаёт справляться со своими долгами. Никакой связи между датами процедур мужа и жены закон не устанавливает.
Нет. Процедура первого не создаёт для второго обязанности подавать заявление. Банкротство нужно второму, только если он сам не может платить по своим обязательствам.
Формально запрета нет. На практике суд оценит разницу стадий: если дела разошлись далеко, в объединении, скорее всего, откажут.
Да, это не препятствие. При объединении суд решит, кто продолжит вести дело: Пленум № 48 допускает кандидатуру из дела, которое возбудили первым.
Да, если обстоятельства изменились: дела сравнялись по стадиям или появились общие кредиторы. Новое ходатайство суд рассмотрит заново.
Развод не мешает каждому из бывших супругов пройти свою процедуру. Объединение дел тоже возможно, если остались общие долги или неразделённое имущество, но встречается такое реже.
Да. Договор меняет режим имущества: что личное, а что общее. Суд и управляющие исходят из его условий, но могут проверить документ, если он ущемляет права кредиторов.
Заключить можно, но спасти имущество он вряд ли поможет. Договор, подписанный незадолго до процедуры, управляющий и кредиторы могут оспорить как попытку вывести активы.
Банкротство не остановится. Имущественные вопросы усложнятся: раздел пойдёт с учётом интересов кредиторов, а споры могут рассматриваться в рамках дела о банкротстве.
Каждый описывает в заявлении свои обязательства. Но семейное положение, общие долги и совместное имущество скрывать нельзя: управляющий установит их сам, а недобросовестность может лишить права на списание.
Да. Процедуру каждому назначают отдельно, по его финансовому положению. Объединить такие дела сложнее: они идут по разным правилам, и суд, скорее всего, решит, что совместное рассмотрение только усложнит процесс. Но прямого запрета нет — вопрос решается по целесообразности.
Каждый кредитор участвует в деле своего должника. Объединение при полностью разных кредиторах маловероятно.
Во время реализации имущества средствами на счетах каждого из супругов распоряжается финансовый управляющий, назначенный в соответствующем деле. При этом каждому супругу сохраняют предусмотренные законом деньги на жизнь и содержание иждивенцев из средств, поступивших в его конкурсную массу. Если денег в соответствующем месяце меньше защищённой суммы, недостающую разницу никто автоматически не доплачивает.
Важен не факт самого оформления, а когда и на какие деньги куплена машина. Добрачный или подаренный автомобиль — личное имущество жены. Купленный в браке могут продать как общий, а долю выручки — распределить между супругами.
Вещи и недвижимость, оформленные на детей, в конкурсную массу родителей не входят. Исключение — сделки, которыми активы перед процедурой переписали на детей: их могут оспорить.
Да, закон этого не запрещает. Один юрист удобен, пока интересы супругов совпадают. При конфликте, например в споре о разделе имущества, понадобятся разные представители.
Заявить ходатайство об объединении вправе любой участник дел, включая кредитора. Решение в любом случае принимает суд.
Специализируется на судебном и внесудебном банкротстве, списании долгов и исполнительном производстве. Эксперт по вопросам банкротства через МФЦ и ФЗ № 127-ФЗ.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно