
БЕСПЛАТНАЯ КОНСУЛЬТАЦИЯ
Долги растут. Что делать дальше?
Не хватает на платежи, звонят взыскатели, тревожно за имущество? Обсудите ситуацию с юристом и поймите, с чего начать.

Специализируется на банкротстве физических лиц, списании долгов и сохранении имущества. Эксперт по вопросам взаимодействия с кредиторами, финансовыми управляющими и оценки рисков процедуры.
Узнали, что МФО подала в суд? Сначала выясните, что именно произошло: кредитор только обратился за судебным приказом, подал иск или исполнительный документ уже попал к приставам. От стадии взыскания зависит, что нужно делать и сколько времени у вас есть. Разберём, как узнать, действительно ли МФО обратилась в суд, что делать после получения судебного приказа или иска и как проходит взыскание долга через суд.
Сам факт обращения МФО в суд ещё не означает, что нужно немедленно платить указанную кредитором сумму. Ниже представлена пошаговая инструкция, как действовать прямо сейчас.
Шаг 1. Проверьте дело
Посмотрите номер дела, название суда, свои данные и сведения о взыскателе. Если сообщение пришло только от МФО, это ещё не подтверждает обращение в суд.
Шаг 2. Уточните, кто взыскивает долг
Проверьте, кто указан взыскателем. Если право требования передали другой организации, кредитором может быть коллектор или другая МФО.
Шаг 3. Определите вид документа
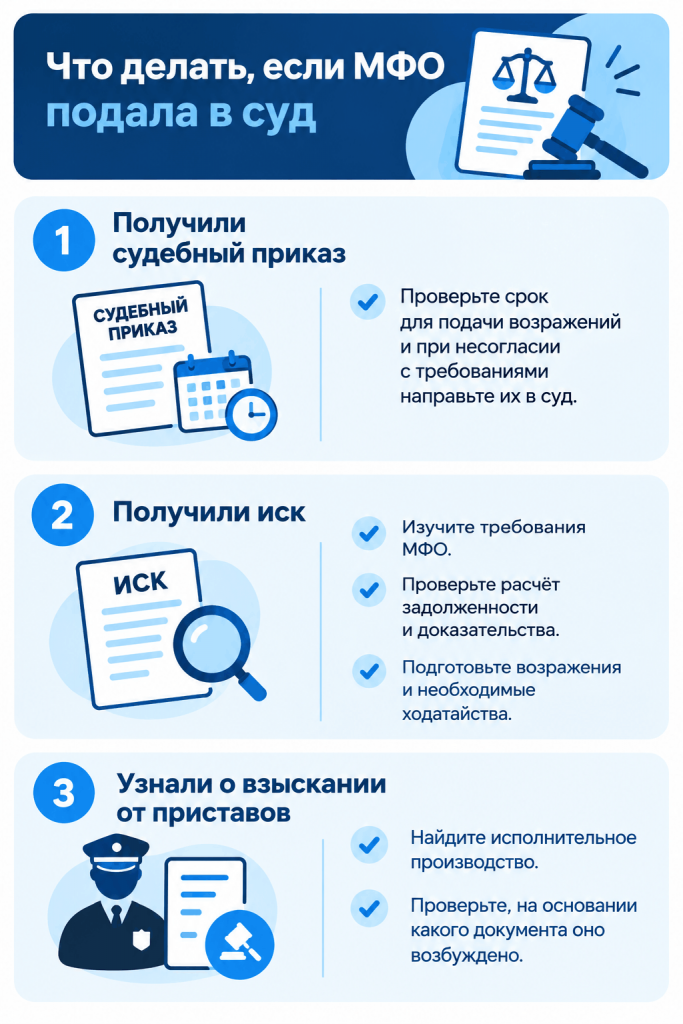
Если вы получили судебный приказ, при несогласии с требованиями подайте возражения в установленный срок.
При исковом производстве изучите иск и расчёт задолженности, после чего подготовьте возражения и доказательства.
Если уже началось исполнительное производство, узнайте его номер и проверьте, какой документ стал основанием для взыскания.
Шаг 4. Зафиксируйте дату получения
Для судебного приказа дата особенно важна: у должника есть 10 дней со дня получения копии приказа, чтобы представить возражения. Если их подать вовремя, судья отменяет приказ.
Для отмены приказа достаточно заявить о несогласии с его исполнением. Подробно доказывать ошибки в расчёте на этом этапе не требуется.
Шаг 5. Изучите материалы дела
Проверьте договор займа, документы о выдаче денег, платежи и расчёт задолженности. Стороны вправе знакомиться с материалами дела, делать копии и представлять доказательства.
Шаг 6. Проверьте сумму
Сверьте требования МФО со своими документами. Отдельно проверьте основной долг, проценты, неустойку, внесённые платежи и другие начисления.
Если расчёт вызывает вопросы, их нужно проверить до подачи возражений или других документов в суд. Сначала установите, какой документ вынесен, когда вы его получили, кто взыскивает долг и какую сумму требует, — это поможет выбрать дальнейшие действия и не пропустить срок.
Чтобы проверить, действительно ли МФО подала в суд, а не просто сообщает об этом в СМС или по телефону, используйте официальные государственные ресурсы. Сообщение от МФО или письмо коллектора само по себе не является подтверждением судебного дела.
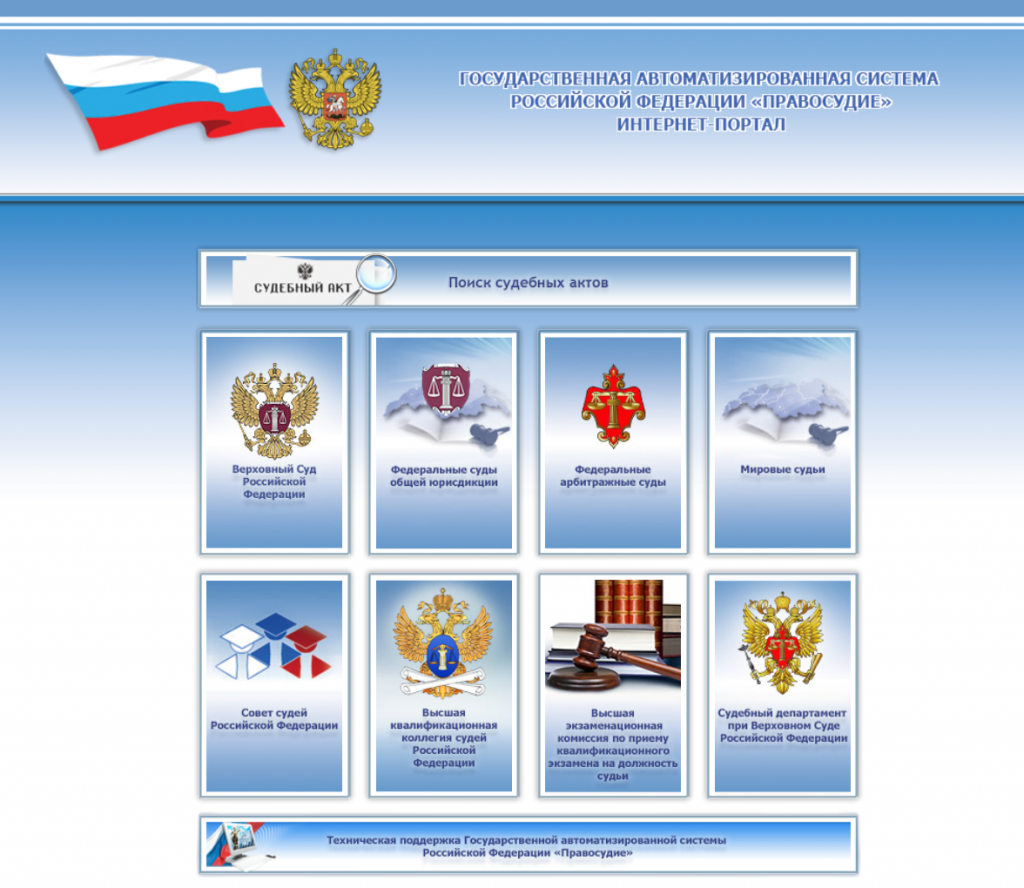
Информационное пространство ГАС «Правосудие» содержит сведения о делах судов общей юрисдикции. На портале откройте раздел «Поиск судебных актов» и введите свои данные в качестве участника процесса.
Если номер дела вам уже известен, искать информацию удобнее по нему. При поиске только по ФИО учитывайте, что сведения о некоторых делах, в частности, у мировых судей, могут появляться с задержкой.
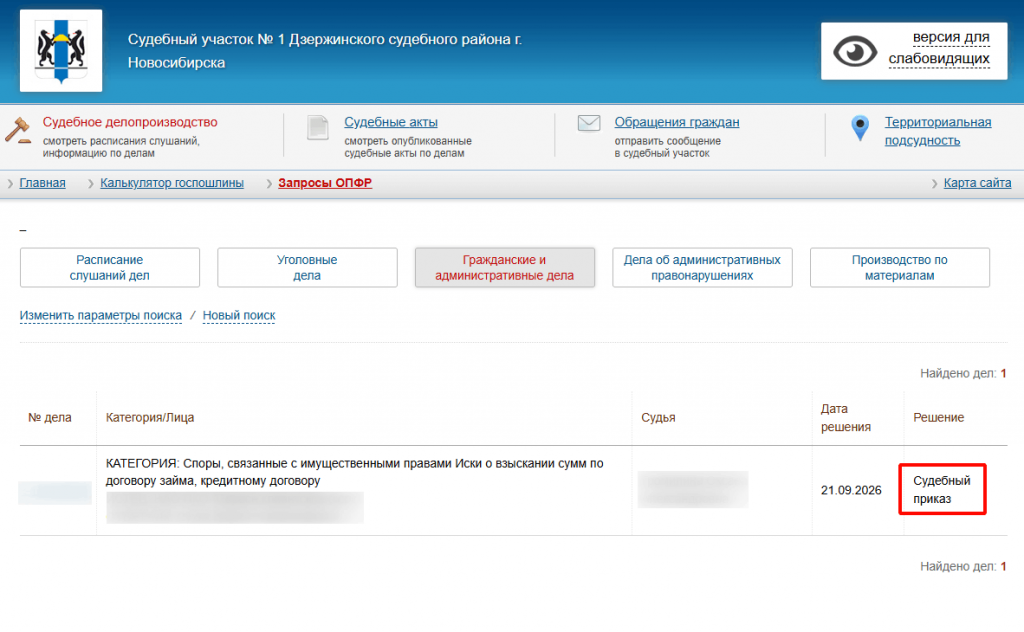
Если известно, какой суд указан в документе, зайдите на его официальный сайт и найдите раздел «Судебное делопроизводство» или поиск дел. По номеру дела или данным участника можно посмотреть информацию о процессе и вынесенных судебных актах.
Отдельно проверьте сайт мирового судьи по месту жительства. Судебные приказы по требованиям о взыскании денежных сумм в пределах установленной законом подсудности выдают мировые судьи, поэтому дела по микрозаймам нередко оказываются именно там.
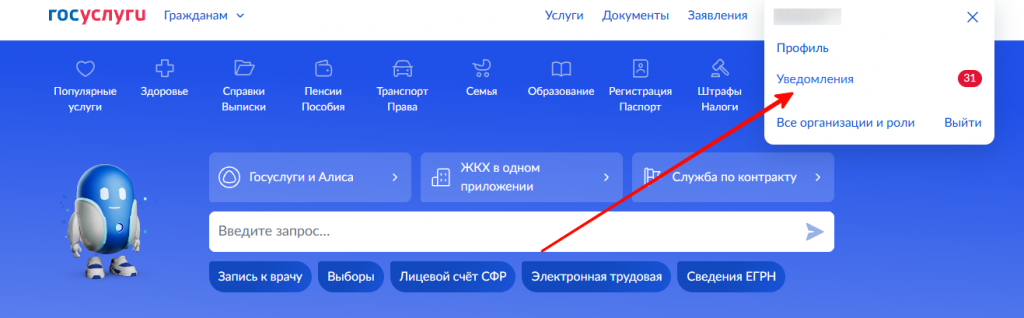
Проверьте раздел с судебными и исполнительными уведомлениями на Госуслугах. Там могут отображаться электронные судебные извещения и документы, если они направлены вам в электронном виде.
Можно также воспользоваться поиском на портале по запросам «Судебная задолженность» или «Исполнительные производства».
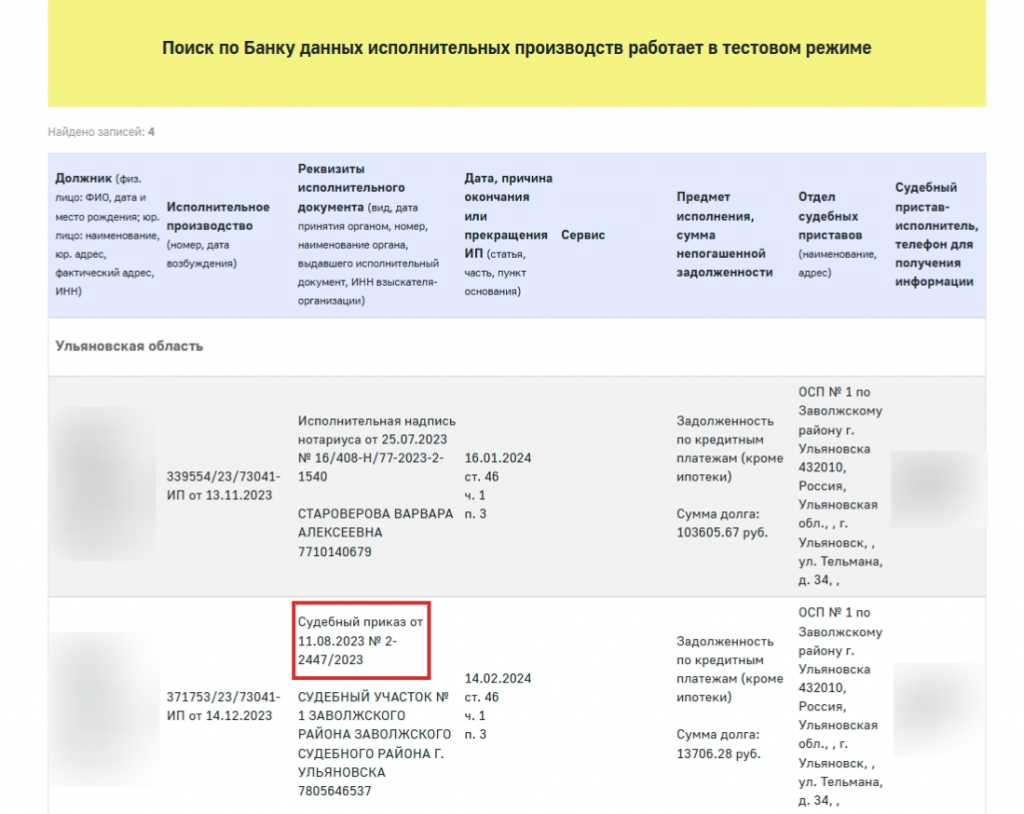
Если взыскание уже дошло до приставов, проверьте информацию в банке данных исполнительных производств ФССП. По найденному производству можно посмотреть его номер и сведения об исполнительном документе, на основании которого взыскивают долг.
Это особенно важно, если вы узнали о судебном разбирательстве уже после списания денег со счёта или другого исполнительного действия.
Важно! Не переходите по ссылкам из подозрительных СМС и писем о «суде» или «задолженности». Мошенники могут копировать названия судов, ФССП и МФО и направлять на поддельные сайты, где предлагают оплатить долг или ввести данные банковской карты. Безопаснее самостоятельно открыть официальный ресурс суда, Госуслуг или ФССП и проверить информацию там.
Единого срока, через который МФО обязана обратиться в суд из-за просрочки, нет. Поэтому по одной только длительности просрочки нельзя точно определить, когда кредитор подаст заявление.
На решение МФО могут влиять несколько обстоятельств:
Поэтому одна МФО может обратиться в суд относительно быстро, а другая продолжит досудебное взыскание или передаст долг другой организации.
Отсутствие обращения в суд спустя несколько месяцев не означает, что кредитор отказался от взыскания. Требование может быть предъявлено позже, если срок исковой давности ещё не истёк.
Общий срок исковой давности по требованиям о взыскании долга составляет три года (). Но микрозайм не исчезает автоматически после истечения этого срока. Суд применяет исковую давность только в том случае, если должник заявит об этом до вынесения решения.
Начало срока зависит от условий договора. Если установлена конкретная дата возврата займа, срок исковой давности обычно начинает течь после наступления этой даты. Если долг погашается отдельными периодическими платежами, срок рассчитывают отдельно по каждому просроченному платежу.
При этом на расчёт срока могут повлиять действия должника, свидетельствующие о признании долга: в предусмотренных законом случаях они прерывают течение исковой давности, после чего срок начинает исчисляться заново. Поэтому определять давность только по дате выдачи займа или последнего платежа нельзя — нужно смотреть договор, график платежей и историю взаимоотношений с кредитором.
Если срок исковой давности действительно истёк и должник заявил об этом в суде, это является основанием для отказа МФО во взыскании соответствующего требования.
После просрочки кредитор может сначала направить требование об оплате. Затем МФО может обратиться за судебным приказом, если требование соответствует условиям приказного производства. Если приказ отменён либо требование рассматривается в исковом порядке, кредитор может предъявить иск.Если требование удовлетворят, долг можно взыскивать принудительно через приставов или в предусмотренных законом случаях напрямую через банк.
Не все компании проходят все эти стадии. Некоторые МФО предпочитают договариваться, другие сразу идут в суд. Важно и то, что взыскивать долг может не сама МФО, а организация, которой уступили право требования. Например, коллекторское агентство или другая МФО.
Судебный приказ — это судебное постановление, которое судья выносит единолично по требованию, основанному на сделке, совершённой в простой письменной форме (). К таким сделкам относится и договор займа с МФО.
По общему правилу суд рассматривает заявление кредитора без обычного заседания, без вызова сторон и без исследования всех обстоятельств дела. Судья проверяет, что требование подтверждено документами, и выносит приказ.
Копию приказа суд направляет должнику. В документе указываются:
На практике письмо может не дойти до должника. Например, он не живёт по адресу регистрации или переехал. Поэтому о приказе иногда узнают уже от приставов. Проверять информацию стоит самостоятельно — на сайте суда или через Госуслуги.
Важно! Если должник не получил судебное письмо на почте, это не всегда означает, что десятидневный срок ещё не начался. В судебной практике срок может исчисляться со дня истечения срока хранения судебной корреспонденции. Если возражения подаются позже, потребуется обосновать причины, по которым должник не мог представить их своевременно.
По у должника есть 10 дней со дня получения копии судебного приказа, чтобы представить возражения относительно его исполнения. Сам приказ судья направляет должнику в течение пяти дней со дня его вынесения.
Если вы не согласны с приказом, важно не откладывать подачу возражений до окончания этого срока. Если срок пропущен, возражения могут принять в предусмотренных законом случаях, когда должник обоснует причины пропуска.
Если возражения поступили в установленный срок, судья отменяет судебный приказ, согласно . Но это не означает списание долга. Отмена прекращает действие именно этого приказа и не лишает кредитора возможности обратиться в суд с иском.
Исковое производство отличается от приказного тем, что суд рассматривает возникший между сторонами спор с учётом доводов и доказательств участников дела. Проще говоря, у должника есть возможность защитить свои права.
В первую очередь стоит изучить договор микрозайма, расчёт задолженности и документы, на которые ссылается кредитор. Проверьте, совпадает ли заявленная сумма с условиями договора и фактической историей платежей.
В зависимости от обстоятельств дела можно:
Само обращение МФО в суд не означает, что вся заявленная сумма автоматически будет взыскана. Суд рассматривает требования и представленные сторонами доказательства, а итог зависит от обстоятельств конкретного дела.
МФО может обратиться в суд для взыскания даже при небольшой задолженности. Закон не устанавливает минимальную сумму долга, при которой МФО получает право подать в суд.
Ограничение есть только для приказного производства. Судебный приказ выдают, если общая сумма требований не превышает 500 000 рублей. Если долг больше, кредитор должен обратиться в суд с обычным иском. Но это не значит, что при небольшом долге МФО не пойдёт в суд — пойдёт, если посчитает это целесообразным.
Чтобы понять, обоснованно ли МФО требует указанную сумму, разделите её на отдельные части и проверьте. В таблице ниже представлен список составляющих суммы, которую может требовать МФО.
| Составляющая суммы | Что проверить |
| Сумма полученного займа | Сколько вы фактически взяли. Это тело долга, от него считают проценты |
| Проценты | Проверьте ставку по договору и действовавшие на дату его заключения законодательные ограничения. По общему правилу процентная ставка по потребительскому займу не может превышать 0,8% в день |
| Неустойка (пени, штрафы) | Начисляют за просрочку. Это отдельная сумма, и её можно оспаривать |
| Комиссии и платные услуги | Страховки, СМС-информирование и прочее. Проверьте, подписывали ли вы согласие на них |
| Произведённые платежи | Сколько вы уже заплатили. Эти суммы должны быть учтены в расчёте |
| Судебные расходы | Госпошлина и издержки, которые кредитор просит взыскать |
Важно! Для потребительских займов сроком до одного года, заключённых с 1 апреля 2026 года, действует правило: когда учитываемые законом проценты, неустойка и другие платежи достигают 100% от первоначальной суммы займа, дальнейшее начисление прекращается.
Разберём на примере. В июне 2026 года заёмщик взял 15 000 рублей на 30 дней и ничего не заплатил. Если к его договору применяется это ограничение, сумма процентов, неустойки и других учитываемых начислений не может превышать 15 000 рублей. Поэтому основная сумма долга и такие начисления вместе не могут составлять более 30 000 рублей. Отдельно могут учитываться судебные расходы.
Сам по себе факт финансовых трудностей не означает автоматического уменьшения основного долга. Основную сумму займа обычно нужно вернуть. Но отдельные начисления можно оспорить.
Проверьте, на каком основании и за какой период МФО начисляла проценты, комиссии за платные услуги и другие суммы. Также нужно учитывать ограничения, которые действовали для конкретного договора микрозайма.
Если отдельное начисление не соответствует договору или установленным законом ограничениям, его можно оспаривать в суде.
По суд вправе уменьшить неустойку, если она явно несоразмерна последствиям нарушения обязательства. Это не означает автоматического уменьшения начислений: вопрос решается судом с учётом обстоятельств конкретного дела.
Обратиться за судебным взысканием может любая МФО, у которой есть непогашенное требование к заёмщику. Поэтому отдельного официального списка «МФО, которые подают в суд» нет. Любая МФО, у которой сохраняется право требования к заёмщику, вправе обратиться за судебным взысканием. Например:
Если вы ищете информацию по конкретной компании — например, «Займер подал в суд», «еКапуста подала в суд», «Мани Мен подал в суд» или «Веббанкир подал в суд» — алгоритм проверки одинаковый. Нужно искать не отзывы других должников, а своё судебное дело по ФИО и данным кредитора.
То, что конкретная МФО обращалась в суд против других заёмщиков, ничего не говорит о том, когда и каким способом она будет взыскивать именно ваш долг.
Если суд выдал судебный приказ, он сам является исполнительным документом. Если суд рассмотрел иск и вынес решение о взыскании, для его принудительного исполнения используется исполнительный лист.
После этого кредитор может предъявить документ приставам или в предусмотренных законом случаях направить его напрямую в банк, где у должника открыт счёт.
Если документ поступил приставам, они возбуждают исполнительное производство и применяют меры взыскания. Это может привести к списанию денег со счетов, удержаниям из дохода или обращению взыскания на имущество.
Если о долге стало известно уже от приставов, сначала нужно найти исполнительное производство и проверить информацию в нём. Посмотрите, кто указан взыскателем, какую сумму требуют и на основании какого судебного документа ведётся взыскание.
Затем стоит проверить, получали ли вы этот судебный приказ или решение суда раньше. Если документ не приходил, это важно учитывать при дальнейших действиях: в зависимости от ситуации можно разбираться с самим судебным актом и отдельно с исполнительным производством.
Если судебный акт уже действует и оснований для его отмены или пересмотра нет, дальше вопрос решается в рамках исполнительного производства.
Первоначальная МФО и организация, которая сейчас требует вернуть долг, могут отличаться. МФО может уступить право требования по договору микрозайма другому лицу, но закон ограничивает круг тех, кому может быть передан такой долг. На практике новым кредитором нередко становится профессиональная коллекторская организация или другая финансовая организация.
Поэтому сначала нужно установить, кто сейчас указан взыскателем. Проверьте документы по задолженности и запросите у нового кредитора сведения, подтверждающие переход права требования. Если дело уже дошло до суда или приставов, ориентироваться нужно на взыскателя, указанного в судебном акте или исполнительном производстве.
Не стоит полагаться только на название МФО в старом личном кабинете. Там может сохраняться информация о первоначальном кредиторе, хотя долг уже передан другой организации.
Если с вами взаимодействует компания, представляющаяся профессиональной коллекторской организацией, проверьте её в государственном реестре ФССП. Юридическое лицо приобретает статус профессиональной коллекторской организации после внесения сведений о нём в этот реестр.
Если один микрозаём уже оказался в суде, а помимо него есть ещё несколько МФО, кредиты и кредитные карты, погашение только одного долга может не решить проблему. Пока с одним кредитором идёт судебное взыскание, остальные тоже могут обратиться в суд или передать задолженность приставам.
В такой ситуации стоит оценить не только долг по конкретному микрозайму, но и общую финансовую нагрузку. Имеет значение общая сумма задолженности, количество кредиторов, доход, имущество, исполнительные производства и возможность погасить все обязательства в разумный срок.
Если самостоятельно оценить ситуацию сложно, можно проверить, подходит ли вам процедура банкротства.
Если МФО подала в суд из-за просрочки, действуйте по шагам:
Если дело уже дошло до приставов, найдите исполнительное производство и проверьте его основание, взыскателя и сумму.
Да, оплатить задолженность можно и во время судебного разбирательства. Но перед оплатой стоит уточнить актуальную сумму и реквизиты получателя, а после погашения сохранить подтверждающие документы.
Не откладывайте действия из-за того, что приказ уже вынесен. Нужно заявить о несогласии со взысканием в установленном порядке и одновременно собрать документы, подтверждающие, что вы не оформляли заём.
Сохраните платёжные документы и запросите у кредитора подробный расчёт. Нужно установить, за какой период и на каком основании возникла новая сумма, особенно если первоначальный долг уже был полностью погашен.
Да, стороны могут договориться об условиях урегулирования спора и представить мировое соглашение суду. Оно вступает в силу после утверждения судом.
Специализируется на банкротстве физических лиц, списании долгов и сохранении имущества. Эксперт по вопросам взаимодействия с кредиторами, финансовыми управляющими и оценки рисков процедуры.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно