

Почему могут отказать в банкротстве через МФЦ
Внесудебное банкротство кажется очень простым: подал заявление, подождал полгода — долги списаны. Однако процедуру можно запустить только при соблюдении установленных законом условий. Если гражданин им не соответствует или в заявлении выявлены основания для возврата, МФЦ указывает причину и возвращает документы. В статье разберём, почему МФЦ возвращает заявление о банкротстве, какие ошибки встречаются чаще всего и что делать, если документы вернули. Также расскажем, можно ли повторно подать их после устранения причины возврата.
- Почему МФЦ может вернуть заявление о внесудебном банкротстве
- По каким причинам МФЦ может вернуть заявление
Почему МФЦ может вернуть заявление о внесудебном банкротстве
Люди часто путают понятия и думают, что МФЦ может отказать в банкротстве. Это не совсем точно. МФЦ не рассматривает заявление так же, как арбитражный суд. При несоответствии установленным требованиям он возвращает заявление с указанием причины.
Если вы ещё не разобрались в самой процедуре, сначала посмотрите, как проходит внесудебное банкротство через МФЦ, кому оно доступно и какие условия нужно выполнить до подачи заявления.
Если суд отказал в принятии заявления по ст. 43 Закона № 127-ФЗ, значит, у вас вообще нет законных оснований банкротиться через суд. При возврате в МФЦ сотрудник проверил базы и документы, увидел ошибку или несоответствие ст. 223.2 Закона № 127-ФЗ и вернул бумаги. При этом МФЦ обязан указать конкретную причину.
По каким причинам МФЦ может вернуть заявление
МФЦ возвращает заявление в тех случаях, когда в ходе проверки выявляется несоответствие обязательным условиям для внесудебного банкротства или есть ошибки в документах. Разберём основные причины, почему возникают проблемы.
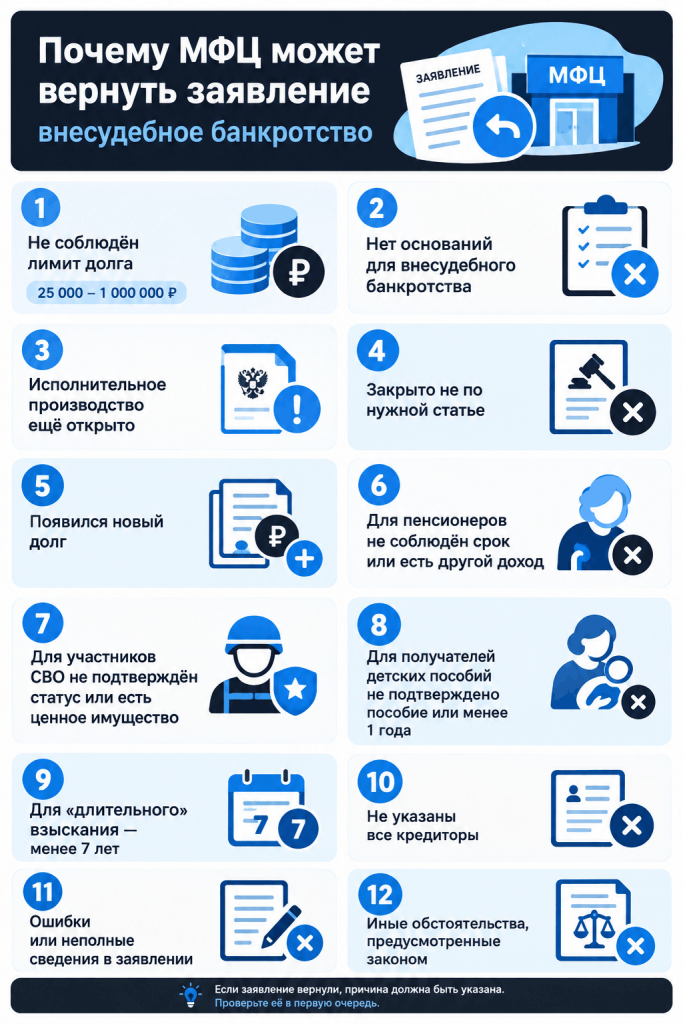
Не соблюдается установленный размер задолженности
Если МФЦ возвращает заявление по этой причине, значит, общая сумма ваших долгов не укладывается в границы, строго определённые Законом № 127-ФЗ. В 2026 году лимит составляет от 25 000 до 1 000 000 руб.
Долг для МФЦ — это не только кредиты. В сумму должны входить:
- займы в МФО, кредиты и автокредиты;
- долги по налогам, сборам и штрафам ГИБДД;
- задолженность по ЖКХ и капремонту;
- долги перед физическими лицами (например, по расписке);
- алименты;
- долги, по которым вы проходите как поручитель.
Если вы посчитали только кредиты, и вышло 900 000 руб., но забыли про налог на имущество, из-за которого общая сумма перевалила за 1 млн — МФЦ не примет документы.
Также заявление могут вернуть, если указана неактуальная сумма. При расчёте лимита учитывают основной долг и проценты, но не берут в расчёт неустойки, штрафы, пени и другие санкции за просрочку. Поэтому сумму для МФЦ нельзя просто скопировать из приложения банка или из исполнительного производства — сначала нужно разобраться, из чего она складывается.
Не подтверждается необходимое основание для внесудебного банкротства
Чтобы воспользоваться внесудебным банкротством, гражданин должен соответствовать одному из оснований, предусмотренных законом. При приёме заявления МФЦ проверяет представленные сведения и в предусмотренных законом случаях получает необходимые сведения из государственных информационных систем. Если условия не соблюдены, заявление возвращают с указанием причины.
Для граждан с оконченным исполнительным производством
Исполнительное производство должно быть окончено строго по , и после этого не должно быть другого неоконченного или непрекращённого производства по взысканию денег. Почему МФЦ может вернуть заявление по этому основанию:
- Производство всё ещё открыто. Пристав до сих пор ведёт дело, применяет меры по взысканию.
- Закрыто «не по той» статье. Если исполнительное производство окончено по другому основанию, а не по п. 4 ч. 1 ст. 46 Закона № 229-ФЗ, использовать стандартное основание для МФЦ нельзя.
- Появился новый долг. Если старые дела закрыты по п. 4, но буквально за неделю до визита в МФЦ другой банк подал в суд, было открыто новое исполнительное производство, условия нарушаются.
Поэтому нужно проверить: какое основание прекращения указано в ФССП и нет ли новых исполнительных производств.
Для пенсионеров
Основной доход гражданина — пенсия, у него нет имущества для взыскания, а исполнительный документ находится в исполнении не менее 1 года. Причины возврата в этом случае:
- Не прошёл срок в 1 год. Исполнительный документ должен быть выдан не позднее чем за один год до обращения в МФЦ и предъявлен к исполнению. Годичный срок считают с даты выдачи исполнительного документа, а не с даты возбуждения исполнительного производства.
- Есть иной доход. Основание может не подтвердиться, если основной доход не соответствует требованиям закона или у гражданина есть имущество, на которое может быть обращено взыскание.
Поэтому для пенсионного основания важно подтвердить предусмотренные законом условия, в том числе наличие подходящего вида пенсии и срок предъявления исполнительного документа.
Для участников СВО
Действующие и бывшие участники СВО имеют право подать на бесплатное банкротство. Однако МФЦ вернёт заявление, если не соблюдается хотя бы одно из установленных законом условий:
- исполнительный документ выдан менее чем за год до обращения в МФЦ;
- не подтверждается участие гражданина в специальной военной операции;
- есть имущество, на которое можно обратить взыскание, за исключением предусмотренных законом доходов.
Важно, когда был выдан исполнительный документ, предъявлялся ли он к исполнению и остались ли требования по нему неисполненными или исполненными частично.
Для получателей детских пособий
Гражданин получает ежемесячное пособие в связи с рождением и воспитанием ребёнка, у него нет имущества для взыскания, а исполнительный лист предъявлен к исполнению не менее 1 года назад.
МФЦ вернёт заявление, если:
- пособие не подтверждено в СФР;
- исполнительному производству меньше 1 года.
Также нужно проверить наличие имущества, на которое может быть обращено взыскание.
Для должников с длительным взысканием
Главное условие для этого основания — исполнительный документ был выдан 7 и более лет назад, он до сих пор не исполнен (или исполнен частично). МФЦ вернёт заявление, если сроку взыскания менее 7 лет.
Нельзя ориентироваться только на один признак, например, наличие исполнительного производства или получение пенсии. Необходимо проверить все условия конкретного основания и сведения, которыми они подтверждаются.
В заявлении указаны не все кредиторы
При обращении за внесудебным банкротством гражданин должен представить список всех известных ему кредиторов. Если какой-либо долг не указать, он не будет списан после завершения процедуры. Но сам по себе факт, что кредитор не внесён в заявление, не означает автоматического возврата заявления МФЦ.
Также проблема может возникнуть, если сведения о кредиторе приведены неверно. Чаще всего такое происходит, когда банк или МФО продали долг коллекторам.
В заявлении обнаружены ошибки или неполные сведения
Заявление заполняется строго по форме, утверждённой . Сотрудники МФЦ не имеют права самостоятельно исправлять ваши данные или догадываться, что вы имели в виду. Ошибки в идентифицирующих данных, отсутствие обязательных сведений или другие нарушения формы, из-за которых заявление невозможно обработать либо подтвердить предусмотренные законом условия, могут привести к возврату заявления.
Имеются обстоятельства, препятствующие внесудебной процедуре
Отдельные обстоятельства также могут повлиять на возможность начала внесудебного банкротства. Например:
- в арбитражном суде уже открыто дело о вашем банкротстве;
- не прошло 5 лет после завершения или прекращения предыдущей процедуры внесудебного банкротства;
- для оснований пенсионера/участника СВО и получателя единого пособия — наличие имущества, на которое может быть обращено взыскание;
- другие условия, прямо предусмотренные законом.
При этом каждое основание предусматривает свой набор требований. Поэтому наличие имущества само по себе не является универсальным препятствием для внесудебного банкротства. Например, для основания, связанного с исполнительным документом, выданным не менее семи лет назад, отдельного требования об отсутствии такого имущества закон не устанавливает.
Если МФЦ возвращает заявление, причина должна быть указана. Именно её необходимо проверить в первую очередь, чтобы понять, можно ли устранить проблему, дождаться выполнения необходимого условия или рассмотреть другой способ банкротства.
Можно ли повторно подать заявление после возврата
Если документы вернули на этапе приёма, вы имеете право повторно обратиться в МФЦ не ранее чем через один месяц со дня возврата заявления или размещения сообщения о возврате.. Этот срок позволяет устранить причину возврата, если её можно устранить, и затем обратиться повторно.
Если МФЦ принял заявление, опубликовал данные в ЕФРСБ, но в течение 6 месяцев процедура была прекращена (например, из-за того, что вы получили в наследство имущество), то повторно обратиться в МФЦ можно только через 5 лет.
Что делать после возврата заявления
Универсального алгоритма после возврата заявления нет. Дальнейшие действия зависят от того, по какой причине МФЦ вернул документы. Сначала необходимо изучить указанное основание, а затем проверить именно те обстоятельства, которые стали причиной возврата.
Если причина связана с условиями внесудебного банкротства
В первую очередь нужно определить, какое именно условие не выполнено. Например, сумма долга вышла за пределы 25 000-1 000 000 руб. или не подтвердился статус пенсионера.
Проверьте, можно ли это условие выполнить в дальнейшем. Пока учитываемая сумма задолженности превышает 1 млн руб., подать заявление через МФЦ нельзя. Повторное обращение возможно, если впоследствии сумма войдёт в установленный законом диапазон и будут выполнены остальные условия. Если подтверждение основания временное, например, справка устарела, — получите новую и подайте снова. Оцените, имеет ли смысл повторное обращение или лучше рассмотреть судебное банкротство.
Если причина связана с исполнительными производствами
Проверьте в ФССП, какие производства открыты и по каким основаниям закрыты. Уточните, по какой именно статье окончено дело. Для стандартного основания требуется закрытие строго по п. 4 ч. 1 ст. 46 Закона № 229-ФЗ. Если дело закрыли по другой статье или появилось новое производство — условия не соблюдены.
Дальше смотрите по своей категории. Пенсионерам, участникам СВО и получателям детских пособий нужно, чтобы исполнительный документ был выдан не менее года назад, предъявлялся к исполнению, а требования по нему остались неисполненными или исполненными частично. Если с момента выдачи прошло, например, 10 месяцев — подавать пока рано. Дождитесь, когда год истечёт, и обращайтесь снова.
Если вы идёте по основанию, связанному с длительным взысканием, проверьте, что исполнительный документ выдан не позднее чем за семь лет до обращения, предъявлялся к исполнению, а требования по нему не исполнены либо исполнены частично. Только после выполнения этого условия можно подавать документы.
Если новые производства не открывались, а старые закрыты правильно и сроки соблюдены, — подавайте снова.
Если проблема в сведениях о кредиторах или задолженности
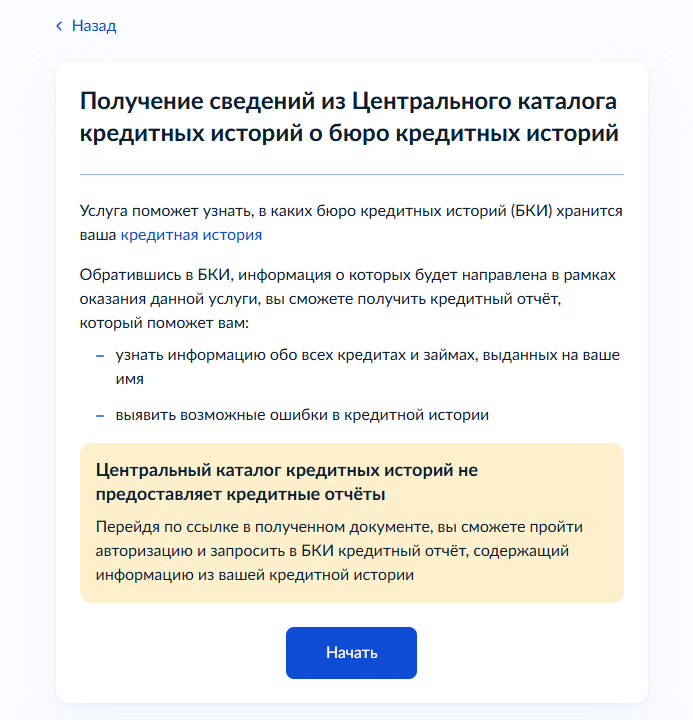
Если вы неправильно указали какого-то кредитора, заново проверьте весь список. Сопоставьте данные из кредитных договоров, требований об оплате, сведений банков и МФО и других имеющихся документов. Закажите выписку из бюро кредитных историй. Узнать, в каком именно БКИ хранятся ваши данные, можно через .
Отдельное внимание стоит уделить долгам, которые были переданы другому кредитору. При повторном обращении необходимо указать актуальные сведения о кредиторах и задолженности и проверить, соответствует ли общая сумма установленным требованиям.
Что делать, если МФЦ вернул заявление из-за размера долга:
- Если общая сумма превысила 1 000 000 руб. Путь в МФЦ закрыт — придётся собирать документы и подавать заявление в арбитражный суд на стандартное судебное банкротство.
- Если сумма меньше 25 000 руб. Внесудебное банкротство пока недоступно. Можно рассмотреть другие способы урегулирования задолженности или обратиться за консультацией по дальнейшим действиям.
- Если вы просто ошиблись в расчётах. Запросите у банков, МФО, управляющих компаний и налоговой актуальные справки о задолженности, пересчитайте сумму, заполните новый бланк и приходите в МФЦ.
Обязательно проверьте обязательства перед всеми известными кредиторами: все действующие кредиты и займы, задолженность перед МФО, обязательные платежи и т. д.
Если причина связана с ошибкой в заявлении
Проверьте личные данные (Ф. И. О., паспорт, адрес, ИНН, СНИЛС) и другие указанные сведения. Сопоставьте их с документами. Исправьте неточности и заполните заявление заново.
Если причина связана с другим обстоятельством
В этом случае сначала нужно внимательно изучить конкретное основание возврата. Затем его следует сопоставить с требованиями Закона № 127-ФЗ и определить, можно ли устранить обстоятельство.
Если самостоятельно определить дальнейшие действия сложно, можно обратиться за юридической консультацией. Специалист поможет оценить причину возврата и понять, есть ли основания для повторной подачи заявления или стоит рассмотреть судебное банкротство.
Как проверить возможность внесудебного банкротства до подачи заявления
Чтобы снизить риск возврата, до обращения в МФЦ стоит заранее выяснить, соответствует ли ваша ситуация требованиям процедуры. Перед подачей заявления проверьте:
- Условия процедуры. Убедитесь, что ваша ситуация подходит под одно из оснований: закрытое исполнительное производство, пенсия, пособие на ребёнка, участие в СВО или исполнительный документ старше 7 лет.
- Размер задолженности. Входит ли общая сумма учитываемых обязательств в установленный диапазон от 25 000 до 1 000 000 руб.
- Кредиторов. Все ли известные кредиторы включены в список, правильно ли указаны их данные и актуальный получатель задолженности. Убедитесь, что никого не забыли.
- Исполнительные производства. Проверьте в ФССП, есть ли у вас производства, каков их статус, когда и по какому основанию они окончены.
- Основание для процедуры. Подтверждаются ли все условия конкретного основания, а не только отдельный признак. Например, если вы пенсионер, проверьте, что исполнительному документу больше года, не открыто других производств, основной доход — пенсия и входит ли сумма долга в лимиты.
- Сведения и документы. Нет ли расхождений между заявлением, документами и данными государственных информационных систем.
- Предыдущие процедуры банкротства. Убедитесь, что с момента прошлого банкротства прошло 5 лет. Иначе повторная подача невозможна.
Такая проверка позволяет заранее обнаружить обстоятельства, из-за которых документы могут вернуть, и устранить их до обращения в МФЦ.
Ответьте на несколько вопросов и проверьте соответствие требованиям процедуры — до того, как потратите время на сбор справок и визит в МФЦ. Наш сервис поможет понять, укладывается ли сумма задолженности в законные лимиты, подтверждается ли ваше основание и нет ли обстоятельств, из-за которых заявление вернут.
Если МФЦ вернул заявление: можно ли пройти банкротство через суд
Возврат заявления в МФЦ не означает, что гражданин в принципе не может пройти процедуру банкротства. Во‑первых, можно исправить недочёты и подать документы заново. Во‑вторых, если ошибки критические и внесудебное банкротство недоступно, вы можете попробовать списать долги через суд.
К судебной процедуре применяются другие критерии. Здесь нет жёстких лимитов по сумме долга, не нужно подходить под одно из оснований и ждать год или семь лет по исполнительному производству.
Не уверены, подходит ли вам судебное банкротство? Оставьте заявку на консультацию — специалист поможет разобрать ситуацию и определить возможный дальнейший путь. Если понадобится сопровождение, на БИНФО можно сравнить компании по банкротству, рейтинги и отзывы.
Вопросы к статье
Такое возможно. Для некоторых оснований внесудебного банкротства у должника не должно быть имущества, на которое можно обратить взыскание. Исключение — единственное жильё и другие объекты, перечисленные в ст. 446 ГПК РФ.
Сведения об имуществе могут быть выявлены в ходе процедуры, в том числе по запросам кредиторов в органы, ведущие государственные реестры.
Сама по себе официальная работа не является общим запретом на внесудебное банкротство. Всё зависит от основания. Для стандартного основания важно состояние исполнительных производств. Для пенсионера пенсия должна оставаться основным доходом. Для получателя единого пособия закон не требует, чтобы пособие было единственным или основным доходом. Для участника СВО отдельного требования к размеру или виду дохода также нет. В каждом случае дополнительно проверяются остальные условия соответствующего основания.
Первым делом внимательно прочитайте сообщение о возврате — МФЦ обязан указать конкретную причину. Если формулировка причины непонятна, можно обратиться в МФЦ за уточнением или проверить основание возврата по ст. 223.2 Закона № 127-ФЗ. Если самостоятельно разобраться не получается, стоит обратиться за юридической консультацией.
Нет. МФЦ не взимает плату ни за первичную, ни за повторную подачу заявления о внесудебном банкротстве. Размещение сведений в ЕФРСБ также бесплатно.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно