

Что делать после завершения банкротства через МФЦ
Банкротство через МФЦ завершено — что делать дальше? Нужно ли получать какие-то документы, сообщать о списании долгов кредиторам и проверять, прекратились ли исполнительные производства?
После окончания внесудебного банкротства важно убедиться, что процедура действительно завершена, а списанные обязательства больше не требуют исполнения. Давайте разберём, что происходит после окончания банкротства через МФЦ, какие документы стоит сохранить, какие долги не списываются и на что обратить внимание, если кредитор продолжает требовать деньги.
- Что означает завершение банкротства через МФЦ
- Что делать сразу после завершения банкротства через МФЦ
Что означает завершение банкротства через МФЦ
Завершение банкротства через МФЦ означает, что процесс прошёл успешно. Согласно ст. 223.6 Закона № 127-ФЗ, после завершения процедуры гражданин освобождается от дальнейшего исполнения требований кредиторов, которые были указаны в заявлении. За исключением некоторых долгов, которые не списываются, например, алиментов.
Завершение и прекращение процедуры — не одно и то же. При завершении внесудебного банкротства гражданин освобождается от долгов, на которые распространяется процедура. При прекращении процедура заканчивается досрочно без освобождения от обязательств.
Подробнее о том, как проходит внесудебное банкротство через МФЦ от подачи заявления до завершения процедуры, можно прочитать в отдельном материале.
Так, процедура может прекратиться, если у должника появятся деньги, или имущество (например, наследство), которых хватит, чтобы выплатить долг. Или если один из кредиторов подаст заявление на судебное банкротство. Также процедуру могут остановить, если суд признает должника недобросовестным.
Сведения о завершении публикуются в (ЕФРСБ). Выписка из ЕФРСБ — официальное подтверждение статуса. Её можно распечатать и предъявить приставам для закрытия исполнительных производств.
Освобождение наступает по истечении шести месяцев с даты публикации сведений о начале банкротства. В этот же день МФЦ вносит запись в реестр.
Что делать сразу после завершения банкротства через МФЦ
После процедуры стоит проверить несколько важных моментов. Вот пошаговая инструкция, которая поможет убедиться, что все сведения отражены верно, а по списанным долгам не продолжается взыскание.
Проверить запись о завершении в ЕФРСБ
Зайдите на сайт ЕФРСБ и найдите свою запись. Для этого в поле «Должники» введите личные данные — Ф. И. О. или ИНН. Убедитесь, что в реестре есть публикация именно «внесудебное банкротство завершено», а не «прекращено». Это принципиально: при завершении долги списываются, при прекращении — нет. Проверка в ЕФРСБ — главное доказательство вашего нового статуса.
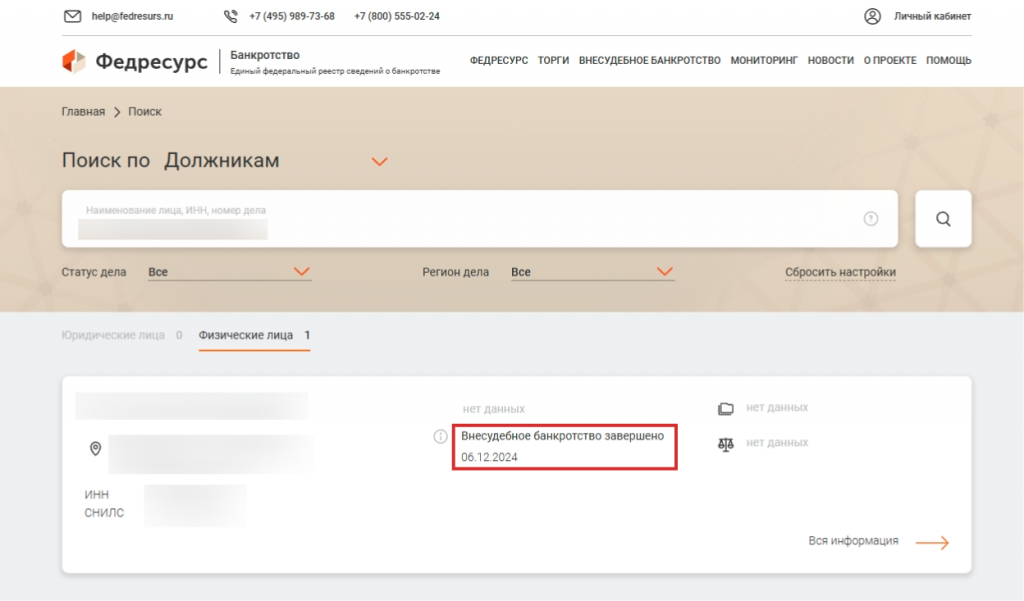
Сохранить документы о банкротстве
После окончания процедуры лучше собрать все документы в одном месте и сохранить их в электронном и бумажном виде.
Желательно сохранить:
- заявление о признании гражданина банкротом;
- список кредиторов и сведения о задолженности;
- документы, выданные МФЦ при подаче заявления;
- сведения из ЕФРСБ;
- публикацию о завершении процедуры.
Храните все бумаги, связанные с процедурой, не менее 5 лет. Они могут пригодиться при спорах с кредиторами или приставами.
Проверить список списанных долгов
Убедитесь, что все долги, которые вы указали в заявлении, действительно списаны. Исключения — алименты, вред здоровью и другие обязательства из ст. 213.28 Закона № 127-ФЗ. Они остаются в любом случае.
Важно! Списание распространяется на требования кредиторов, указанных в заявлении. Если вы забыли указать какой-то долг, он не будет списан.
Проверить исполнительные производства
Проверьте базу ФССП — нет ли там активных исполнительных производств по списанным долгам. Обычно они закрываются почти сразу, но иногда информация обновляется с задержкой.
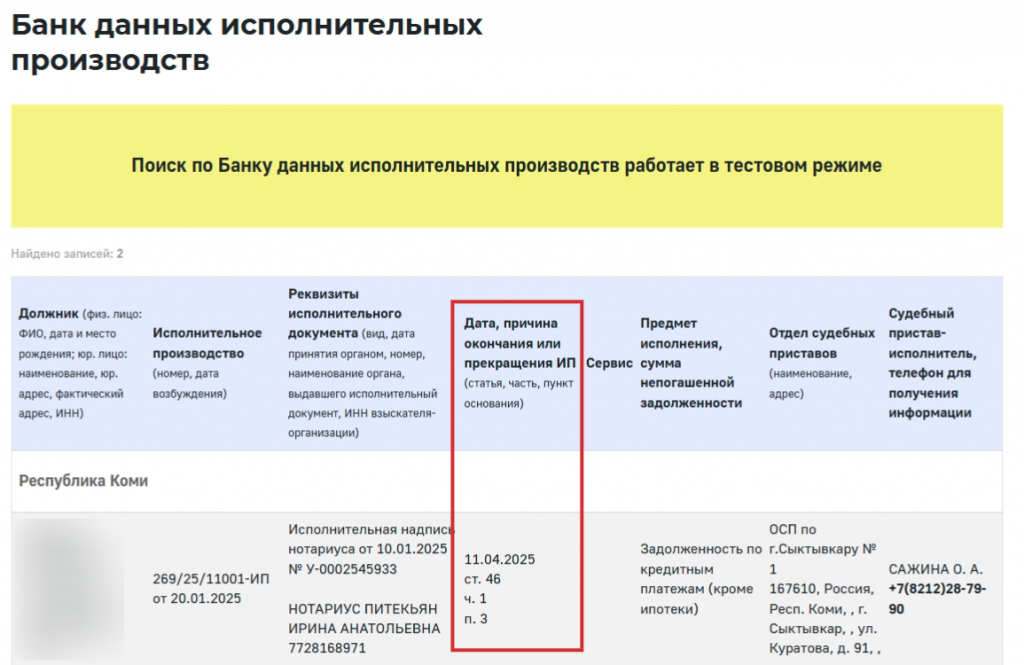
Если долг списан, а приставы всё ещё его взыскивают — направьте им уведомление о завершении процедуры с приложением выписки из ЕФРСБ. Если списание касается только части обязательства, убедитесь, что остаток верный и соответствует закону.
Проверить банковские счета и карты
После списания долгов через МФЦ гражданин может пользоваться своими банковскими счетами и картами. Само по себе прохождение процедуры не запрещает открывать счета, получать зарплату или совершать обычные платежи.
Если после завершения банкротства со счёта списали деньги или на нём сохранился арест по списанному долгу, нужно выяснить причину. Обратитесь в банк или к приставам и предоставьте документы, подтверждающие завершение процедуры.
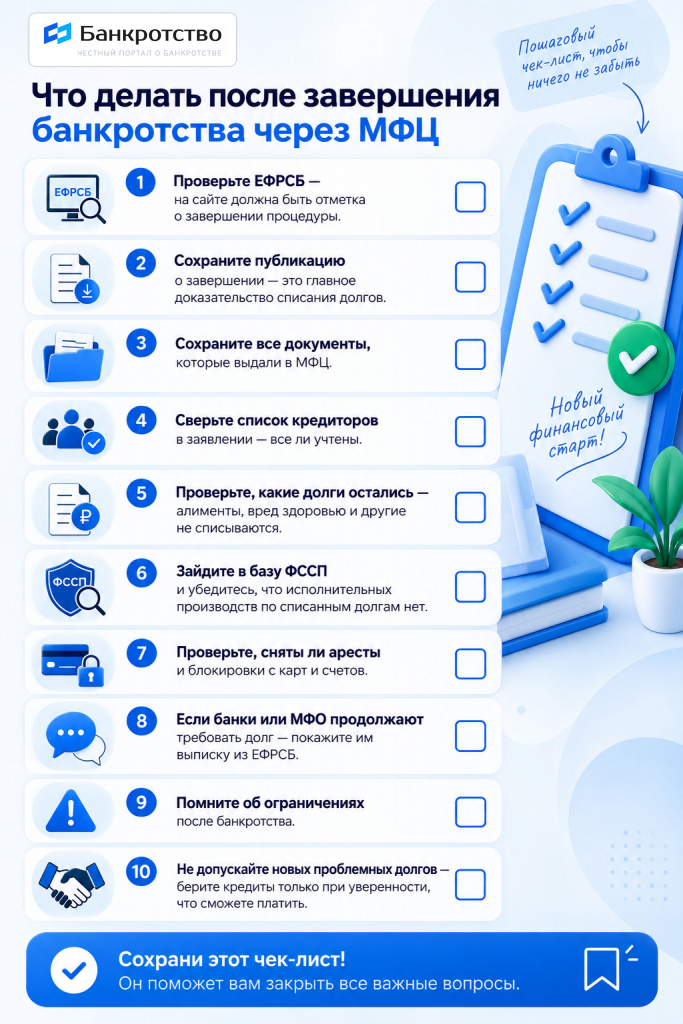
Мы подготовили для вас чек-лист: что делать после списания долгов через МФЦ. Пройдите по пунктам, чтобы убедиться, что всё сделано правильно и ничего не упущено.
Нужно ли обращаться в МФЦ после завершения банкротства
После окончания процедуры обращаться в МФЦ не нужно. Отдельного заявления о том, что процесс завершён или долги списаны, подавать тоже не требуется. Основным подтверждением служит запись в ЕФРСБ, а также документы, которые сохранились после обращения в МФЦ.
Обратиться туда может понадобиться только по конкретному вопросу, связанному с проведённой процедурой. Например, если необходимо уточнить сведения, исправить техническую ошибку в документах или получить информацию, которую не удалось подтвердить через реестр.
Что делать, если кредитор требует оплатить списанный долг
Если после банкротства кредитор продолжает требовать деньги — не паникуйте. Долг списан по закону, и у вас есть инструменты, чтобы это подтвердить. Действуйте по шагам.
- Проверьте, был ли кредитор указан в заявлении. Откройте заявление и список кредиторов, который подавался в МФЦ. Найдите в нём организацию, которая сейчас требует вернуть долг. Если её там нет — долг действительно не списан. Если есть — значит, требование незаконно.
- Проверьте, относится ли долг к списываемым. От некоторых обязательств гражданин не освобождается даже после окончания процесса в МФЦ. К ним относятся алименты, возмещение вреда здоровью, субсидиарная ответственность и некоторые другие. Убедитесь, что ваш долг не входит в этот список.
- Сопоставьте сумму задолженности с заявлением. Проверьте, совпадает ли сумма, которую требует кредитор, с той, что была указана в заявлении. Если они различаются, возможно, вы не включили штрафы, пени или другие начисления.
- Предоставить кредитору сведения о завершении процедуры. Направьте кредитору письмо с приложением выписки из ЕФРСБ, подтверждающей завершение банкротства. Попросите прекратить требования об оплате.
Если после обращения звонки и требования продолжаются, обратитесь к юристу для защиты своих прав и подачи жалобы в ФССП или прокуратуру.
Какие долги не списываются после банкротства через МФЦ
Важно учитывать три нюанса:
- Долги, которых не было в заявлении, не списываются. Если вы забыли указать кредитора, его требования сохраняются.
- При банкротстве через МФЦ списываются не все долги. Полный список исключений перечислен в ст. 213.28 Закона № 127-ФЗ.
- В заявлении указана меньшая сумма, чем фактический долг. Освобождение действует только в пределах указанной суммы.
Поэтому при требовании оплатить долг важно сначала проверить кредитора, основание долга и сумму, а уже потом решать, нужно ли его оплачивать.
Какие ограничения действуют после банкротства через МФЦ
После банкротства действуют определённые ограничения. Согласно ст. 223.6 Закона № 127-ФЗ, к внесудебной процедуре применяются последствия, указанные в ст. 213.30.
Можно ли брать кредиты и займы
Оформлять кредиты и займы можно. Но в течение 5 лет при подаче заявки необходимо сообщать кредитору о факте прохождения процедуры. Скрывать статус банкрота бесполезно. Банки и МФО видят его в Бюро кредитных историй, поэтому высока вероятность отказов или одобрения под повышенный процент.
Можно ли снова пройти банкротство
После окончания внесудебной процедуры повторно подать заявление о своей несостоятельности можно не ранее чем через 5 лет. Для внесудебного банкротства это правило установлено п. 8 ст. 223.2 Закона № 127-ФЗ, для судебного — ст. 213.30 того же закона.
Можно ли быть директором или управлять юридическим лицом
После внесудебного банкротства действуют ограничения на участие в управлении организациями:
- 3 года — нельзя руководить любыми фирмами;
- 5 лет — нельзя занимать должности в органах управления страховой организации, НПФ, управляющей компании, инвестиционного или паевого фонда, а также МФК;
- 10 лет — нельзя управлять кредитными организациями.
Срок отсчитывается со дня завершения процесса в МФЦ. Остальных сфер жизни банкрота ограничения не касаются. Можно спокойно пользоваться банковскими картами, открывать счета или работать по найму.
Что происходит с кредитной историей после банкротства через МФЦ
Согласно , сведения о банкротстве хранятся в Бюро кредитных историй в течение семи лет. Срок считается с момента завершения процедуры, а не с её начала. Например, если процедура завершилась 1 мая 2026 года, запись удалят 1 мая 2033 года. Всё происходит автоматически — ничего дополнительно делать не нужно.
До истечения этого срока банки видят отметку о банкротстве. Это не запрет на кредитование, а сигнал для банка, что заёмщик был признан неплатёжеспособным. Организация может отказать или предложить кредит под более высокий процент.
Кредитная история и кредитный рейтинг — это не то же самое. Рейтинг — оценка от 1 до 999 баллов. Чем выше, тем благонадёжнее заёмщик. Бывший должник может получать доступ к финансовым услугам, но быстро восстановить рейтинг не получится.
Что можно сделать:
- Не допускайте новых просрочек. Платите вовремя по новым кредитам, налогам, штрафам и коммуналке.
- Пользуйтесь финансовыми продуктами. Вкладами, инвестиционными счетами, копилками. Это покажет, что вы умеете откладывать.
- Откройте счета в лояльных банках. Сделайте зарплатную карту в одном, вклад в другом. Банки охотнее выдают деньги действующим клиентам.
- Возьмите кредитную карту с длинным льготным периодом. Кредитки выдают охотнее, но есть риск не рассчитать дату платежа, выйти на просрочку или ошибиться с грейс-периодом и попасть на проценты до 70-80% годовых.
- Оформите потребительский кредит. Берите небольшую сумму — например, 15 000 рублей на 3-6 месяцев. Для экономии можно положить деньги на вклад.
- Купите товар в рассрочку. Информация об этом попадает в кредитную историю и помогает восстановить рейтинг. Сплиты и оплата долями в историю не попадают.
Если после банкротства своевременно выполнять новые финансовые обязательства и не допускать просрочек, кредитная история будет постепенно восстанавливаться. Однако даже через несколько лет решение о выдаче кредита каждый банк принимает индивидуально.
Как пользоваться банковскими счетами после банкротства
После завершения внесудебной процедуры гражданин может пользоваться банковскими счетами и картами в обычном режиме. Банкротство через МФЦ не запрещает получать зарплату, пенсию и социальные выплаты. Также можно спокойно оплачивать покупки, получать переводы и снимать деньги со счёта или открывать новые счета и вклады в любых банках.
Если после банкротства счёт заблокирован или с него списываются деньги, сначала нужно выяснить, кто и на каком основании установил ограничение. Если причиной является исполнительное производство по долгу, который был списан, можно:
- Проверить сведения об исполнительном производстве.
- Подготовить выписку из ЕФРСБ о завершении внесудебной процедуры.
- Обратиться к приставу с заявлением и документами.
- Проверить, снято ли ограничение после рассмотрения обращения.
Если ограничение установлено банком по другой причине, вопрос необходимо решать непосредственно с кредитной организацией.
Что делать с новыми долгами после банкротства
Долги, которые возникли после подачи заявления в МФЦ или после завершения процедуры, не списываются. Если вы взяли новый кредит или заём, он подлежит полному погашению. Платить по нему нужно строго по графику, иначе банк может подать на вас в суд.
Чтобы не попасть снова в долговую яму, соблюдайте несколько правил:
- не берите новые кредиты, если не уверены, что сможете платить;
- заранее рассчитывайте, какую сумму можно направить на ежемесячные платежи;
- не допускайте просрочек по новым обязательствам;
- учитывайте не только размер платежа, но и общую сумму переплаты;
- держите финансовую подушку на непредвиденные расходы;
- не оформляйте несколько займов одновременно, если текущего дохода недостаточно для их обслуживания.
Если вы понимаете, что новый долг стал непосильным, не затягивайте. Обратитесь к юристу, чтобы оценить ситуацию и найти выход. Запишитесь к нам на консультацию, мы подскажем, сможете ли вы ещё раз пройти банкротство и поможем подобрать надёжную компанию для сопровождения.
Что делать, если после банкротства возникла проблема
Иногда даже после успешного завершения процедуры возникают сложности. В большинстве случаев проблема решается просто: достаточно показать выписку из ЕФРСБ. Но если это не помогает, действуйте по ситуации.
| Ситуация | Что делать |
|---|---|
| Кредитор требует списанный долг | Проверьте, был ли кредитор указан в заявлении, и направьте ему выписку из ЕФРСБ. Если продолжает — подайте жалобу в ФССП или прокуратуру |
| Пристав продолжает взыскание | Проверьте исполнительное производство и обратитесь в ФССП с документами о завершении процедуры |
| Банк не снял ограничение со счёта | Подайте в банк заявление с приложением выписки из ЕФРСБ. Банк обязан снять арест в течение нескольких дней |
| Долг не списался | Проверьте, был ли он указан в заявлении и относится ли к обязательствам, от которых гражданин освобождается после банкротства |
| В ЕФРСБ обнаружилась ошибка | Обратитесь в МФЦ с заявлением об исправлении ошибки. Если не помогают — пишите в суд |
| Обнаружился кредитор, которого не было в заявлении | Такой долг не списывается. Придётся платить или договариваться о реструктуризации |
Если у вас появился новый долг или финансовое положение снова стало сложным, не ждите, пока сумма вырастет. На бесплатной консультации наши юристы подскажут, сможете ли вы пройти банкротство повторно и какая компания вам подходит.
Коротко: что делать после банкротства через МФЦ
- После окончания процедуры зайдите на ЕФРСБ и проверьте, что есть запись о завершении. Это главное подтверждение вашего нового статуса.
- Откройте своё заявление и сверьте список кредиторов. Все указанные там долги, за исключением некоторых (например, алиментов), должны быть списаны.
- Убедитесь, что исполнительные производства по списанным долгам закрыты. Если нет — направьте приставам выписку из ЕФРСБ.
- Убедитесь, что банки сняли аресты и ограничения. Если что-то осталось — подайте заявление с выпиской из ЕФРСБ.
- Храните выписку из ЕФРСБ и документы из МФЦ не менее 5 лет. Они понадобятся при спорах.
- Помните об ограничениях. 5 лет нельзя повторно банкротиться через МФЦ или суд. 5 лет нужно сообщать о статусе банкрота при кредитовании. От 3 до 10 лет — запрет на управление юрлицами.
- Если кредитор или пристав продолжает взыскание — не платите сразу. Обратитесь к юристу, чтобы защитить свои права.
Вопросы к статье
Все долги, указанные в заявлении, считаются списанными. Исключение — алименты, обязательства по возмещению вреда жизни и здоровью, долги по зарплате и другие требования, которые не списываются по закону.
Покажите сотрудникам выписку из ЕФРСБ о завершении процедуры. Если звонки не прекращаются — пожалуйтесь в ФССП или прокуратуру.
Обычно нет. Исполнительное производство по списанным долгам должно закрыться автоматически. Но лучше перепроверить это в базе ФССП.
Если через некоторое время после завершения процедуры производство ещё висит на сайте ФССП, подайте приставам заявление с приложением копии уведомления из ЕФРСБ.
Да, ограничений на получение статуса индивидуального предпринимателя нет.
Нет. Если долг списан через МФЦ, требовать его незаконно. Покажите коллекторам выписку из ЕФРСБ, а при продолжении звонков — обращайтесь с жалобой в ФССП.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно