

План реструктуризации долгов гражданина при банкротстве
Самые популярные вопросы при реструктуризации — сколько придётся платить каждый месяц и как долго. Ответ определяется не только финансовыми возможностями должника, но и условиями, которые закрепляют в плане реструктуризации долгов. В нём указывают порядок и сроки погашения задолженности. Затем проект документа рассматривают кредиторы и суд. Разберём, кто может предложить такой план, что в него включают и когда его утверждают.
- Что такое план реструктуризации долгов гражданина
- Кому может быть предложен план реструктуризации
- Кто может предложить план
- Когда нужно представить проект плана
- Что должно быть в плане реструктуризации долгов
Что такое план реструктуризации долгов гражданина
План реструктуризации долгов гражданина — это документ, в котором определяют, как должник будет погашать требования кредиторов в рамках процедуры. В нём указывают размер платежей, порядок их внесения, сроки расчётов и другие условия погашения задолженности. Простыми словами: это график, по которому должник будет рассчитываться.
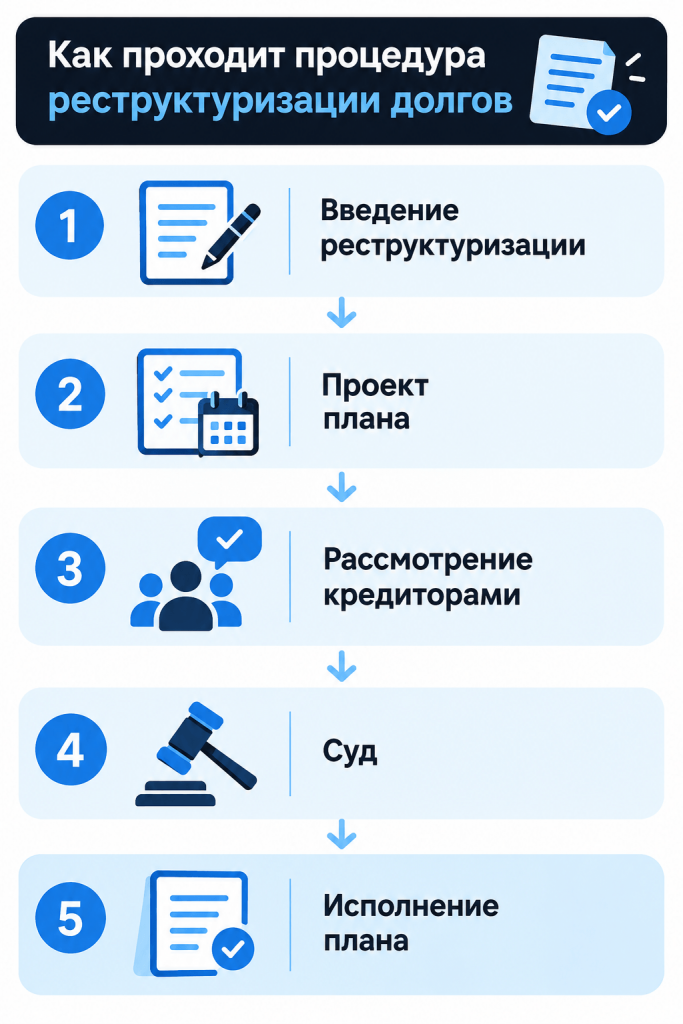
Важно разделять два понятия. Процедура реструктуризации — это судебный процесс. План реструктуризации — это документ, который в этой процедуре разрабатывают, согласовывают и утверждают. Процедуру вводят раньше, чем появляется утверждённый документ. Это нужно, чтобы оценить ситуацию и дать возможность подготовить проект.
Поэтому нельзя считать, что введение реструктуризации автоматически означает утверждение графика платежей. Между этими событиями проходит время — иногда несколько месяцев.
Кому может быть предложен план реструктуризации
План реструктуризации предлагают не всем. устанавливает требования к должнику. В частности, на дату представления проекта у гражданина должен быть источник дохода. Без этого план не имеет смысла — платить будет нечем.
Кроме того, учитываются обстоятельства, связанные с предыдущими процедурами банкротства и ответственностью гражданина. План не может быть представлен, если:
- гражданин признавался банкротом в течение пяти лет до представления документа;
- в течение восьми лет до этого в отношении его задолженности уже утверждался план реструктуризации;
- у гражданина есть неснятая или непогашенная судимость за умышленное преступление в сфере экономики;
- не истёк срок, в течение которого гражданин считается подвергнутым административному наказанию за мелкое хищение, умышленное уничтожение или повреждение имущества, а также фиктивное или преднамеренное банкротство.
Должник сам должен сообщить кредиторам об известных ему уголовных и административных делах, судимости и предыдущем банкротстве. Эти сведения указывают непосредственно в документе.
Важно! Наличие дохода и соблюдение остальных условий ещё не означают, что суд утвердит предложенный вариант. Проект должен пройти процедуру рассмотрения и утверждения.
Кто может предложить план
Согласно свой вариант могут представить три стороны:
- сам должник;
- конкурсный кредитор;
- уполномоченный орган.
Если проект не представлен и отсутствуют основания для его рассмотрения, финансовый управляющий на собрании кредиторов предлагает признать гражданина банкротом и ввести реализацию имущества.
Роль финансового управляющего заключается в сопровождении процедуры. Статья 213.12 Закона № 127-ФЗ не относит его к лицам, которые вправе представить собственный проект плана. Управляющий получает представленные проекты, рассматривает их и сообщает о своём отношении к ним. После этого он представляет необходимые сведения и документы собранию кредиторов.
Когда нужно представить проект плана
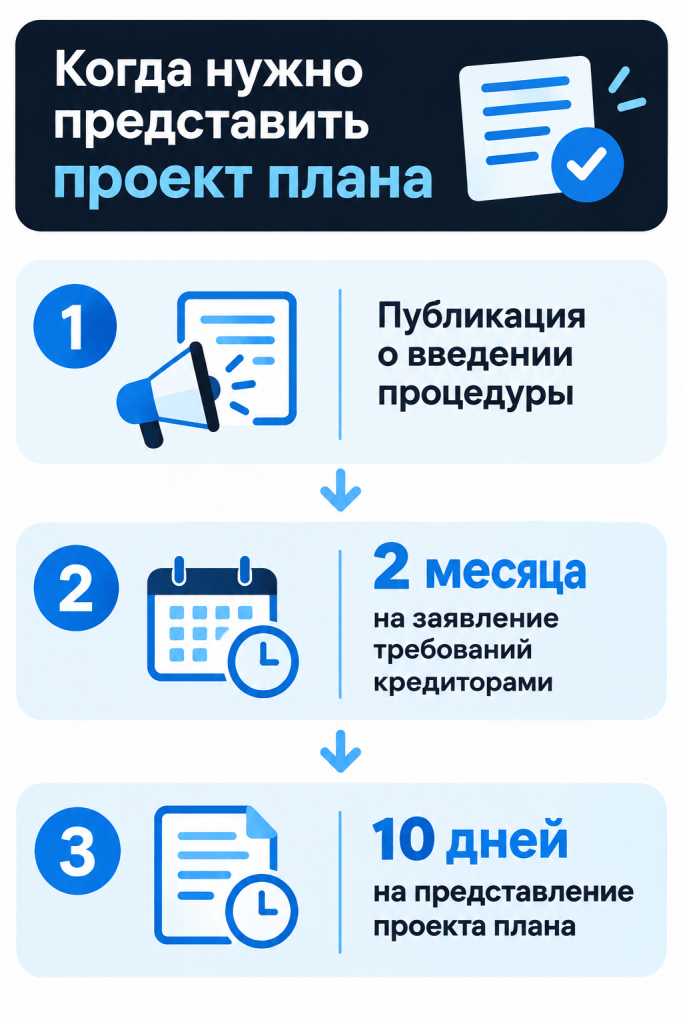
Проект нужно направить не позднее чем через десять дней с даты истечения срока, установленного для предъявления требований кредиторов.
Для целей включения требований в реестр и участия в первом собрании кредиторов кредиторы и уполномоченный орган вправе предъявить свои требования в течение двух месяцев с даты опубликования сообщения о признании заявления о банкротстве обоснованным. После истечения этого срока начинается отсчёт десяти дней, в течение которых можно направить проект плана реструктуризации.
Что должно быть в плане реструктуризации долгов
Содержание плана определяет ст. 213.14 Закона № 127-ФЗ. Это не просто таблица с ежемесячными платежами: документ должен показывать, как именно будут погашаться требования кредиторов, в какие сроки и на каких условиях.
В частности, план должен учитывать:
- требования известных кредиторов и порядок их погашения;
- сроки исполнения обязательств;
- условия начисления и выплаты процентов;
- пропорциональность удовлетворения требований кредиторов;
- порядок уведомления кредиторов о существенном изменении имущественного положения гражданина;
- особенности погашения требований кредиторов, обязательства перед которыми обеспечены залогом.
При этом в документ нельзя включать только те требования, которые уже внесены в реестр. Верховный Суд отдельно обращал внимание на необходимость учитывать известные должнику требования кредиторов, даже если соответствующее требование ещё не включено в реестр.
Какие долги включаются в план
План определяет порядок и сроки погашения требований известных гражданину конкурсных кредиторов и уполномоченного органа. Например, в план могут попасть:
- потребительские кредиты и кредитные карты;
- микрозаймы;
- задолженность по распискам и другим гражданско-правовым обязательствам;
- долги по налогам и сборам;
- задолженность по ЖКХ и другим коммунальным услугам — в части, которая относится к требованиям, подлежащим включению в реестр.
При этом не любую задолженность можно просто добавить в график. Для отдельных требований закон устанавливает особый порядок погашения. Текущие платежи, которые возникли уже после возбуждения дела о банкротстве, погашаются отдельно и в обычный график реструктуризации не включаются.
Как определяется график платежей
При составлении плана учитывают доходы должника, обязательные расходы, размер и состав задолженности, требования кредиторов и срок исполнения обязательств.
 Екатерина БеловаЮрист по банкротству физических лиц БАНКРОТ? Списано.
График должен быть реалистичным: должник должен иметь возможность выполнять предусмотренные им обязательства. Поэтому платёж нельзя рассчитывать только как разницу между доходом и прожиточным минимумом. Суд оценивает финансовое положение гражданина с учётом обстоятельств конкретного дела.
Нужно ли погасить долги полностью
Ст. 213.14 Закона о банкротстве допускает неполное погашение требований кредитора. Позиция Верховного Суда также показывает, что план не обязательно должен предусматривать погашение 100% задолженности по каждому договору. В зависимости от условий плана кредитор может получить часть суммы, а оставшуюся задолженность — с отсрочкой или рассрочкой. Возможна и скидка по долгу, если такой вариант соответствует требованиям закона и не нарушает права других кредиторов.
При этом должник не может просто самостоятельно уменьшить сумму долга. Условия должны быть обоснованы и соблюдаться в отношении кредиторов с учётом установленных законом правил.
Пример плана реструктуризации долгов
Чтобы было проще понять, как выглядит такой документ, мы подготовили упрощённый образец плана реструктуризации долгов гражданина. В нём показаны основные разделы, сведения о кредиторах, источниках дохода, порядке погашения задолженности и графике платежей.
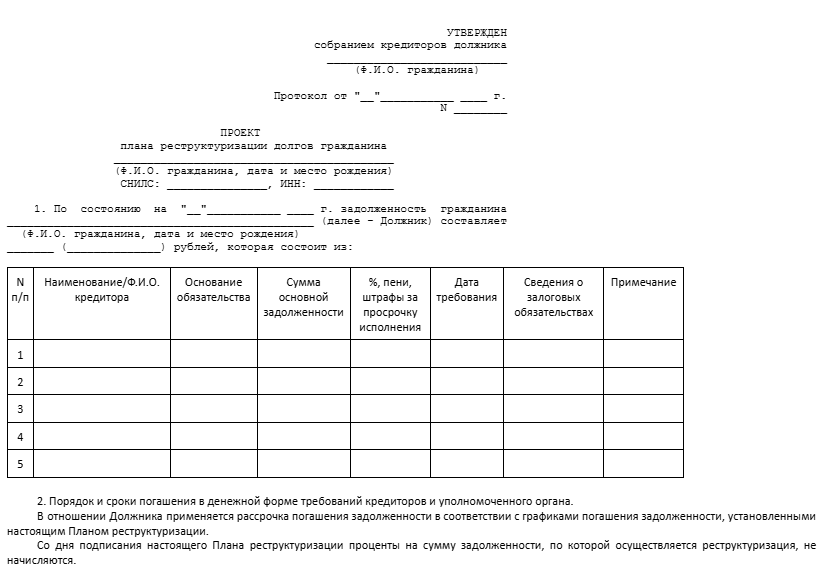
Образец приведён только для ознакомления и не является готовым документом для подачи в суд. В реальном деле содержание плана зависит от состава задолженности, доходов, имущества и других обстоятельств должника. При составлении документа также необходимо учитывать требования ст. 213.14 и 213.15 Закона № 127-ФЗ.
Пример расчёта платежей
Допустим, гражданин получает стабильный доход 100 000 руб. в месяц. Его необходимые расходы на жизнь и обязательные платежи составляют 70 000 руб. Теоретически на расчёты с кредиторами он может направлять около 30 000 руб. в месяц.
Условно предположим, что требования трёх кредиторов составляют:
| Кредитор | Требование | Доля от общей суммы |
| Кредитор 1 | 600 000 руб. | 50% |
| Кредитор 2 | 300 000 руб. | 25% |
| Кредитор 3 | 300 000 руб. | 25% |
| Всего | 1 200 000 руб. | 100% |
Если для примера использовать распределение платежа 30 000 руб. в месяц пропорционально размеру требований, условный ежемесячный график будет выглядеть так:
- кредитору 1 — 15 000 руб.;
- кредитору 2 — 7 500 руб.;
- кредитору 3 — 7 500 руб.
Таким образом, за год на погашение задолженности направляется 360 000 руб. При таком условном расчёте на выплату 1,2 млн руб. потребовалось бы около 40 месяцев.
Все цифры условные и используются только для объяснения механизма. Реальный расчёт зависит от дохода, расходов, состава требований и позиции кредиторов.
Какие документы прилагаются к плану
К плану реструктуризации нужно приложить документы и сведения, которые позволяют оценить финансовое положение гражданина и реальность предложенного порядка расчётов с кредиторами. Их перечень установлен .
| Документ или сведения | Что включает |
| Перечень имущества и имущественных прав | Сведения об имуществе гражданина и его имущественных правах. При наличии прилагают копии документов, подтверждающих права на имущество |
| Сведения об источниках дохода | Информация о доходах за 6 месяцев, предшествующих представлению плана в арбитражный суд |
| Сведения о кредиторской задолженности | Данные о задолженности перед кредиторами, в том числе по текущим обязательствам |
| Кредитный отчёт | Отчёт из бюро кредитных историй либо документ об отсутствии кредитной истории |
| Заявление гражданина | Подтверждение достоверности и полноты представленных документов и соответствия требованиям ст. 213.13 Закона № 127-ФЗ |
| Заявление об отношении к плану | Одобрение плана либо возражение против него, если проект предложил конкурсный кредитор или уполномоченный орган |
Если к проекту не приложены обязательные документы, суд может оставить план без движения или не утвердить его. Поэтому перед подачей лучше проверить комплектность.
Как утверждают план реструктуризации долгов
План реструктуризации не начинает действовать автоматически. Сначала его должны рассмотреть кредиторы, затем — проверить суд.
Как кредиторы рассматривают план
Проект выносят на голосование собрания кредиторов. Право голоса имеют конкурсные кредиторы и уполномоченные органы, требования которых включены в реестр. Решение об одобрении принимают большинством голосов от их общего числа.
По итогам голосования возможны два варианта: кредиторы одобряют проект или не одобряют его. При этом неодобрение ещё не означает, что план точно не будет утверждён судом.
Как суд утверждает план
После собрания кредиторов проект передают в суд. Суд проверяет, соответствует ли план требованиям закона и можно ли его исполнить.
До утверждения документа должны быть выполнены условия по текущим платежам и требованиям кредиторов первой и второй очереди, предусмотренные .
Если требования закона соблюдены, суд выносит определение об утверждении плана реструктуризации долгов. После этого должник должен выполнять его условия и вносить платежи по установленному графику.
Может ли суд утвердить план, если кредиторы против
Да, в предусмотренных законом случаях. По п. 4 ст. 213.17 Закона № 127-ФЗ суд может утвердить план, который не одобрили кредиторы, если выполнены установленные условия.
Верховный Суд разъяснил, что при такой оценке важно сравнить положение кредиторов при исполнении плана с тем, что они получили бы при реализации имущества. В Обзоре практики от 18 июня 2025 года ВС привёл пример, когда план утвердили без одобрения собрания кредиторов: выплаты по нему не ухудшали положение кредиторов по сравнению с альтернативным сценарием.
При этом суд проверяет и другие условия, в том числе реальную исполнимость плана. Поэтому одного желания должника недостаточно — суд оценивает экономическую обоснованность предложенных условий.
Почему суд может не утвердить план
Суд может отказать в утверждении, если выявит нарушения при подготовке или рассмотрении документа. Например, кредиторов не уведомили должным образом, нарушили порядок голосования или представили недостоверные сведения.
Также суд не утвердит план, если его условия противоречат закону или сам проект не соответствует установленным требованиям.
Здесь речь идёт именно об отказе в утверждении плана, а не об отказе в банкротстве. Дальнейшее развитие процедуры зависит от обстоятельств дела и требований закона.
На какой срок составляется план реструктуризации долгов
По действующим правилам план реструктуризации может быть рассчитан максимум на 5 лет.
Есть исключение. Если суд утверждает вариант, который не был одобрен кредиторами, по правилам п. 4 ст. 213.17 Закона № 127-ФЗ, срок плана не может превышать 3 лет.
Нужно ли ходатайство об утверждении плана реструктуризации долгов
Отдельное ходатайство нужно не всегда. Если собрание кредиторов одобрило план, его решение достаточно для назначения судебного заседания — отдельно просить суд об утверждении не требуется.
Если собрание план не одобрило, участник дела может обратиться с ходатайством, например о предоставлении дополнительного срока на его доработку или об утверждении плана в предусмотренных законом случаях. К ходатайству прикладывают документы, подтверждающие изложенные обстоятельства.
Что меняется после утверждения плана
После утверждения плана кредиторы, чьи требования в него включены, могут требовать погашения задолженности только в порядке и на условиях, предусмотренных планом. Кроме того:
- на требования, включённые в план, не начисляются неустойки, штрафы, пени и другие санкции за просрочку, а также проценты за такое нарушение, кроме текущих платежей;
- на сумму требований начисляются специальные проценты по правилам п. 2 ст. 213.19 Закона о банкротстве;
- кредиторы не могут требовать возмещения убытков из-за утверждения плана;
- при существенном изменении имущественного положения должник должен в течение 15 дней письменно уведомить об этом кредиторов и уполномоченный орган.
Специальные проценты по п. 2 ст. 213.19 начисляются финансовым управляющим после полного погашения требований кредиторов по реестру и при наличии у должника средств для их уплаты. Размер процентов зависит от валюты требования и установленного законом порядка.
Можно ли изменить план после утверждения
Да, утверждённый план можно изменить. Например, это может потребоваться, если имущественное положение должника изменилось и прежние условия стало невозможно выполнять.
Если изменения предлагает должник, он направляет предложение финансовому управляющему. Тот передаёт изменённый план кредиторам и уполномоченному органу. После этого собрание кредиторов решает, одобрять изменения или нет, а окончательное решение принимает суд.
Срок исполнения плана можно продлить, но общий срок не должен превышать установленный законом максимум — обычно это пять лет. Например, если план утверждён на два года, суд при наличии оснований может продлить его ещё на три года, чтобы общий срок составил пять лет.
Обычное продление требует одобрения собрания кредиторов и последующего решения суда. Если же должник не смог выполнить план в установленный срок из-за непреодолимой силы, суд может продлить срок без такого одобрения — при условии, что должник докажет наличие этих обстоятельств. В этом случае предельная продолжительность плана после изменения составляет три года.
Подберем вам надежную компанию по банкротству с рассрочкой от 5 000 ₽/мес. Вам спишут долги по 127-ФЗ под ключ с учетом набежавших процентов, штрафов и неустоек.
Подберем вам компании самыми щадящими ценами.
Выберем компании, которые гарантируют возврат в случае несписания долга.
Проконсультируем вас по любым вопросам процедуры банкротства.
Оставьте свой номер телефона и наши юристы проконсультируют вас о нюансах процедуры банкротства и расскажут про лучшие юридические компании вашего города. Консультация бесплатная и ни к чему вас не обязывает.
Спасибо за обращение!
Мы свяжемся с вами в ближайшее время и подробно ответим на все ваши вопросы.
Что будет, если должник выполнит план
Не позднее чем за месяц до окончания срока расчётов с кредиторами финансовый управляющий готовит отчёт о его исполнении. Суд рассматривает отчёт и проверяет, выполнил ли должник предусмотренные планом обязательства.
Если все условия выполнены и у кредиторов нет обоснованных возражений, суд завершает процедуру.
Что будет, если не выполнять план
Если должник не исполняет обязательства перед кредитором или уполномоченным органом на условиях утверждённого плана, кредитор или уполномоченный орган вправе обратиться в арбитражный суд с ходатайством об отмене плана. Суд отменяет его, если на момент рассмотрения должник по-прежнему не исполнил соответствующие обязательства.
Отмена возможна и по другим основаниям, предусмотренным ст. 213.23 Закона о банкротстве. Например, если в плане или приложенных к нему документах обнаружатся недостоверные сведения либо должник не выполнит установленную законом обязанность уведомить кредиторов об определённых обстоятельствах.
Если суд отменит план, гражданина признают банкротом и введут реализацию имущества.
План реструктуризации и реализация имущества: в чём разница
Обе процедуры направлены на расчёты с кредиторами, но проходят по-разному. При утверждении плана должник погашает задолженность по установленному графику, а при реализации имущества деньги для расчётов получают из конкурсной массы.
| Критерий сравнения | План реструктуризации | Реализация имущества |
| Главная цель | Погасить долги по графику и восстановить платёжеспособность | Рассчитаться с кредиторами за счёт имущества |
| Как идут расчёты | Должник вносит платежи по новому графику | Деньги направляются кредиторам из конкурсной массы |
| Доход | Нужен источник дохода, чтобы выполнять план | Может и не быть |
| Срок | График погашения задолженности может действовать до 5 лет | Срок зависит от хода процедуры |
| Имущество | Само утверждение плана не означает продажу имущества | Имущество, включённое в конкурсную массу, реализуют |
| Результат | Должник выполняет условия утверждённого документа | Полученные средства распределяют между кредиторами, оставшиеся долги может списать суд |
Стоит отметить, что при реализации имущества в конкурсную массу входит не всё, что есть у должника. Часть имущества и дохода защищена от взыскания по .
Главное о плане реструктуризации долгов
- План реструктуризации долгов — это документ, который определяет, как должник будет погашать задолженность в рамках судебной процедуры.
- Проект могут предложить гражданин, конкурсный кредитор или уполномоченный орган.
- Для представления своего варианта гражданин должен соответствовать требованиям закона, в том числе иметь источник дохода.
- Содержание плана и требования к нему установлены Законом № 127-ФЗ.
- Проект сначала рассматривают и одобряют или не одобряют кредиторы.
- Окончательное решение об утверждении принимает арбитражный суд.
- Максимальный срок плана — 5 лет. Если суд утверждает неодобренный кредиторами вариант по специальным правилам, срок не может превышать 3 лет.
- Если должник нарушает условия плана, его могут отменить, после чего дело может перейти к реализации имущества.
Не уверены, возможен ли план реструктуризации при ваших доходах и размере задолженности? Пройдите тест на возможность банкротства или выберите компанию по банкротству для консультации по вашей ситуации.
Вопросы к статье
Да. Если представлены разные проекты, их рассматривают на собрании кредиторов. При необходимости кредиторы могут выбрать один из предложенных вариантов.
Да. Если должник раньше срока погасил задолженность, финансовый управляющий представляет суду отчёт о результатах его исполнения.
Получить кредит можно только с предварительного письменного согласия финансового управляющего. Кроме того, в течение срока исполнения плана и пяти лет после его завершения гражданин обязан сообщать о его осуществлении при обращении за кредитом или приобретении товаров и услуг с отсрочкой или рассрочкой платежа.
Да, но для ряда сделок требуется предварительное письменное согласие финансового управляющего. Это касается, в частности, сделок с недвижимостью, транспортом, ценными бумагами и имуществом стоимостью более 50 000 руб.
Нет. Если должник выполнил план, суд завершает процедуру реструктуризации.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно