

БЕСПЛАТНАЯ КОНСУЛЬТАЦИЯ
Долги растут. Что делать дальше?
Не хватает на платежи, звонят взыскатели, тревожно за имущество? Обсудите ситуацию с юристом и поймите, с чего начать.

Специализируется на банкротстве физических лиц, списании долгов и сохранении имущества. Эксперт по вопросам взаимодействия с кредиторами, финансовыми управляющими и оценки рисков процедуры.
Как правильно перевести деньги с кредитной карты? Рассматриваем все особенности кредитных карт, их плюсы и минусы.
Переводы денег — это один из самых неоднозначных способов использования кредитных средств. С одной стороны, держателю карты доступен кредитный лимит, который можно использовать на свои нужды. Например, для переводов, снятия, оплаты различных услуг, покупки товаров, а иногда: для рефинансирования долгов. С другой стороны, переводы, как и обналичивание, часто сопровождаются высокими комиссиями и процентами, заметно увеличивая долг по кредитке. Разбираем все нюансы переводов с кредитной карты: какие операции разрешены, какие ограничения существуют, и самое главное — насколько выгодно использовать кредитку именно таким образом.
Кредитка — это банковский продукт, который дает возможность пользоваться заемными средствами в пределах установленного лимита. В отличие от дебетовой карты, где используются собственные денежные средства клиента, при расчетах по кредитной карте вы тратите деньги банка. Основное преимущество кредитки — это возможность использовать деньги беспроцентно в течение льготного периода (обычно от 50 до 120 дней), если погасить долг вовремя.
Особенности кредитной карты:
Кредитные карты отличаются от потребительских кредитов тем, что предоставляют доступ к заемным средствам на постоянной основе, в то время как потребительский кредит выдают на конкретную сумму и со строго определенным графиком погашения.
Кредитная карта — это многофункциональный финансовый инструмент. С ней можно проводить следующие операции:
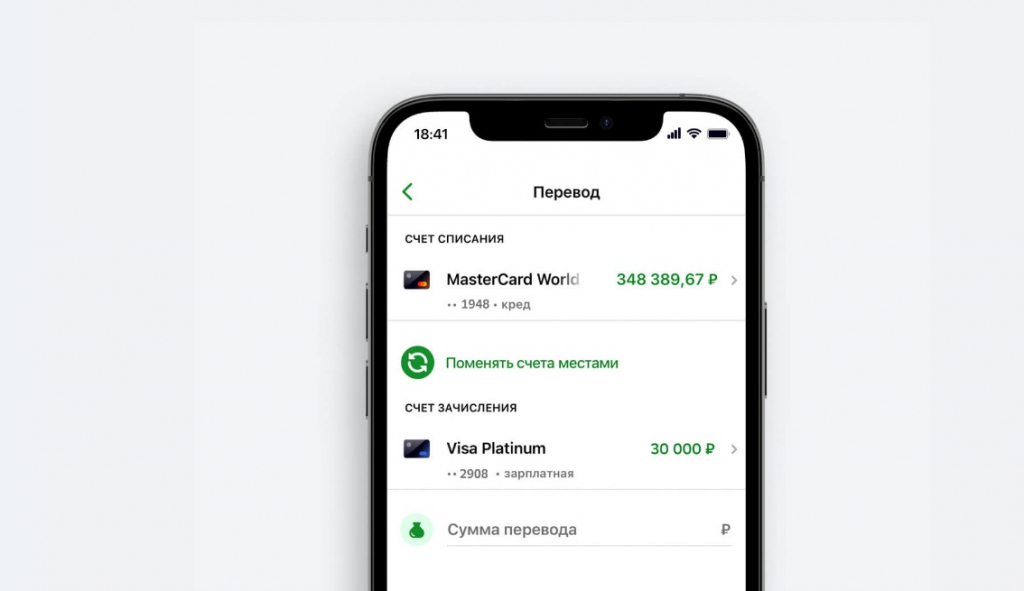
Далеко не все операции по кредитной карте выгодны. Ведь основное назначение кредитки — это безналичные покупки. Все, что выходит за рамки покупок (например, когда переводят деньги или снимают наличные), часто облагается высокими комиссиями и процентами.
Переводы с кредитной карты, хотя и возможны, нередко сопровождаются высокими комиссиями и процентами. Однако банки не запрещают такие операции, если они предусмотрены условиями карты. Обычно деньги разрешено переводить:
Большинство банков не делают различий между переводами на свои и чужие счета — условия остаются одинаковыми и касаются как внутрибанковских, так и межбанковских переводов. Однако проценты начнут начисляться с момента перевода. Это серьезно увеличивает долговую нагрузку на заемщика.
Несмотря на то что переводы с кредитной карты возможны, это далеко не всегда выгодно. Вот несколько причин, почему:
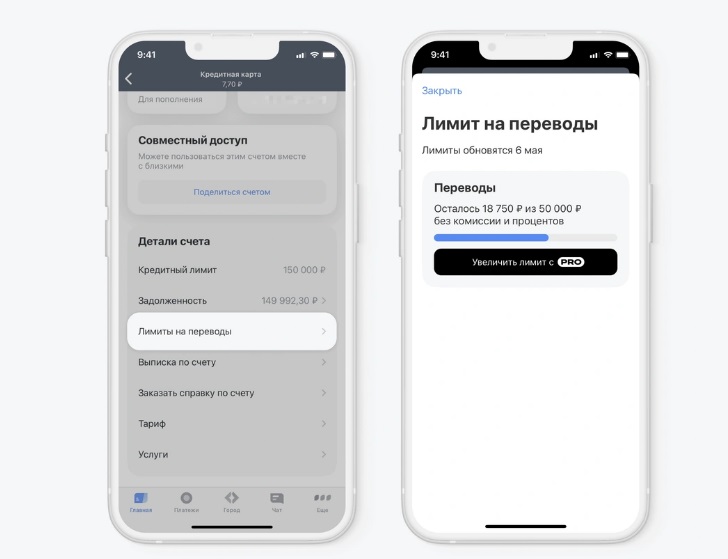
Если число снятий/переводов многократно превысит количество покупок по кредитке, банк может заблокировать ее, заподозрив в мошеннической активности. Особенно когда кредитку только оформили и сразу начала выводить с нее деньги.
Таким образом, переводить деньги с кредитной карты имеет смысл только в крайних случаях, когда других финансовых источников нет. Лучше пользоваться ей по прямому назначению — оплачивать товары или услуги.
Переводы с российских кредитных карт за границу в настоящее время затруднены. Из-за санкций многие российские банки отключены от международной платежной системы SWIFT. Тем не менее, существуют способы перевести деньги:
При международных переводах с кредитной карты следует учитывать, что конвертация валюты производится по внутреннему курсу банка. Он может быть значительно выше официального курса ЦБ РФ. А также взимается дополнительная комиссия.
Перевод денег с кредитной карты — это удобная опция, но она требует внимательного подхода. Для начала нелишним будет тщательно взвесить все плюсы и минусы такой операции.
| Плюсы | Минусы |
| Переводы с кредитных карт осуществляются быстро — деньги зачисляются на счет получателя в течение нескольких минут | Переводы с кредитки могут облагаться значительными комиссиями, а проценты за использование заемных средств начисляются с первого дня |
| Есть возможность погасить кредитную карту или кредит в другом банке (рефинансирование) | Банки вводят лимиты на суммы переводов, что может ограничивать возможности клиента |
| Перевести деньги можно сразу в мобильном приложении, как и в случае с дебетовыми картами | Сильно возрастает риск перерасхода средств и роста задолженности |
Переводы с кредитной карты — это услуга, которая в большинстве случаев невыгодна из-за существенной переплаты. Важно понимать, что кредитная карта предназначена для безналичных покупок, а не для переводов или снятия наличных. Если вы все же решили воспользоваться переводом с кредитки, тщательно изучите условия своего банка и соблюдайте меры безопасности.
Если вы планируете переводить деньги с кредитной карты, важно учитывать следующие моменты:
Если у вас накапливаются долги по кредитной карте и вы не можете их погасить, это повод обратиться за помощью к специалистам. Юристы помогут разобраться в сложившейся ситуации, а если погасить долги невозможно — списать их через процедуру банкротства. Не стоит откладывать решение финансовых проблем на потом — профессиональная помощь поможет выбрать правильный путь и сохранить ваше финансовое здоровье.
Да, переводы с кредитной карты на дебетовую карту или на счет в другом банке возможны. Однако такие операции, как правило, облагаются высокими комиссиями и процентами, которые начинают начисляться с первого дня.
Переводы с кредитки карты за границу возможны, но имеют ограничения из-за санкций и отключения ряда банков от SWIFT. В таких случаях лучше использовать альтернативные системы переводов, такие как «Юнистрим» или «Золотая корона».
Плюсами являются удобство и возможность использования заемных средств. Однако минусы включают высокие комиссии, проценты и риск увеличения задолженности, особенно при нарушении сроков погашения.
Специализируется на банкротстве физических лиц, списании долгов и сохранении имущества. Эксперт по вопросам взаимодействия с кредиторами, финансовыми управляющими и оценки рисков процедуры.
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно