

Условия банкротства через МФЦ
Долгов стало слишком много, платить их нечем, а проходить долгую судебную процедуру совсем не хочется. В такой ситуации банкротство через МФЦ действительно может показаться самым простым выходом. Но есть важный момент: подать заявление может не каждый — закон устанавливает конкретные условия.
Разберёмся вместе, кому доступно внесудебное банкротство в 2026 году, какие требования предъявляются к размеру и составу долгов, что должно происходить с исполнительным производством и в каких случаях МФЦ не примет заявление. Это поможет ещё до подачи документов понять, подходит ли вам эта процедура и нет ли обстоятельств, которые могут помешать списанию долгов.
Кто может пройти банкротство через МФЦ
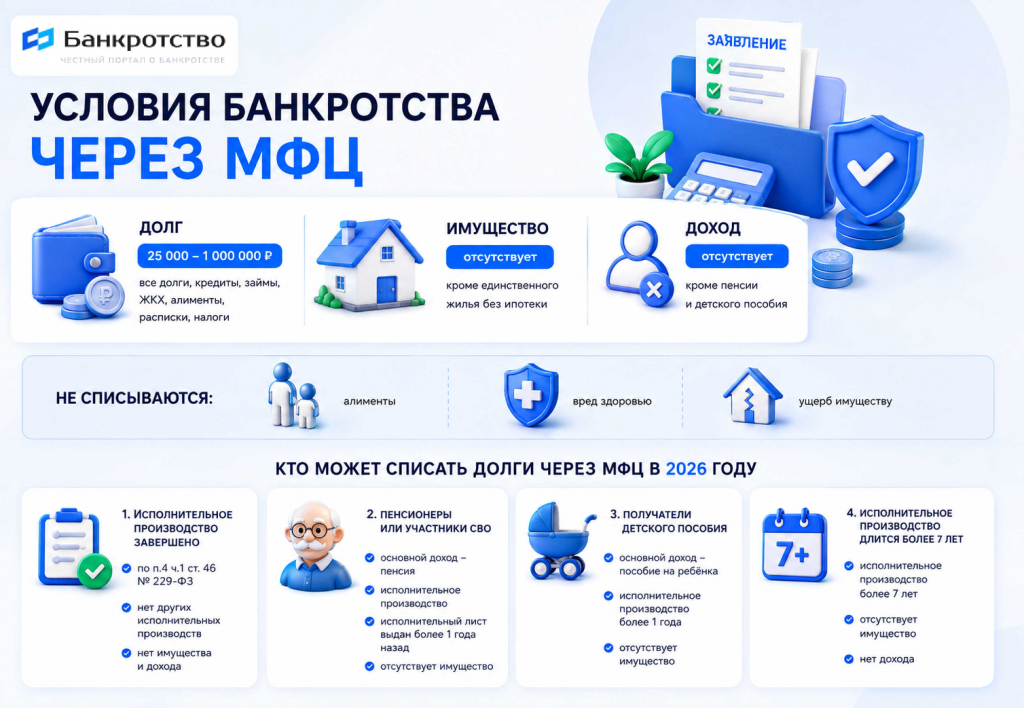
Чтобы воспользоваться процедурой, гражданин должен соответствовать установленным законом требованиям. Основные условия внесудебного банкротства гражданина — подходящая сумма задолженности и наличие хотя бы одного предусмотренного законом основания.
Главное условие: размер задолженности
Сумма долга для банкротства через МФЦ должна составлять от 25 000 до 1 000 000 рублей включительно. Если задолженность выходит за этот диапазон, воспользоваться внесудебной процедурой нельзя.
В общую сумму могут входить:
- кредиты и займы;
- налоги;
- штрафы;
- платежи за ЖКХ и услуги связи;
- обязательства поручителя.
В заявление нельзя просто скопировать сумму из приложения банка. Там указан полный долг: тело кредита с процентами, а также штрафы и пени. Для МФЦ вы обязаны исключить все штрафные санкции и считать только «голый» долг + законные проценты. Это требование прописано в . Поэтому сумма для МФЦ почти всегда меньше, чем в мобильном приложении.
Основные требования
Процедура проводится без обращения в арбитражный суд и без оплаты услуг финансового управляющего. Заявление подают в МФЦ, а сведения о начатой процедуре размещаются в Едином федеральном реестре сведений о банкротстве.
| Условие | Что требуется |
|---|---|
| Размер долга | от 25 000 до 1 000 000 ₽ включительно |
| Основание | хотя бы одно предусмотренное законом |
| Куда обращаться | МФЦ |
| Стоимость | бесплатно |
| Срок | 6 месяцев |
Требования для банкротства через МФЦ не ограничиваются размером задолженности. О том, какие именно основания позволяют обратиться в МФЦ, поговорим дальше.
Если вам нужна не только проверка условий, а полная информация о процедуре — от подачи заявления до списания долгов, — читайте подробный материал о внесудебном банкротстве через МФЦ.
Какие основания позволяют подать на банкротство через МФЦ
Чтобы подать заявление на внесудебное банкротство, недостаточно иметь долг от 25 000 до 1 000 000 ₽. Нужно ещё подходить хотя бы под одно из оснований, установленных законом.
Условно их можно разделить на четыре ситуации:
- Исполнительное производство уже окончено.
- Гражданин получает пенсию или относится к специальной категории.
- Гражданин получает ежемесячное пособие на ребёнка.
- Исполнительный документ предъявлялся к исполнению более семи лет назад.
При этом для каждого основания предусмотрены свои дополнительные требования.
Исполнительное производство окончено
Это самый распространённый вариант. Он подходит гражданину, если приставы не смогли взыскать долг из-за отсутствия у него имущества и доходов и окончили исполнительное производство.
При этом важно, чтобы на момент обращения в МФЦ не было других действующих исполнительных производств по взысканию денег.
То есть должны выполняться два основных условия: исполнительное производство окончено по ч.4 п.1 ст. 46 Закона № 229-ФЗ и новых незавершённых производств нет.
Пенсия или участие в СВО
Закон предусматривает отдельные условия для некоторых граждан. В частности, воспользоваться этим основанием могут пенсионеры и участники СВО, если они соответствуют установленным требованиям.
В общем случае важно, чтобы:
- исполнительный документ был предъявлен к исполнению не менее года назад;
- долг по нему не был погашен полностью.
Также важно, чтобы у гражданина не было имущества и доходов (помимо пенсии), на которое можно обратить взыскание.
Гражданин получает ежемесячное пособие на ребёнка
Ещё один вариант предусмотрен для граждан, которые получают ежемесячное пособие в связи с рождением и воспитанием ребёнка. Причём это их единственный доход.
Одного факта получения пособия недостаточно. Одновременно должны выполняться другие условия:
- исполнительный документ предъявлен к исполнению не менее года назад;
- требования по нему не исполнены полностью или исполнены частично;
- у должника нет имущества, на которое можно обратить взыскание.
Это основание позволяет воспользоваться внесудебной процедурой гражданам, которые находятся в особой финансовой ситуации.
Исполнительный документ предъявлялся более 7 лет назад
Последнее основание связано с длительным сроком взыскания. Оно применяется, если исполнительный документ имущественного характера предъявили к исполнению не позднее чем за семь лет до обращения в МФЦ, но долг так и не был погашен полностью.
При этом не обязательно, чтобы исполнительное производство всё это время оставалось открытым. Главное, чтобы требования по исполнительному документу были исполнены не полностью.
Все четыре основания для внесудебного банкротства рассмотрели в таблице.
| Основание | Дополнительные условия | Подробный материал |
|---|---|---|
| Исполнительное производство | Производство окончено из-за невозможности взыскать долг, а других действующих производств нет | Ссылка |
| Пенсия / участие в СВО | Исполнительный документ предъявлен не менее года назад, долг не погашен полностью, имущества для взыскания нет | Ссылка |
| Пособие на ребёнка | Гражданин получает ежемесячное пособие, исполнительный документ предъявлен не менее года назад, имущества для взыскания нет | Ссылка |
| Исполнительный документ 7+ лет | Документ предъявлен к исполнению не позднее чем за семь лет до обращения, требования не исполнены полностью | Ссылка |
Таким образом, кто может подать на банкротство через МФЦ, определяется не только размером задолженности. Нужно найти подходящее основание и проверить его дополнительные условия.
Подходите ли вы под условия банкротства через МФЦ?
Условия внесудебного банкротства зависят сразу от нескольких обстоятельств: размера и состава долгов, исполнительных производств и других требований закона. Поэтому даже подходящая на первый взгляд сумма задолженности ещё не означает, что заявление примут.
Проверьте, подходите ли вы под условия банкротства через МФЦ — заполните данные о своей ситуации в нашем генераторе заявления. Он поможет определить, можно ли использовать внесудебную процедуру и какие сведения понадобятся для подготовки заявления.
Какие условия должны выполняться одновременно
Для внесудебного банкротства не нужно соответствовать всем четырём основаниям. Достаточно подходящей суммы долга и хотя бы одного основания, предусмотренного законом.
Кроме того, не должно быть обстоятельств, которые препятствуют проведению процедуры.
| Что проверить | Какое условие должно выполняться |
|---|---|
| Размер долга | От 25 000 до 1 000 000 ₽ включительно |
| Основание | Подходит хотя бы одно из четырёх оснований, предусмотренных законом |
| Имущество | Отсутствует имущество, на которое можно обратить взыскание |
| Доход | Отсутствует, за исключением пенсии и детского пособия |
| Исполнительные производства | В зависимости от выбранного основания должны выполняться установленные требования к исполнительным производствам |
| Другие ограничения | Нет обстоятельств, при которых внесудебное банкротство невозможно |
Например, долг гражданина составляет 600 000 ₽. Этого недостаточно само по себе. Если его исполнительное производство окончено в связи с невозможностью взыскания и других действующих производств нет, он может соответствовать одному из оснований для обращения в МФЦ.
Другой вариант: исполнительное производство не окончено, но гражданин получает предусмотренную законом пенсию и соответствует специальным требованиям. В этом случае основанием будет уже пенсионный сценарий.
Не нужно одновременно быть пенсионером, получать детское пособие, иметь семилетний исполнительный документ и оконченное производство. Достаточно одного подходящего основания.
Какие долги учитываются для определения суммы
Чтобы понять, попадаете ли вы в лимит от 25 000 до 1 000 000 ₽, нужно сложить все долги, которые закон учитывает для внесудебного банкротства. Это не только кредиты и займы.
В расчёт могут попасть:
- кредиты и займы в банках и МФО;
- долги по распискам перед другими людьми;
- задолженность по ЖКХ;
- налоги, сборы и другие обязательные платежи;
- алименты (их включают в общую сумму, но не списывают);
- долги по договору поручительства.
Штрафы, пени, неустойки и другие финансовые санкции за просрочку в расчёт не включаются.
Есть обязательства, которые сохраняются даже после завершения внесудебного банкротства. К ним относятся алименты, возмещение вреда жизни или здоровью и компенсация морального вреда.
Кроме того, нельзя рассчитывать на списание долга, который должник не указал в заявлении. Не исчезнут и новые обязательства, возникшие уже во время процедуры. Например, если в эти шесть месяцев накопится новый долг за ЖКХ, он останется.
Наличие имущества: можно ли пройти банкротство через МФЦ
Для внесудебного банкротства важно, есть ли у гражданина имущество, за счёт которого можно погасить долг. Поэтому перед подачей заявления нужно проверить не только сумму задолженности и исполнительные производства, но и всё, что находится в собственности.
Условие «нет имущества» не означает, что у человека вообще ничего не должно быть. Важно другое: есть ли имущество, на которое по закону можно обратить взыскание.
Например, единственное жильё защищено по закону, его нельзя продать для погашения долгов. Но если квартира или дом куплены в ипотеку, на него может быть обращено взыскание по требованиям залогодержателя.
Другие виды имущества, защищённые от взыскания, перечислены в . В частности, это некоторые личные вещи, необходимые для работы инструменты и оборудование до 10 000 ₽, государственные награды и прочее.
Нужна ли просрочка по кредитам
Обычно просрочка запускает механизм взыскания: кредитор, банк или МФО, получает исполнительный документ и передаёт его приставам. После этого возбуждается исполнительное производство.
Дальше возможны следующие варианты:
- исполнительное производство оканчивается из-за невозможности взыскать долг — при выполнении остальных условий это может дать право обратиться в МФЦ;
- исполнительный документ находится на исполнении не менее одного года — такое основание предусмотрено для пенсионеров, участников СВО и получателей ежемесячного пособия на ребёнка;
- исполнительный документ предъявлен к исполнению более семи лет назад — для этого случая закон предусматривает отдельное основание.
При этом исполнительный лист или судебный приказ кредитор получает через суд. Обычно обращение в суд происходит после того, как должник допускает просрочку и перестаёт исполнять обязательства.
Таким образом, просрочка — это триггер, который запускает весь процесс. Без неё исполнительного документа не будет, а значит, и права на списание долгов через МФЦ тоже. Но сама по себе просрочка ещё не даёт права подать заявление в МФЦ: нужно, чтобы после неё сложилась одна из предусмотренных законом ситуаций.
Кому банкротство через МФЦ не подойдёт
Внесудебное банкротство подходит не всем должникам. Даже если платить по кредитам уже нечем, это ещё не означает, что можно сразу обратиться в МФЦ.
Процедура не подойдёт, если:
- общая сумма учитываемых долгов меньше 25 000 ₽;
- долг превышает 1 000 000 ₽;
- нет ни одного основания, которое позволяет воспользоваться внесудебным банкротством;
- гражданин не выполняет дополнительные требования, установленные для подходящего основания (например, у пенсионера есть вторая квартира);
- должник рассчитывает пройти процедуру только потому, что у него нет денег на погашение кредитов, но других необходимых условий нет.
Само по себе отсутствие дохода не даёт права подать заявление в МФЦ. Сначала нужно проверить размер долга, исполнительные производства и наличие подходящего основания.
Что делать, если условия банкротства через МФЦ не подходят
Если внесудебное банкротство вам не подошло — это не значит, что выхода нет. Есть как минимум три варианта.
Проверить, не подходит ли другое основание
Оснований для внесудебного банкротства несколько. Возможно, вы не подходите под одно, но подпадаете под другое. Например, не пенсионер, но у вас есть старый исполнительный документ. Или не подходите под старый долг, но у вас есть оконченное исполнительное производство.
Рассмотреть возможность судебного банкротства
Если через МФЦ пройти процедуру нельзя, остаётся судебный путь. В нём нет ограничений по сумме долга. Мы рекомендуем рассматривать судебное банкротство уже при долге от 300 000 ₽. Это связано с расходами на процедуру: она не бесплатная.
Основные расходы включают:
- 25 000 ₽ — вознаграждение финансового управляющего;
- около 20 000 ₽ — публикации в СМИ и почтовые расходы.
Чтобы подать на судебное банкротство, не нужно ждать, пока кредиторы пойдут в суд и начнётся исполнительное производство. Главное — чтобы были основания по закону.
Судебное банкротство подходит:
- работающим гражданам, если их дохода недостаточно для погашения долгов;
- пенсионерам;
- получателям пособий на детей;
- гражданам, у которых ещё нет исполнительного производства;
- должникам, у которых есть имущество.
Последний момент особенно важен. Если у должника есть имущество, он всё равно может подать заявление. Правда, существует риск его реализации в процедуре. Чаще всего при банкротстве забирают автомобиль, дачу, второе жильё или гараж. При этом не всё имущество попадает под реализацию. Статья 446 ГПК РФ защищает единственное жильё и ряд других объектов.
Получить консультацию специалиста
Самый надёжный способ — обратиться к юристу. Специалист изучит ваши документы, проверит все основания и подскажет, какой путь подходит именно вам. Иногда есть нюансы, которые не видны на первый взгляд. Юрист поможет не упустить шанс и выбрать правильную стратегию.
Что нужно сделать после проверки условий
Если вы выяснили, что подходите под внесудебное банкротство, не спешите сразу идти в МФЦ. Сначала нужно проверить несколько важных данных и подготовить документы.
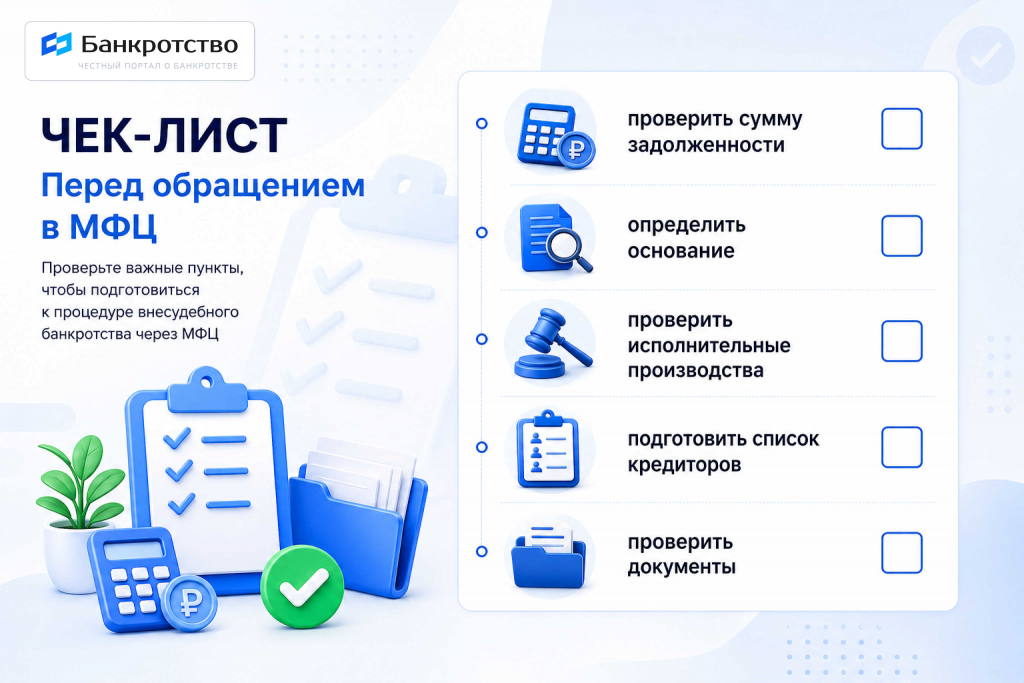
Шаг 1. Определите подходящее основание
Убедитесь, что вы соответствуете хотя бы одному из оснований, предусмотренных законом. Одновременно подходить под все четыре не нужно.
Шаг 2. Проверьте размер задолженности
Посчитайте все долги, которые учитываются для процедуры. Общая сумма должна быть от 25 000 до 1 000 000 ₽.
Шаг 3. Соберите сведения о кредиторах
Составьте список всех кредиторов и укажите размер задолженности перед каждым. Не стоит ограничиваться только банками и МФО: в список могут входить ФНС, управляющие компании и другие взыскатели.
Шаг 4. Проверьте исполнительные производства
Посмотрите, какие производства открыты или уже окончены. Это особенно важно, если вы планируете воспользоваться основанием, связанным с исполнительным производством.
Шаг 5. Подготовьте заявление и документы
Заявление в МФЦ нужно заполнить по установленной форме. Её можно получить в МФЦ или заранее скачать и заполнить, а также воспользоваться бесплатным сервисом который поможет подготовить заявление для МФЦ.
К заявлению нужно приложить список всех кредиторов с точными суммами долгов. В зависимости от основания также могут понадобиться эти документы:
- справка о получении пенсии, если её назначил не Социальный фонд;
- справка об исполнительном документе, если его предъявляли напрямую в банк или работодателю;
- для участников СВО — документ, подтверждающий соответствующий статус. Форму справки утвердило Правительство РФ постановлением № 1354 от 09.10.2024. Получить её можно через Госуслуги или в МФЦ.
Для действующих военнослужащих и ветеранов СВО предусмотрены разные формы справок, поэтому нужный вариант лучше уточнить при подаче заявления.
Такие справки должны быть выданы не ранее чем за три месяца до обращения в МФЦ.
Если пенсию назначил Социальный фонд, а исполнительное производство ведут приставы, справки собирать не нужно — МФЦ получит необходимые сведения самостоятельно.
Шаг 6. Обратитесь в МФЦ
После проверки всех данных можно подать заявление в МФЦ по месту жительства или пребывания.
Важно! Перед подачей заявления ещё раз проверьте сумму долгов, список кредиторов и сведения об исполнительных производствах. Ошибка или пропущенная информация может повлиять на возможность прохождения процедуры.
Сколько длится и сколько стоит внесудебное банкротство
Внесудебное банкротство через МФЦ проводится бесплатно. Вознаграждение финансовому управляющему и публикации оплачивать не нужно.
После того как МФЦ примет заявление и внесёт сведения о процедуре в ЕФРСБ, начинается отсчёт срока. Процедура длится ровно шесть месяцев, после чего при отсутствии оснований для её прекращения завершается автоматически.
В течение этого периода для указанных в заявлении долгов прекращается начисление пеней, штрафов и неустоек, а взыскание по исполнительным документам приостанавливается.
Важно! Шесть месяцев — это срок самой внесудебной процедуры. До её начала МФЦ ещё должен проверить заявление и сведения о должнике.
Процедура может быть прекращена досрочно, если в этот период у должника изменилось финансовое положение. Например, если он:
- получил имущество по наследству или в дар;
- получил доход, за счёт которого появилась возможность погашать долги;
- иным образом стал способен исполнять обязательства перед кредиторами.
В такой ситуации должник должен в течение пяти рабочих дней сообщить об изменениях в МФЦ. Если он этого не сделает, о новых обстоятельствах могут сообщить кредиторы.
Вопросы к статье
Да, но повторное внесудебное банкротство возможно только через 5 лет после завершения первой процедуры.
Списать долги через внесудебное банкротство, имея официальную работу, в большинстве случаев нельзя. Пока идёт взыскание с зарплаты, приставы не закроют производство, а без этого не получится воспользоваться основанием с окончанием исполнительного производства. При этом работа сама по себе не является абсолютным запретом: возможность пройти процедуру зависит от того, подходит ли человек под одно из предусмотренных законом оснований, например основание, связанное с длительным взысканием более 7 лет.
Да, заявление подают по месту жительства или месту пребывания. Если фактически живёте не по прописке, важно подтвердить место пребывания.
Да, заявление может подать представитель по нотариальной доверенности. В доверенности должно быть прямо предусмотрено право на подачу заявления о внесудебном банкротстве.
В списке кредиторов нужно указывать актуального кредитора — того, кому принадлежит право требования на дату подачи заявления. Если долг уже уступлен коллекторам, старый банк указывать как действующего кредитора нельзя.
Да, в отдельных случаях это возможно. Но тогда особенно важно подтвердить дату предъявления исполнительного документа и факт того, что требования по нему не исполнены полностью.
Да. В список кредиторов включают все долги, которые хотите списать, даже если по части из них кредиторы ещё не обращались в суд. Но право на саму процедуру всё равно должно подтверждаться хотя бы одним из предусмотренных законом оснований.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно