

Как доход влияет на банкротство через МФЦ
Считается, что банкротство через МФЦ доступно только людям без какого-либо дохода. Но наличие зарплаты, пенсии или другого поступления само по себе не решает, можно ли пройти процедуру. Значение имеет основание, по которому человек подаёт на внесудебное банкротство, исоблюдение установленных для него условий. Разберёмся, как доход влияет на банкротство через МФЦ, когда он действительно мешает и что делать, если он изменился уже после начала процедуры.
- Можно ли пройти банкротство через МФЦ, если есть доход
- Как разные виды дохода влияют на банкротство через МФЦ
Можно ли пройти банкротство через МФЦ, если есть доход
Наличие дохода само по себе не мешает подать на банкротство через МФЦ. Закон не устанавливает общего правила, по которому зарплата или другое поступление автоматически исключают внесудебную процедуру. Право на неё зависит от того, соответствует ли человек одному из оснований, предусмотренных .
Доход прямо влияет на возможность подачи прежде всего по пенсионному основанию. Для остальных вариантов закон не устанавливает общего максимального размера зарплаты или других поступлений. Однако финансовое положение может иметь значение с учётом остальных условий и уже после начала процедуры.
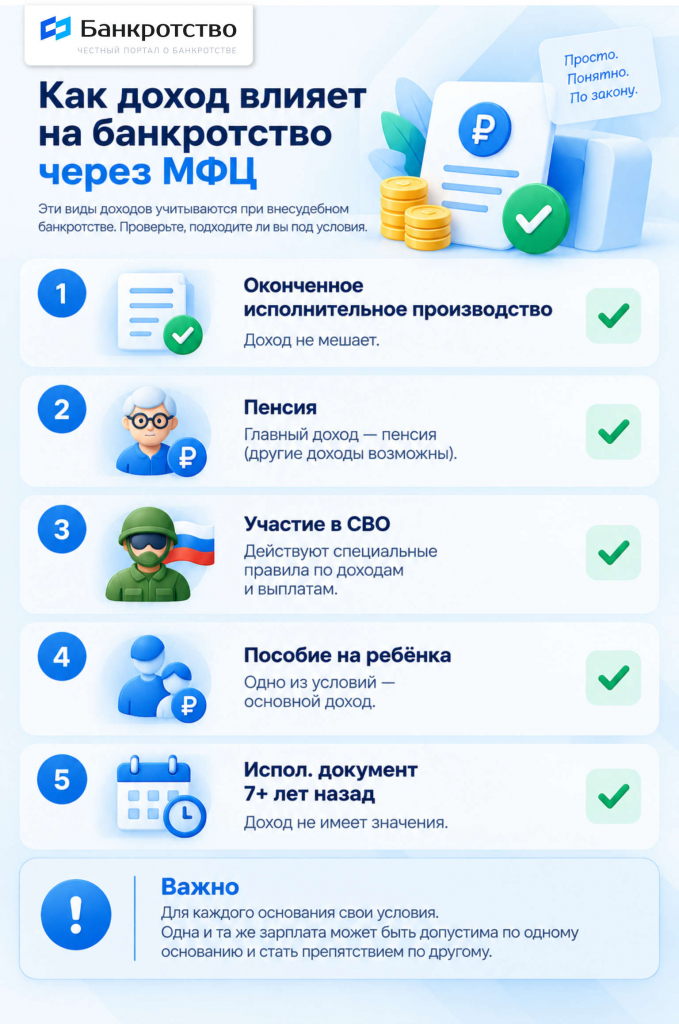
Посмотрим, как наличие дохода учитывается при разных основаниях для внесудебного банкротства:
- Оконченное исполнительное производство по . Получение зарплаты или другого дохода не исключает применение этого основания.
- Пенсия или участие в СВО. Для пенсионеров одно из условий — основным доходом гражданина должна быть предусмотренная законом пенсия. Для основания, связанного с участием в специальной военной операции, закон не требует, чтобы пенсия была основным доходом гражданина. Сам размер зарплаты или денежного довольствия не установлен как отдельный запрет, но должны выполняться остальные условия.
- Ежемесячное пособие на ребёнка. Получение такого пособия — одно из условий этого основания. Наличие другого дохода само по себе не названо запретом.
- Исполнительный документ выдан не менее семи лет назад. Он должен был предъявляться к исполнению, а требования по нему — остаться неисполненными или исполненными только частично. Размер и вид текущего дохода при подаче заявления по этому основанию отдельно законом не ограничен. Но существенные поступления могут иметь значение уже во время процедуры.
При этом для каждого основания предусмотрен свой набор условий. Поэтому нельзя оценивать возможность пройти банкротство через МФЦ, ориентируясь только на сумму ежемесячного дохода. Один и тот же дополнительный доход может по-разному влиять на возможность пройти процедуру в зависимости от основания. Например, для пенсионного основания важно, чтобы предусмотренная законом пенсия оставалась основным доходом гражданина. При этом отдельного предельного размера зарплаты для внесудебного банкротства закон не устанавливает.
Как разные виды дохода влияют на банкротство через МФЦ
Доход сам по себе не определяет, сможет ли человек пройти внесудебное банкротство. Значение имеют вид поступления, имущественное положение и конкретное основание, по которому гражданин обращается в МФЦ. Разберём каждый вид поступлений отдельно.
Зарплата и официальная работа
Официальная работа сама по себе не означает, что банкротство через МФЦ невозможно. Универсального запрета «работаешь — значит, не подходишь» в законе нет. Также он не предусматривает единого максимального размера зарплаты.
Важнее другое: по какому основанию человек обращается и что происходит с исполнительным производством по его долгам. В одних случаях размер зарплаты сам по себе не имеет значения, в других закон устанавливает требования к виду основного дохода или к его наличию.
Обещать прохождение процедуры только на основании размера зарплаты нельзя. Всё зависит от совокупности условий.
Пенсия
Для пенсионного основания закон устанавливает специальное требование: основным доходом гражданина должна быть пенсия. Закон учитывает разные виды пенсий: страховую, государственную, накопительную, срочную, а также пенсии, назначаемые бывшим военнослужащим, сотрудникам МВД, ФСИН, Росгвардии и других органов.
Помимо этого должны соблюдаться остальные условия этого основания, в том числе требования к исполнительному документу и отсутствие имущества, на которое может быть обращено взыскание.
Единое пособие
Получатель ежемесячного пособия в связи с рождением и воспитанием ребёнка также выделен законом в отдельную категорию. Но одного факта получения пособия недостаточно. Одновременно должны выполняться другие условия, установленные ст. 223.2.
Подработка и другие поступления
Подработка или дополнительный доход не дают универсального ответа на вопрос о возможности внесудебного банкротства. В каждом случае нужно учитывать характер поступления и его значение для конкретного основания.
Стоит различать несколько ситуаций:
- Регулярный доход. Например, подработка или фриланс с постоянными заказами. До подачи заявления такой доход нужно учитывать при проверке выбранного основания. В частности, для пенсионного основания важно, остаётся ли пенсия основным доходом гражданина. После начала процедуры значение имеет существенное изменение финансовой ситуации, которое позволяет полностью или частично выплачивать долги.
- Разовое поступление. Например, продажа вещи, подарок, возврат долга. Сам факт получения небольшой суммы ещё не означает прекращения процедуры. Важно, изменилось ли положение гражданина настолько, что он получил возможность рассчитаться с кредиторами.
- Появление имущества. Например, получение квартиры в наследство. Если полученное имущество позволяет полностью или в значительной части рассчитаться с кредиторами, гражданин обязан уведомить МФЦ в течение пяти рабочих дней.
- Существенное изменение имущественного положения. Рост дохода, позволяющий полностью или в значительной части рассчитаться с кредиторами. Об этом вы обязаны сообщить в МФЦ в течение пяти рабочих дней.
Главное — оценивать не название поступления само по себе, а его юридическое значение для конкретного основания и для возможности рассчитаться с кредиторами.
Что будет, если доход появился или увеличился во время банкротства через МФЦ
До подачи заявления в МФЦ доход оценивают с учётом выбранного основания. После начала процедуры значение имеет не сам факт появления дохода, а изменение финансовой ситуации, которое позволяет полностью выплатить долг кредиторам или частично рассчитаться с ними.
Появление любого дохода не означает автоматического прекращения процедуры. Ст. 223.5 Закона № 127-ФЗ говорит о другом основании. Процедуру прекращают, если в собственность гражданина поступило имущество или произошло существенное изменение имущественного положения, которое позволяет полностью или в значительной части исполнить обязательства перед кредиторами.
Поэтому оценивать нужно не сам факт появления дохода, а его влияние на возможность рассчитаться с долгами. Таблица ниже поможет сравнить типичные ситуации и понять, на что обратить внимание.
| Ситуация | Что проверить |
| Устроился на работу | Сам факт трудоустройства не прекращает банкротство. Нужно оценить, насколько изменилась ситуация и появилась ли возможность исполнить обязательства перед кредиторами |
| Повысилась зарплата | Увеличение дохода само по себе не является основанием для прекращения процедуры. Важно, позволяет ли новый уровень дохода полностью или в значительной мере погасить долги |
| Получил наследство | Если имущество поступило в собственность во время процедуры, об этом нужно уведомить МФЦ в течение пяти рабочих дней (при условии, что оно позволяет полностью или в значительной части рассчитаться с кредиторами) |
| Получил дорогое имущество в подарок | О получении такого имущества в период процедуры нужно уведомить МФЦ в течение пяти рабочих дней, если за его счёт можно полностью или в значительной части погасить задолженность |
| Разово поступила небольшая сумма | Одно небольшое поступление не означает автоматического прекращения процедуры. Необходимо оценить его размер и влияние на имущественное положение гражданина |
Закон не устанавливает конкретную сумму, после которой доход считается существенным. Поэтому нельзя самостоятельно устанавливать денежный порог и считать, что превышение определённой суммы автоматически прекращает процедуру.
Важно! Если изменение позволяет полностью или в значительной части исполнить обязательства перед кредиторами, гражданин обязан уведомить МФЦ в течение пяти рабочих дней. Если этого не сделать, кредитор из списка вправе обратиться в арбитражный суд с заявлением о признании гражданина банкротом.
Как понять, мешает ли ваш доход банкротству через МФЦ
Не нужно перебирать все возможные варианты дохода. Достаточно проверить три основных момента:
- По какому основанию вы собираетесь проходить процедуру. От этого зависит, какие требования к доходу вообще применимы в вашем случае.
- Соответствует ли ваша ситуация условиям именно этого основания. Важно учитывать не только доход, но и исполнительное производство, наличие имущества и другие условия выбранного основания.
- Изменилось ли существенно ваше имущественное положение, если процедура уже началась. Если да — важно понять, позволяет ли оно рассчитаться с кредиторами полностью или в значительной части, и не пропустить срок уведомления МФЦ.
Каждый из этих пунктов требует разбора конкретных документов, а не общей оценки дохода. Не уверены, позволяет ли ваша ситуация пройти внесудебное банкротство? Проверьте условия через наш бесплатный сервис.
Вопросы к статье
Сам по себе доход супруга не становится доходом гражданина, который проходит внесудебное банкротство. Однако при оценке имущественного положения может иметь значение общее имущество супругов.
Получение алиментов само по себе не означает, что внесудебное банкротство невозможно. Их влияние зависит от основания, по которому гражданин проходит процедуру, и от того, изменилось ли его финансовая ситуация.
Нужно различать виды выплат. Отдельное основание для МФЦ связано именно с получением ежемесячного пособия в связи с рождением и воспитанием ребёнка. Другие выплаты сами по себе такого основания не создают.
Разовая премия не означает автоматического прекращения процедуры. Нужно оценить её размер и то, изменила ли она ситуацию гражданина настолько, что он получил возможность полностью или в значительной части исполнить обязательства перед кредиторами.
Доход от аренды сам по себе не препятствует внесудебному банкротству, всё зависит от основания. Для пенсионера дополнительный регулярный доход нужно учитывать при проверке условия о том, что пенсия является основным доходом.
Регулярные переводы могут иметь значение при оценке имущественного положения, особенно если речь идёт о существенных суммах. Сам факт переводов ещё не означает прекращения процедуры — важны их размер, назначение и влияние на возможность рассчитаться с кредиторами.
Да. Кредитор из списка может запрашивать сведения о зарегистрированном имуществе и имущественных правах должника. Если у него появятся доказательства наличия имущества или дохода, за счёт которых можно погасить требования в существенном объёме, он вправе обратиться в арбитражный суд.
Если гражданин обязан был уведомить МФЦ, но не сделал этого, кредитор из списка вправе обратиться в арбитражный суд с заявлением о признании гражданина банкротом.
Остались вопросы?
Не знаете, какая компания подойдёт именно вам?
Подскажем на консультации!
Спасибо за обратную связь.
Также сообщаем вам, что вы теперь зарегистрированы в нашем сервисе и можете пользоваться всеми его преимуществами.
Спасибо за вашу отзывчивость, но повторно отзыв оставить не получится. Вы можете так же найти на нашем сайте юриста и арбитражного управляющего с которыми вы проходили процедуру банкротства и поделиться мнением о них
Через код можно получить повторно